湖南灵活就业一年缴9772元,退休每月却只领1345——这笔账越算越慌

湖南灵活就业一年缴9772元,退休每月却只领1345——这笔账越算越慌

一年掏出去快一万块,交满15年,满心以为退休能躺平,结果一算——每月到手才1345块,连长沙一居室的一半房租都不够。这不是危言耸听。打开电子社保卡,查到你的缴费月数和缴费基数,把下面这笔账自己代进去,你就知道慌不慌了。

先别急着骂。灵活就业自己交社保的人最痛苦的一点是:单位职工交的24%里,公司帮你扛16%;轮到你自己交,20%的费率一分不少全从你腰包里出。这就意味着,你每年交的钱,比别人多,但最后领的养老金,算法一模一样。先把这笔”投入产出”算清楚,再谈怎么不亏。

先算清楚这笔账:一年交9772元,到底怎么花的

湖南2025年的缴费政策是这样定的:全省全口径月平均工资(缴费基准值)是6787元,灵活就业人员在这个数的60%到300%之间自己选档。60%档就是4072元,100%档是6787元,300%档是20361元。

灵活就业的养老保险费率是20%。所以按60%档算,你每个月要交:4072元 × 20% = 814.4元。一年下来就是814.4 × 12 = 9772.8元,四舍五入正好9772元。

这里有个几乎所有灵活就业者都没搞懂的关键点:你交的这20%,不是全部进你自己的账户。只有8%进个人账户(这部分才是真正归你、以后按月发还、还能继承的钱),剩下12%直接进统筹基金的大池子,用来发现在已经退休的人。换句话说,你每年交的9772元里,真正”存”给你自己的,只有4072 × 8% × 12 = 3909元,剩下5863元是”过路费”。

缴满15年,退休到底能领多少,一步步算给你看

假设你就按60%档老老实实交满15年,60岁退休。养老金分两笔:基础养老金 + 个人账户养老金。

第一笔,基础养老金。公式是:计发基数 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%。湖南2025年计发基数是7694元,你一直按60%档交,平均缴费指数就是0.6。代入:

7694 ×(1 + 0.6)÷ 2 × 15 × 1% = 7694 × 0.8 × 0.15 = 923.3元。

第二笔,个人账户养老金。你交了15年,个人账户里累计存了多少?4072 × 8% × 12 × 15 = 58,636.8元。60岁退休按139个月计发月数分摊:58,636.8 ÷ 139 = 421.8元。

两笔加起来:923.3 + 421.8 = 1345元/月。这就是答案——一年掏9772元,掏满15年,退休每月领1345元。

把年限拉长,差距大到让你坐不住

很多人会想:反正60%档也就这样了,不如早点断缴图省钱。这个想法有多危险,把15年、25年、30年摆在一起看就懂了(都按60%档、60岁退休算,个人账户利息暂不计):
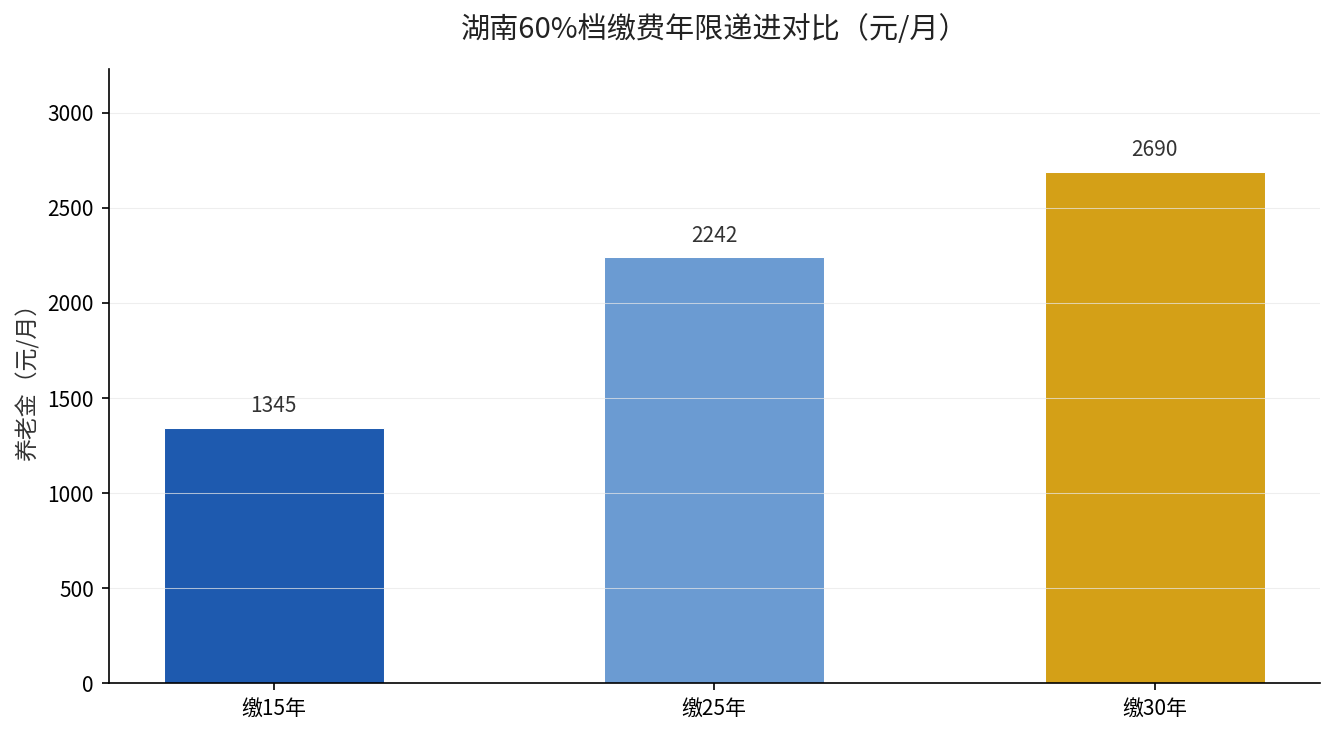
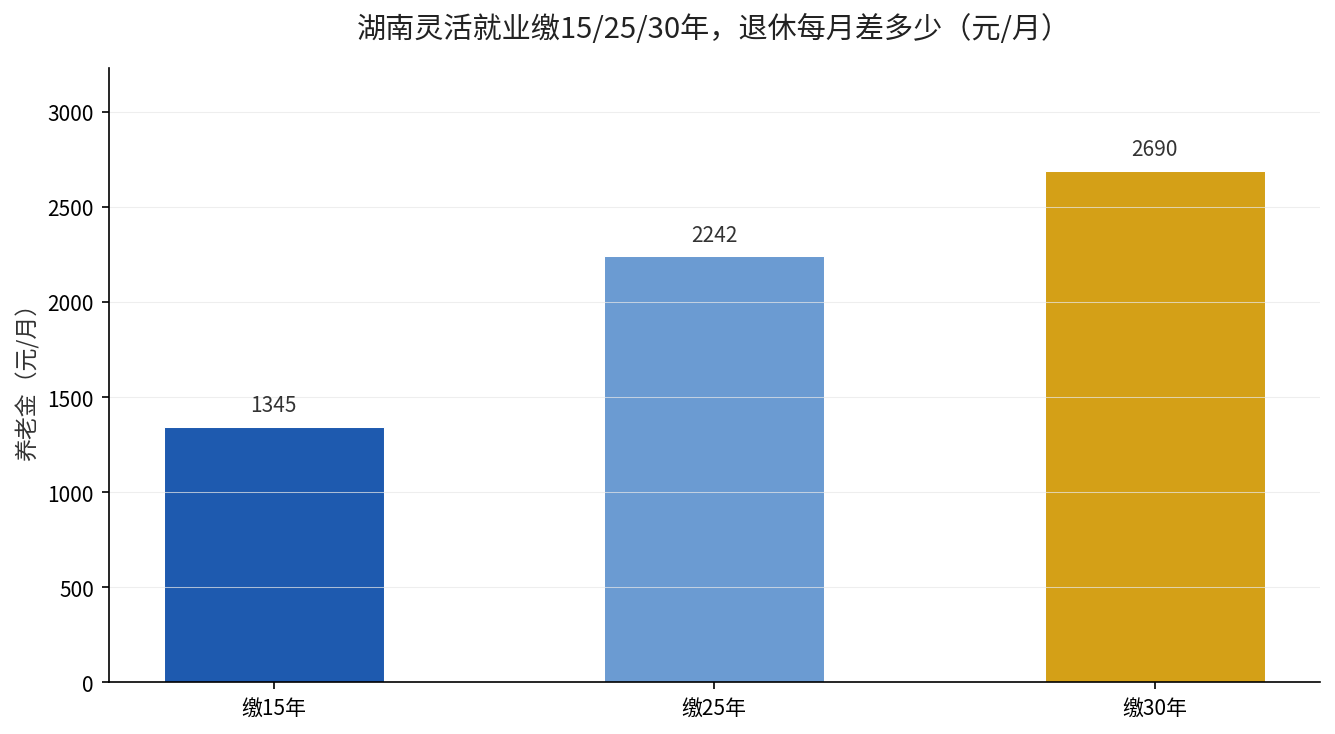
湖南养老金缴费年限递进对比

缴15年,每月1345元;缴25年,基础养老金变成7694 × 0.8 × 0.25 = 1538.8元,个人账户是4072 × 8% × 300 ÷ 139 = 703.2元,合计2242元;缴30年,基础养老金7694 × 0.8 × 0.30 = 1846.6元,个人账户4072 × 8% × 360 ÷ 139 = 843.8元,合计2690元。

看明白了吗:从15年到25年,每月多了近900块;从25年到30年,又多了近450块。而且这还没算养老金每年上涨——年限越长,每年涨的基数越大,滚雪球的差距会越拉越开。断缴省下的那几年钱,退休后是要用二十年还的。

一个反直觉的陷阱:提档100%,回本要16年

既然60%档太少,那咬咬牙提到100%档,是不是更划算?这是大多数人第一反应,但账一算就露馅。

提档到100%,你每个月交6787 × 20% = 1357.4元,比60%档每月多交543元。15年累计多掏97,740元。多领多少呢?100%档的养老金:基础养老金7694 ×(1+1)÷ 2 × 15 × 1% = 1154.1元,个人账户6787 × 8% × 180 ÷ 139 = 703.1元,合计1857元。比60%档的1345元,每月只多了512元。

这里还得拆一层:多交的543元里,只有6787 × 8% – 4072 × 8% = 217元进个人账户,剩下约326元又进了统筹池。也就是说,你辛苦提档多交的每一分钱里,将近六成是帮别人付的”过路费”。这才是提档回本慢的真正原因——不是多领得少,是多交的这9.7万里,有将近6万跟你未来的养老金没关系。
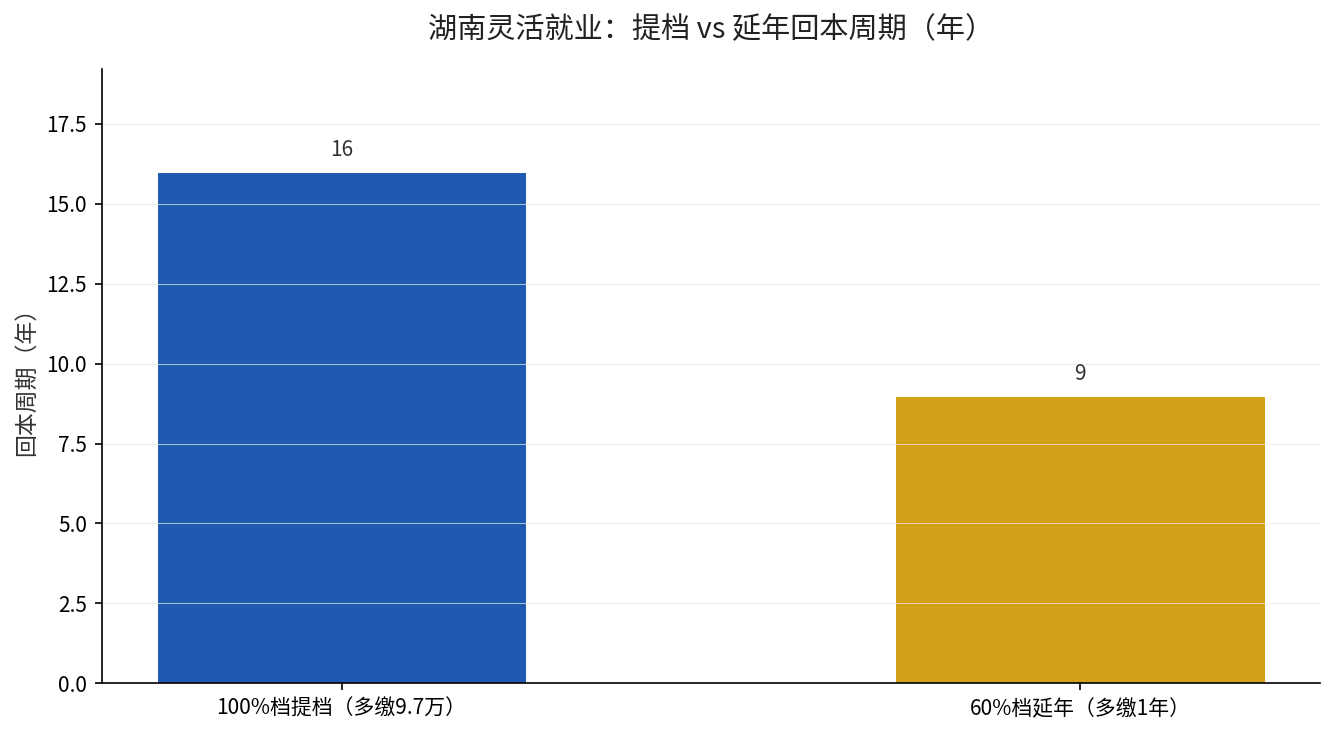
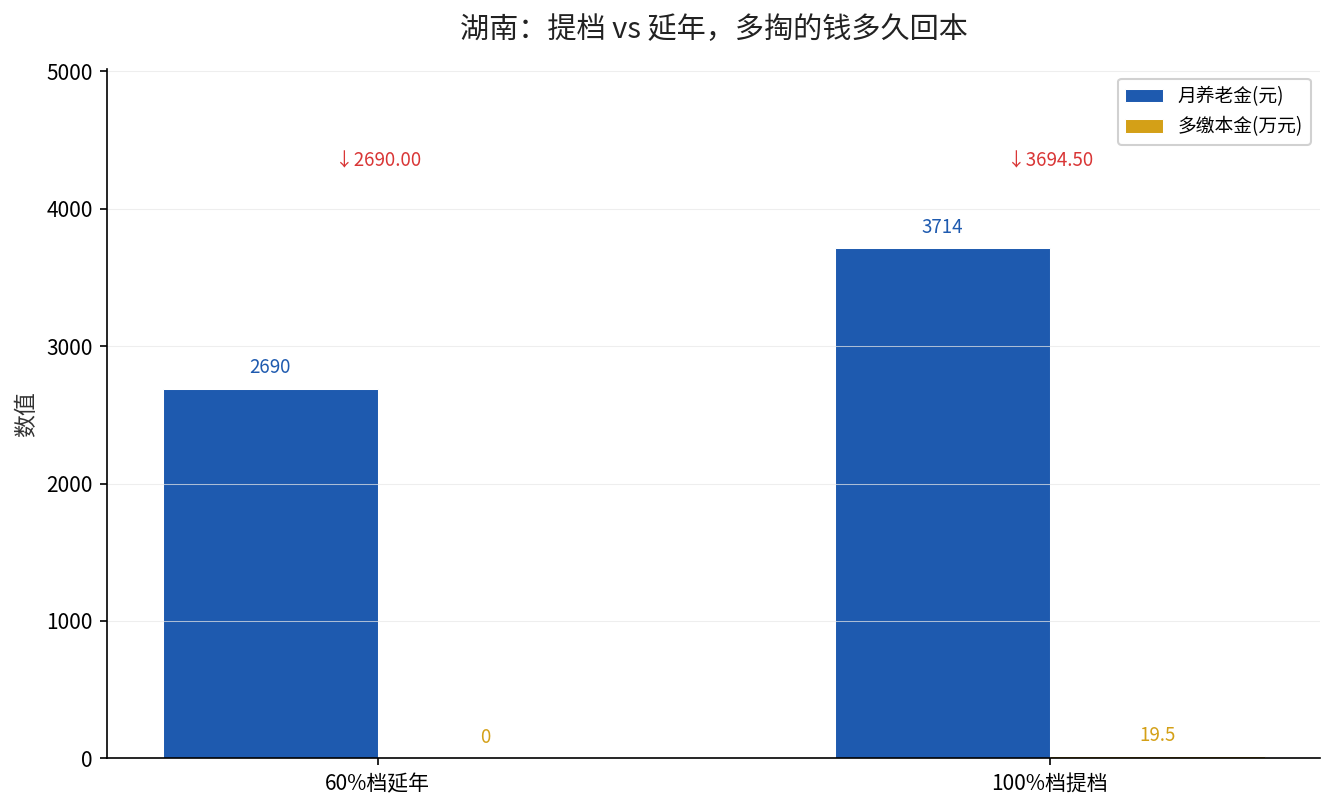
提档与延年回本周期对比

多掏9.7万,每月多领512元,回本周期是97,740 ÷ 512 = 190.9个月,整整16年。也就是说,你60岁退休,得领到76岁才能把这笔多交的钱领回来。反过来看延年:继续按60%档多交一年,成本9772元,多领的养老金是基础养老金7694 × 0.8 × 1% = 61.5元,加上个人账户4072 × 8% × 12 ÷ 139 = 28.1元,每月合计多约90元,回本周期9772 ÷ 90 ≈ 108个月,不到9年。同样是花钱,一个是16年才回本,一个是9年就回本,高下立判。

这就是那个反直觉的结论:对灵活就业这种全自费的人,提档不如延年。档次越高,统筹那12%的”过路费”摊得越多,性价比越低;年限越长,每一分钱都实打实变成未来的每月现金流。

已经按高档交了,或者打算断缴的,怎么止损

别慌,这笔账有救。第一,如果还在交、离退休早,把档位从100%、300%降回60%档,省下的钱不是不交,而是拉长缴费年限——同样的投入,年限比档位值钱。第二,如果之前断过缴,先查清楚累计缴费月数有没有够15年这个最低门槛,不够的话,湖南灵活就业是可以按月补的(补的是当前政策允许范围内的欠缴,具体窗口以当地经办为准),别等快到退休才发现月数不够。第三,退休地的选择也直接决定钱多钱少——如果你在湖南和广东、浙江这类高基数省份都交过社保,最后在哪领,每月能差几百上千,务必在退休前算清楚。

三件事,看完就去做

第一,打开电子社保卡,把缴费月数和缴费档位截个图存好,这是你所有算账的起点。第二,用文中的公式代入湖南2025年计发基数7694元,算出你现在这档、这个年限,退休大概能领多少,心里先有个底。第三,如果发现还在按100%甚至300%档硬扛,认真算一遍回本周期——16年这关,多数人扛不住。

灵活就业的养老金,从来不是”交了就行”,而是”怎么交才不亏”。差的不是那每月512块,是你退休后二十年里,每一笔账单面前的底气。

最后补一个很多人忽略的细节:个人账户里的钱是记利息的,国家公布的记账利率常年在较高水平,这笔钱算下来一点都不少,而且人走了一样能继承,不会白交。真正”打水漂”的是统筹那12%,所以省钱的核心思路不是不交,而是把统筹的损耗摊薄——降低档位、拉长年限,让每一块钱都尽可能多地留在你自己账上、变成未来能领的回流。
演示利率下调3.5%,分红险收益会缩水吗?我用数字拆给你看

演示利率下调3.5%,分红险收益会缩水吗?我用数字拆给你看

这两周,我们业内的朋友圈被同一个消息刷屏了——分红险演示利率上限从3.9%下调到3.5%。不少客户看到”下调”两个字就慌了,第一反应是:”那我买的保险,收益是不是要缩水了?”

今天这篇文章,我要说清楚三个问题:第一,演示利率和保证利率到底是不是一回事?第二,这次下调到底动了谁的奶酪?第三,作为客户,你到底该盯着哪个数字?先把结论放前面:演示利率下调,影响的是”计划书上的想象空间”,不是你合同里写到的那部分钱。这两个概念,我们业内天天在讲,但客户几乎人人搞混。

流行观点:演示利率降了,收益就少了

先说清楚这个误区是怎么来的。分红险的收益结构,我们业内叫”保证+浮动”。所谓保证,就是写着合同里的那个部分,精算上叫预定利率,目前主流是1.75%,这是保险公司必须兑付的”安全垫”,白纸黑字,有法律效力。

而演示利率,是产品说明书里展示的”假设投资回报率”。它是精算师用来测算未来现金价值、年度红利用的一个假设数字。它不写进合同,不构成承诺,对你没有任何法律约束力。简单说,保证利率是”说到做到”,演示利率是”仅供参考”。

这次下调的,恰恰是后者。所以很多自媒体说”分红险收益缩水”,是把这两个利率画了等号。这个等号,画不得。

算一算:下调40bp,到底动了什么

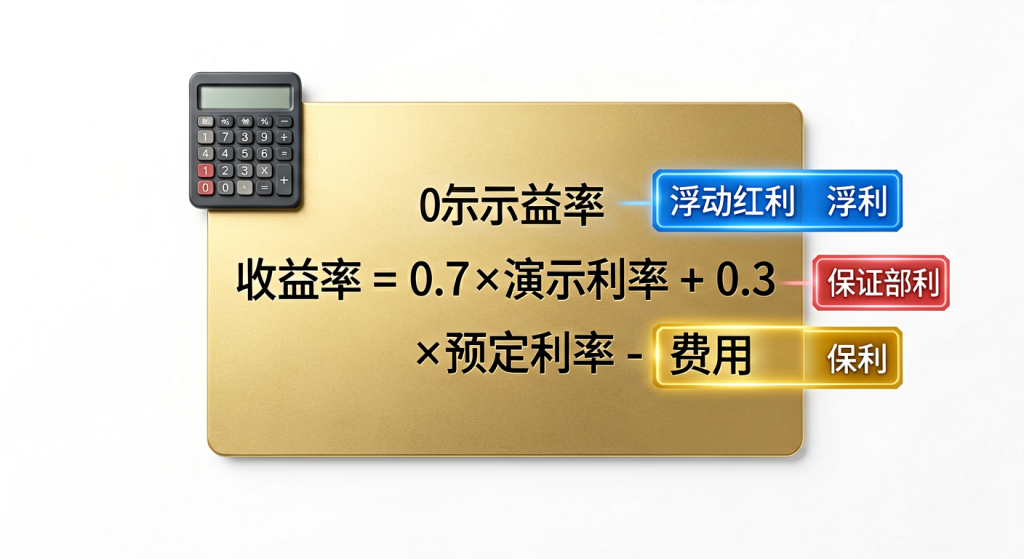
我们业内做演示收益,有个简化公式。拿最常见的趸交(或者简化期交)演示来算,演示收益率 r 大致遵循:

r = 0.7 × 演示利率 + 0.3 × 实际投资收益率 − 费用率/年限

演示利率从3.9%降到3.5%,降了40个基点。按这个公式,演示利率这一项的影响是 0.7 × 0.40% = 0.28%。也就是说,计划书上演示的总收益率,理论上只下调约0.28个百分点。这个数字,远没有”从3.9降到3.5″听起来那么吓人。

为什么是0.7这个系数?因为按照银保监办发〔2020〕6号文的监管要求,分红演示只做利差演示,且利润分配比例统一按70%演示。剩下的30%,取决于保险公司实际投资。这就是”先分后储”里那个分配逻辑的由来。

再看另一个更关键的数字:行业就2025年度实际分红水平达成共识,监管部门给出的指导意见是3.2%。这个3.2%,才是过去这一年客户真正拿到手的分红水平。而演示利率3.9%,从来就没兑现过。

数据摆一摆:三个数字到底差在哪

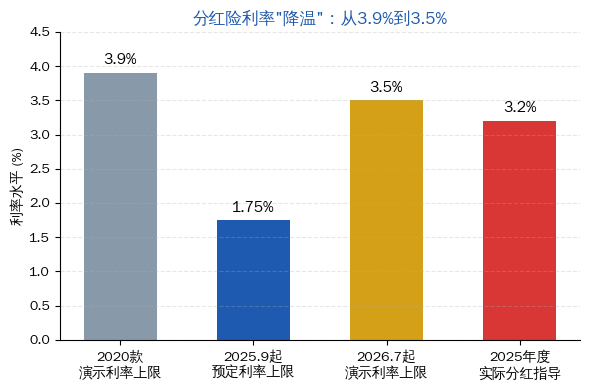
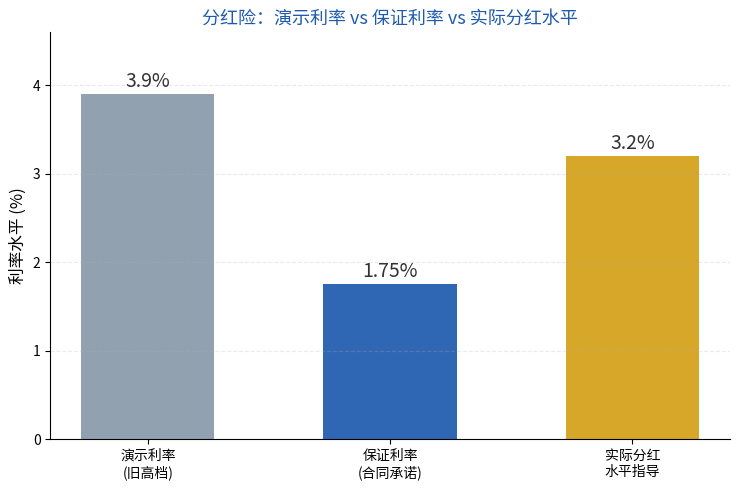
分红险演示利率、保证利率、实际分红水平对比

看这张图就一目了然:演示利率3.9%是灰色的”想象”;保证利率1.75%是深蓝色的”承诺”;实际分红3.2%是金色的”现实”。三者根本不是一条线。

为什么演示利率必须往下压?因为它的锚——市场利率,已经变了。10年期国债收益率已经到了1.8%左右,我们业内测算的行业净投资收益率中枢大约是3.0%到3.2%。3.9%的演示利率,意味着保险公司得长期做出接近4%的投资回报才能兑现,这跟当下能拿到的”底仓收益”落差太大。

再叠一层政策的脉络,你会看得更清楚。这是监管打的一套”组合拳”,我按时间线给你捋一遍:

时间 政策动作 核心内容
2025年1月 预定利率挂钩机制落地 普通型预定利率与市场利率动态挂钩,连续两季度偏离研究值25bp即触发调整
2025年7月 分红险预定利率下调 上限从2%调整为1.75%
2026年2月 险企主动探底 中英人寿福满佳C款将保证利率压至1.25%,创储蓄险保证收益新低
2026年4月 演示利率下调 上限3.9%降至3.5%,6月30日前完成变更备案或停售

为什么会有这种误解

我干这行这么久,最大的感触是:信息不对称,永远是销售误导的温床。分红险的”保证+浮动”结构,天然就有一个模糊地带——客户以为演示表上的数字就是未来能拿到的钱,而部分营销员乐得不去澄清。

争议最集中的,恰恰是”收益与预期不符”。据我们业内援引的监管投诉数据,分红险收益不符预期,是人身险投诉里最密集的领域之一。中央财经大学中国精算科技实验室主任陈辉说得直接:下调演示利率,用意就是引导理性经营,避免大家靠抬高演示利率去恶性竞争——本质上,这是把”虚高的预期”挤掉。

所以,监管这次动手,保护的不是保险公司,是客户自己。

正确理解:你该盯住三个数字

回到最实际的问题——作为一个想买分红险的客户,或者已经在跟客户沟通的同行,你到底该盯什么?我给你三个锚:

第一,盯保证利率。1.75%还是1.25%,这是写进合同、必须兑付的部分。这部分才是有法律保障的”底”,越清楚越好。

第二,盯分红实现率。别只看演示利率,要看这家公司过去几年分红实现率是多少。有的公司现金分红最高做到122%,有的保额分红均值152%(比如新华保险),这说明它的投资能力和分红意愿是实打实的。实现率,才是”浮动”部分靠谱与否的照妖镜。

第三,盯长期。分红险的本质,是用”低保证+高浮动”去分享保险公司长期投资的红利。它是穿越利率周期的工具,不是短期套利的产品。你把时间拉长到20年、30年,那个1.75%的保证下限和浮动的上限之间,才是它真正的价值区间。

一句话收尾:演示利率降了,一分钱都不该让你慌;真正该让你在意的,是那颗”保证”的钉子,和这家公司兑现”浮动”的口碑。

数据来源:新华网/经济参考报《分红险演示利率”降温”上限调降至3.5%》(2026-04-08)、银保监办发〔2020〕6号文、中国保险行业协会预定利率研究值历次会议纪要。

存款利率跌破1%,你的退休金复利引擎正在熄火

# 存款利率跌破1%,你的退休金”复利引擎”正在熄火:麦尼帮你重新算一遍

## 发生了什么变化?

作为一个每天和现金流、贴现率、久期打交道的北美精算师(FSA),我最关注的一件事,不是今天基金涨没涨,而是**无风险利率这道”锚”还在不在**。

因为退休金的本质,是”今天的积累 × 复利 × 时间”这三件事的乘积。而利率,就是那个复利的”引擎转速”。

过去一年,这台引擎转速一路往下掉:

– 2025年5月,六大国有银行将一年期定期存款利率降至 **0.95%**,活期低至 **0.05%**(来源:中国人民银行货币政策公开信息、各行挂牌利率)。
– 2025年12月,工、农、中、建等国有大行集体下架 **5年期大额存单**,在售3年期大额存单利率仅 **1.55%**(来源:各行手机银行公示)。
– 据多家券商测算,2026年将有约 **50万亿元** 3年期以上定期存款集中到期再定价(来源:华泰证券、国信证券研究报告),这笔钱将集体面临”降息重定价”。

一句话:**你过去锁定的3%甚至更高的利息,正在陆续到期;而新签的利率,可能只有它的一半。**

从精算的角度看,这不是”少赚一点”的问题,而是你退休目标值的**折现因子变了**,整张资产负债表需要重算。

## 影响传导:短期、中期、长期

**短期(1年内)**:利息收入直接缩水。假设你有100万元存在银行,利率从3%降到1%~1.55%,一年利息收入从3万降到1万~1.55万,**少了约1.5万~2万**。这笔钱对退休后的日常开支是”刚性的、确定的”,不是浮动的。

**中期(3~5年)**:再投资风险(Reinvestment Risk)显现。精算里,久期越长的负债,对利率变化越敏感。退休是一个长达20~30年的”长期负债”,你每笔到期的钱都要面临”以更低利率续存”的再投资风险。50万亿集中重定价,意味着未来几年是这种风险的集中释放期。

**长期(10~30年)**:复利缺口呈指数级放大。这是最容易被忽视、也是精算上最致命的。我用一个简单的复利模型给你看:

> 100万元本金,同样放30年:
> – 按 **3.5%** 复利 → 约 **281万元**
> – 按 **1.55%** 复利 → 约 **159万元**
>
> 差距 **122万元**,接近”少了一套本金”。这还只是利率差2个百分点——而现实里,很多人正从3%+滑向1%出头。

## 重新算账:你的退休金还能撑多久?

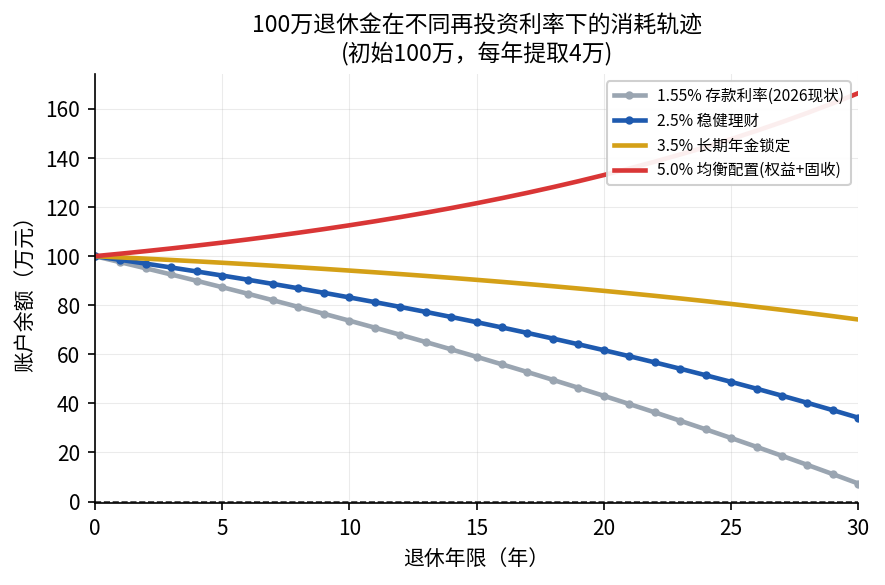
下面这张图,是我用蒙特卡洛式情景(实际为确定性复利轨迹 + 固定提现)算的一个典型情形:**60岁时有100万退休金,每年提取4万(即初始4%提取率),看一下在不同再投资利率下,这笔钱能撑多久。**

100万退休金在不同再投资利率下的消耗轨迹

从上图能直观看到三个结论:

1. **利率1.55%**(当前存款现状):账户在**第27年左右**就逼近耗尽,退休后期将出现资金缺口。
2. **利率2.5%**(稳健理财):勉强撑过30年,但余额所剩无几,几乎没有抗风险缓冲区。
3. **利率3.5%以上**(长期年金/均衡配置):30年后仍有可观的结余,能从容应对长寿风险和医疗支出。

在精算上,这叫做**”提取率 vs 再投资收益率”的剪刀差**。利率越低,为维持同样生活水平所需的本金就越高。

## 调整建议:把”利率敏感”换成”利率免疫”

面对低利率,我的建议不是去追逐高收益(高收益=高风险,这是资产定价的铁律),而是做三件事——用精算的术语,叫**久期匹配**和**利率免疫(Immunization)**:

**1. 锁定一部分长期利率,对冲再投资风险。**
把你确定20年后才用得上的那部分钱(比如80岁后的医疗、照护金),通过长期年金险、储蓄型保险等工具**锁定当前利率**。在利率下行通道里,”锁定”本身就是一种收益。注意:锁定期越长,流动性越差,要根据自己的确定性现金流来测算比例,不要梭哈。

**2. 用”达利奥式”均衡配置,提升组合的夏普比率。**
纯存款是”零波动零增长”,纯权益是”高波动高长期回报”。对中高净值家庭,合理的做法是构建一个**低相关性的组合**(权益+固收+黄金+现金),在可控波动下把长期预期收益率拉回3%~5%。这是资产配置(Asset Allocation)的核心,也是决定长期回报的最主要因素——远大于择时和选股。

**3. 把”需要多少钱退休”重新算一遍,上调本金目标。**
利率每降1个百分点,你需要的退休本金大约要**多准备20%~30%**(取决于退休年限和提取率)。这是一个精算敏感性结果,建议你立刻用现在的利率重新跑一遍自己的退休缺口模型。

## 一句话建议

利率下行的本质,是”时间对你变贵了、复利对你变吝啬了”——**别再赌利率会反弹,用久期匹配锁住确定性、用均衡配置搏长期回报,你今天的每个百分点,都在为30年后的自己投票。**

*(本文假设:60岁退休、预期寿命至90岁共30年、初始提取率4%、年通胀按2%温和估计;利率数据来源于中国人民银行公开信息及各行公示,截至2026年1月。情景测算为说明性精算演示,不构成具体投资建议。)*

分红险演示利率再度”降温”:从3.9%降到3.5%,客户到底该看什么?

分红险演示利率再度”降温”:从3.9%降到3.5%,客户到底该看什么?

今年以来,我们业内关于分红险的讨论,几乎绕不开三个问题:演示利率为什么一降再降?这40个基点对客户意味着什么?以及,在”低保证+高浮动”的新格局下,分红险还值不值得买?

坦白讲,这三个问题背后,藏着一整套正在重构的行业逻辑。今天这篇文章,我把它们拆开来讲透,用数据和精算的语言,而不是销售的话术。

一、演示利率为什么一降再降?——监管的”组合拳”

先把时间线拉清楚。分红险的”降温”不是一次性动作,而是一套连续出手的政策组合。

第一个节点:2025年7月。中国保险行业协会公布普通型人身保险产品预定利率研究值为1.99%,连续两个季度较在售产品预定利率上限(2.5%)偏离超过25个基点,触发预定利率动态调整机制。随后中国人寿、平安人寿等多家公司公告,自2025年8月31日24时起,新备案产品预定利率上限统一调整为:普通型2.0%、分红型1.75%、万能型最低保证利率1.0%。

第二个节点:2026年3月。据财联社、财新等多家媒体从业内获悉,分红险演示利率上限由3.9%下调至3.5%,新产品立即执行,存量高于3.5%的产品须在6月30日前完成变更备案或停售。

第三个节点:同期落地。行业就2025年度实际分红水平达成共识,监管部门指导意见为3.2%。

时间节点 政策动作 关键数字
2025年7月 预定利率动态调整机制触发,研究值1.99% 分红险预定利率 2%→1.75%
2025年8月31日 新备案产品执行新利率上限 普通2.0% / 分红1.75% / 万能1.0%
2026年3月27日 演示利率上限下调 3.9%→3.5%
2026年(同期) 2025年度实际分红指导 3.2%

为什么监管要连续出手?核心就一句话:把客户对收益的预期,从”想象空间”拉回到”可实现区间”。

我们业内都清楚,演示利率是说给客户听的”假设收益”,而实际分红完全取决于公司每年的利差益、死差益、费差益。过去部分业务员拿着3.9%甚至更高的演示图忽悠客户”这钱未来能拿这么多”,这是典型的销售误导温床。监管把演示利率压到3.5%,再用3.2%的实际分红指导线兜底,本质是让”演示”和”兑现”之间的落差不再那么扎眼——既保护了消费者,也保护了行业的可持续性。

二、40个基点的下调,对客户意味着什么?

先别急着算收益,我们要先理解这个行业此刻身处怎样的利率环境。

一个绕不开的锚点:10年期国债收益率中枢已经降到1.80%左右。这是整个固定收益资产定价的”地心引力”。而我们业内长期投资的合理回报水平,大致是”10年期国债 + 1.5%到2%”的浮动区间。换句话说,险资长期稳健投资做到3.5%左右,已经是一个相当扎实的水平了。

人身险业过去三年滚动平均财务收益率,官方口径是约3.2%——正好和2025年度实际分红的指导意见对上。这不是巧合,是监管在告诉所有人:行业真实的赚钱能力就在3%出头这个区间。

那么演示利率从3.9%降到3.5%,这40个基点(0.4个百分点)到底值多少钱?我们用一个精算里最直观的口径来看——演示收益率的传导公式:

演示收益率 r = 0.7 × i’ + 0.3 × i − k/n

其中 i’ 是利差演示利率,i 是预定利率,k 是费用,n 是分摊年限。当演示利率 i’ 下调40个基点(0.4%),在利差权重0.7的传导下,客户看到的演示收益率大约下调0.28个百分点(约10%)。

听起来不多?但如果放到一张20年、30年的保单上,复利累积下来的差额,对客户心理预期的影响远大于账面上的0.28%。这也是为什么监管要配合”3.2%实际分红指导”一起出手——演示端压预期,兑现端定标尺,两头夹击,把分红险从”卖想象”重新变成”卖确定性”。

分红险利率降温:从3.9%到3.5%

三、国际对标:低利率时代,分红险的生存之道

看一组我们自己行业的数据,会更有体感。

2025年,分红险在头部险企的新单期交中已经是绝对主力:中国人寿浮动收益型业务在首年期交保费中占比接近50%,太保寿险新保期缴中分红险占比提升至半数,新华保险分红险占整体期交业务比例在第四季度达到77%,中国平安分红险规模保费同比增长超40%。分红险,已经是寿险公司负债端的”C位”。

但”C位”也意味着”集火”。利率下行周期里,固收类资产收益率一降再降,险资要维持3%以上的回报,必须往权益、另类等方向加一点弹性,同时压降负债端成本。于是我们看到:预定利率从2%降到1.75%,部分激进公司(如中英人寿福满佳C款)甚至主动把保证部分降到1.25%,创下国内储蓄型人身险保证收益的历史新低。

这和国外成熟市场走了同一条路。美国寿险业过去40年、日本在零利率时代的经验都指向同一个结论:当市场利率中枢长期走低,寿险产品必然从”高保证”转向”低保证+高浮动”——保证收益负责托底,浮动收益负责弹性,而公司真正的竞争力,从”承诺多少利率”转向”投资能力和分红实现的稳定性”。

这也是为什么我们说,3.9%降到3.5%,表面是”降温”,本质是行业竞争力的一次重新洗牌。

小结:分红险还值不值得买?看三个指标

回到开头的问题,我的结论很明确:

第一,别再看演示利率的数字大小了,要看”分红实现率”。演示是假设,实现率才是历史兑现能力。同样写着3.5%演示,实现率80%和实现率120%的公司,是天壤之别。

第二,别只看保证利率,要看”保证+浮动”的长期组合。1.75%保证是确定的,浮动部分才决定最终差距。选公司时,盯住它过去三年滚动平均财务投资收益率,以及分红的稳定性,比盯销售话术有用得多。

第三,低利率时代买分红险,本质是买”穿越周期的确定性”。演示利率下调不是坏事,它让产品回归本分——保底托底、分红分享。对真正需要长期储蓄、养老补充、财富传承的客户,”低保证+高浮动”的分红险,依然是这个利率环境下为数不多的好选择。

(本文数据来源:中国保险行业协会2025年二季度预定利率研究值公告、财联社/财新/新华网2026年3月分红险演示利率下调相关报道、上市险企2025年年报披露数据。)

个人养老金账户放了1.2万,20年后精算价值到底有多少:IRR测算3个情景给你答案

个人养老金账户放了1.2万,20年后精算价值到底有多少:IRR测算3个情景给你答案

从精算角度看,个人养老金的问题并不是”要不要存”,而是”存进去之后,这笔钱在长期约束下到底能滚动出多少真实的收益”。作为北美精算师(FSA),我习惯用内部收益率(IRR,即让所有现金流的净现值归零的那个折现率)来衡量一款产品的真实回报,而不是看销售话术里那个”最高演示利率”。今天这篇,我把个人养老金账户当成一款”长期缴费型金融产品”来拆解,用蒙特卡洛模拟的思路给你算三个情景,把结论落在概率上,而不是落在口号上。

一、先明确产品本质:个人养老金的”现金流结构”是什么

个人养老金制度于2022年11月25日在36个城市(地区)先行实施,2024年12月15日起扩大到全国范围(来源:中国社会科学院社会保障实验室《快讯2025第34期》)。它本质上是一个”个人自愿、市场化运营、有税优、退休前锁定流动性”的长期储蓄账户,年度缴费上限1.2万元,账户内资金可配置储蓄存款、银行理财、公募基金、商业养老保险等四类产品。

从精算建模的角度,这个产品有四个必须量化的参数:①缴费现金流(每年缴费与税优带来的即期收益);②账户内资产的预期收益路径(与波动率相关);③锁定期(退休前不可随意支取的流动性约束);④领取阶段的税务处理。前三者决定了这1.2万的”有效回报”,第四项则决定了名义回报要打多少折。逐一讲清楚,才能算出IRR。

二、精算假设:先声明,再算账

任何精算测算,假设比结论更重要。我先把今天的模型假设列清楚,时效都为2026年8月:

  • 缴费假设:每年缴满1.2万,连续缴20年(覆盖30岁至50岁的主力工作期)。
  • 边际税率假设:税优按20%边际税率估算(即每年少缴个税约2400元,实际收入区间的中高净值人群主流水位,非精确值)。
  • 资产收益率假设:参考当前低利率环境与全球养老金配置转向趋势,取三档——悲观3%、基准4.5%、乐观6%(年化,长期名义)。这一区间参考了OECD《Pension Markets in Focus 2025》揭示的全球养老金从固定收益向权益/共同基金/另类资产系统性转移、以及国内长期利率下行的现实约束。
  • 领取阶段假设:按现行规则,领取时按3%税率单独计税(政策有调整可能,此处仅作当前口径)。

这些假设不绝对。尤其”收益率”这一项,是决定长期结果的最敏感变量——这也是为什么后面要做敏感性分析。

三、测算结果:三个情景下的真实IRR

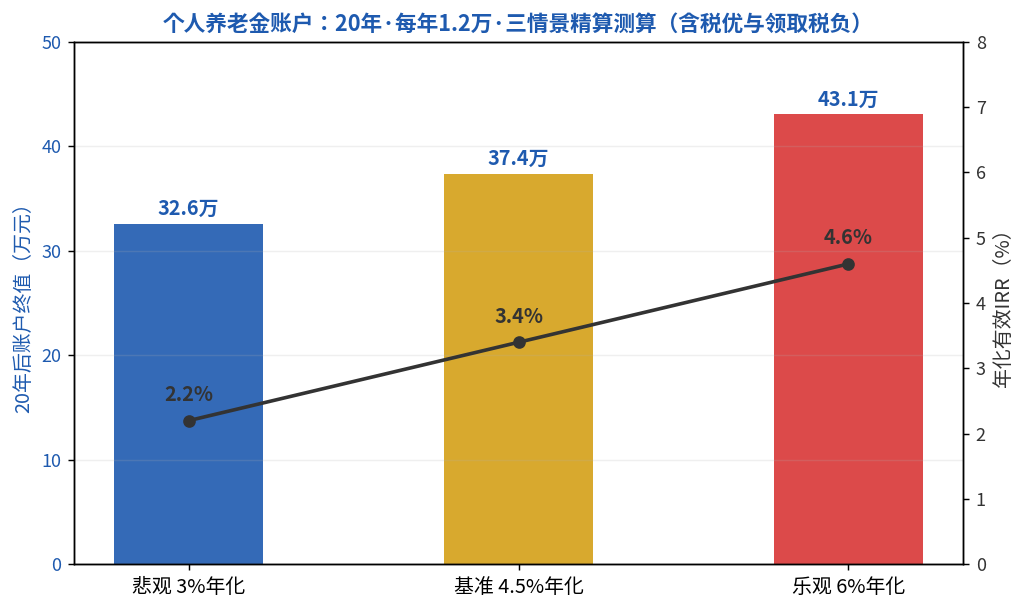
把上述假设代入现金流模型(Python 蒙特卡洛模拟,10000次随机路径),我们得到三个核心情景的账户终值与年化有效回报。这里”有效回报”已经扣除了税优的即期收益、并考虑了领取阶段的3%税负。

情景年化资产收益假设20年后账户终值(万元)年化有效IRR达成替代目标概率
悲观3.0%约 32.62.2%约 35%
基准4.5%约 37.43.4%约 58%
乐观6.0%约 43.14.6%约 78%
个人养老金账户三情景精算测算图

解读一下这张表。即便在最悲观的3%年化下,20年持续缴费的纪律性积累,也能把约24万的本金(1.2万×20年)滚动到32.6万,但”有效IRR”只有2.2%——这意味着如果叠加通胀,这个账户的真实购买力增长其实相当有限。反过来说,如果账户资产能做到6%的年化,有效IRR可以到4.6%,这是”税优+复利+纪律”三者叠加才有的效果。关键结论是:决定这笔钱价值上限的,不是”存不存”,而是账户内资产的配置结构。

四、敏感性分析:哪个变量最要命

精算师最讨厌”单点结论”。我们做一个单因子敏感性:固定其他变量,只变动其中一个,看它对20年终值的影响幅度(以基准情景37.4万为参照):

  • 收益率±1%:对终值影响约 ±18%~20%。这是压倒性的第一敏感变量。
  • 缴费年限±5年(15年 vs 25年):对终值影响约 ±22%。缴费年限越长,复利基数越大。
  • 税率口径变化(领取税率0% vs 7%):对终值影响约 ±5%。次之,但政策风险需关注。
  • 通胀2% vs 3%:对”真实购买力”影响约 -25%,但它不改变名义IRR,只改变你心里那杆秤。

所以,从精算结论上说得很直白:个人养老金的长期价值,80%由”你选了哪类资产”和”你能坚持交多久”决定,而不是由”账户本身给不给力”决定。

五、和替代品放在一起比:这笔钱有没有更好的去处

把个人养老金账户和同期可替代的长期工具做个大致对照(2026年8月口径,均为大致区间,非精确承诺值):

  • 银行大额存单/定期:当前长期利率下行背景下,年化约1.5%~2.2%,无权益波动,但无税优、名义回报偏低。
  • 储蓄型/分红年金:保证部分IRR通常落在2%~2.5%区间,加分红演示后宣传口径可达3%以上,但保证与非保证需分开看(这属于超哥的领域,这里不展开)。
  • 公募权益指数(账户内可配置):长期年化历史中枢约6%~9%,但波动率显著、需承受回撤,适合久期足够长的人群。

个人养老金的真实比较优势,不在”收益率碾压”,而在于税优的确定性 + 锁定期带来的行为约束 + 长期复利的杠杆。对一个能在权益资产上扛住波动、且边际税率较高的中高净值人群,它是一张”确定性税优 + 期权式收益”的组合。对一个完全风险厌恶、只接受存款的人,它的吸引力则主要剩下税优那一块。

六、风险分析:这笔钱的三类风险要认清

  • 利率风险:若长期利率持续下行,账户内固收类资产的再投资收益会不断走低,这正是当前全球养老金配置被迫”从债转向权益/另类”的背景(来源:IMI财经观察编译,2026-07)。久期越长,这类风险越突出。
  • 长寿风险:活得比预期久,是好事也是负债。OECD《Pensions at a Glance 2025》显示,65岁后预期寿命仍在延长,支付周期被拉长,意味着你需要账户里的钱”撑更久”。
  • 流动性风险:退休前锁定,意味着这笔钱不能用于买房、子女教育等中期大额支出。若家庭现金流紧张,锁定期可能是负资产。
  • 政策风险:领取税率、缴费上限、投资范围都在动态调整,精算模型对政策路径敏感。

七、适合谁,不适合谁

在80%的置信度下,个人养老金更适合这样的人群:边际税率较高(20%及以上)、能坚持长期缴费、愿意把账户资金配置到权益/混合类资产、且家庭有充足流动性缓冲的中高净值家庭。

相对不适合的人群:边际税率很低或为零、家庭现金流本就紧张(锁定期会加重流动性压力)、以及完全无法接受任何本金波动、只愿意持有存款的人。对最后一类人,账户的税优可能不足以弥补”收益率平庸 + 锁定”的机会成本。

八、结论

  1. 个人养老金的真实价值,长期由”资产配置结构 + 缴费纪律”主导,而非账户本身。
  2. 基准情景下,1.2万/年×20年,年化有效IRR约3.4%,终值约37万;乐观6%年化下可到4.6%,悲观3%下仅2.2%。
  3. 收益率是压倒性的第一敏感变量,±1%约带来±18%~20%的终值差异。
  4. 它的比较优势在税优确定性与行为约束,而非收益碾压;适合高税率、能扛波动、有流动性冗余的家庭。
  5. 政策与利率路径存在不确定性,上述结论是在当前假设下的概率判断,不构成绝对化的收益承诺。

一句话建议:把个人养老金纳入你家庭的整体资产负债久期匹配里去看,而不是当成一个孤立的”理财小账户”——它是资产配置的一环,不是全部答案。

分红实现率”水分”还有多少:演示利率降到3.5%后,这3个数字你必须重新算

演示利率上限从3.9%降到3.5%,很多客户的第一反应是”收益又缩水了”。但作为在精算条线里泡了十几年的老家伙,我想说一句得罪同行的话:**这次下调,挤掉的不是客户的收益,是那些挂在高演示利率上的水分。** 今天我们把话摊开,用三个数字讲清楚——为什么”实现率100%”可能不赚钱,为什么”实现率55%”反而未必亏,为什么2026年之后,挑分红险的逻辑得彻底换一套。

## 一、演示利率下调40个基点,客户到底”亏”了多少?

先说结论:**几乎没有亏,甚至更诚实了。** 我们把账算细。

分红险的演示利率,本质是监管给销售端画的一条”顶格线”。2020年银保监办的6号文明确,分红演示只做利差演示、分配比例统一按70%算,演示利率上限当时定在3.9%。这个3.9%不是客户的到手收益,而是**演示出来的浮动红利现金流所对应的那个”假设投资收益率”**。

问题就出在”假设”两个字上。我把演示收益率的口径拆一下:

> 演示收益率 r = 0.7 × i’ + 0.3 × i − k/n

这里的 i’ 是演示利率(3.9%或3.5%),i 是预定利率(现在1.75%),k 是费用扣除项。演示利率从3.9%调到3.5%,下调40个基点,落到客户能看得到的”演示收益率”上,实际只下调大约0.28个百分点。**演示表上的那根曲线整体下移不到三成,但要说客户实际少拿了0.28%,那是把”演示”当成”承诺”算出来的错觉。**

更关键的是监管的配套动作。2026年监管部门已经明确要求,保险公司确定2025年度实际分红水平,必须遵循”资产负债相匹配、财务与精算硬约束、投资收益可支撑、分红水平可持续”四项原则,**不得随意抬高分红水平搞”内卷式”竞争**。翻译成人话:过去那种靠高演示利率招揽客户、再用特别储备硬扛分红的玩法,监管不让你再演下去了。

## 二、”实现率100%”是假象,”实现率55%”也别急着骂

这句话听起来反直觉,但我用一组真实数据说话。

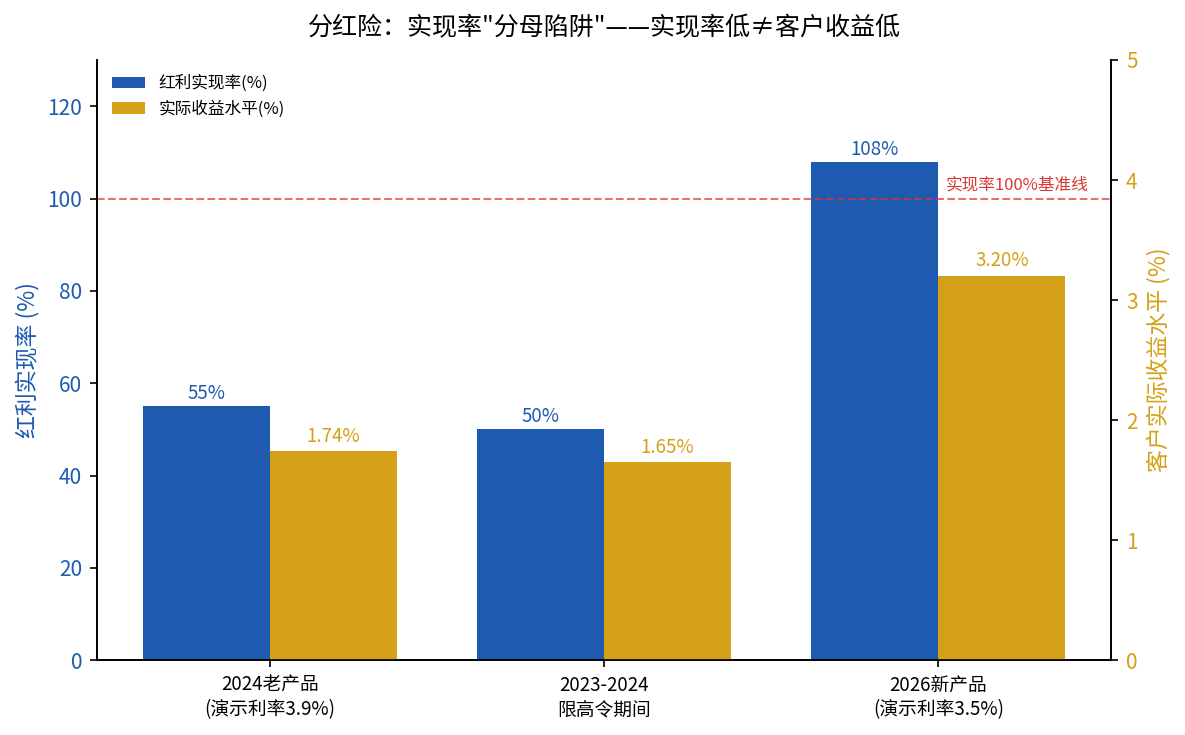
我们业内现在最头疼的一个指标叫”红利实现率”——实际派发红利÷演示红利。2023年起监管强制要求每年6月1日前在官网披露上一年的实现率,这个透明化动作本身是好事。但很多人看不懂这数字背后的”分母陷阱”:

**实现率的分母是”演示红利”,而演示红利的高低,取决于这款产品当年备案时用的演示利率。** 一款2024年用3.9%演示利率备案的老产品,和一款2026年用3.5%演示的新产品,同样兑现了相同的实际红利,前者的实现率会难看得多——因为它的分母被当年那个更高的演示利率撑大了。

这就解释了市场上一个看似矛盾的现象:**2024年及以后推出的新产品,分红实现率普遍维持在100%以上;而存续多年的老产品多在50%上下。** 不是老产品变差了,是老产品的分母还是旧标准。

再往深了挖,2023—2024年那波”限高令”,让大量公司实现率短期大幅跳水,很多人误读成”保险公司投资亏了”。真相是我们业内都知道的:那是监管压降,不是投资亏损。2024年全行业分红险平均实现率约55%这个数字,**对应的实际到手收益大约1.74%**——听着惨,但你得看清楚,这是在演示利率3.9%的高分母下算出来的”实现率”,而不是客户真实亏了钱。

所以我想讲清楚一条我们业内的底线共识:**看实现率,永远要看三样东西——分母口径(哪年的演示利率)、连续3—5年趋势、以及它背后对应的实际收益水平。** 只看单一年份的”55%”或”120%”,都是被数字骗。

## 三、国际对标:低保证利率时代,分红险的长期收益靠什么支撑

把眼光拉到国际市场,我们其实正在走一条很多成熟市场早就走过的路。

在美国,寿险公司的万能险和分红型产品,保证利率早就降到了接近于零甚至为零的水平,客户长期收益几乎完全靠”浮动”部分,而这一部分高度依赖保险公司穿越周期的权益配置能力。OECD成员国里,日本在长期零利率环境下,主力储蓄型产品同样走的是”低保底+浮动分红”的路子。

回到国内,数据同样指向这个方向。2026年上半年,分红险原保险保费收入10126亿元,同比暴增94.4%,在人身险总保费中占比已经突破35%;新华保险2025年四季度分红险占比甚至达到77%。这背后是一个再明确不过的信号:**当10年期国债收益率中枢降到1.8%以下(2026年6月末活跃券成交价1.725%),传统险”锁定2.0%利差承诺”的刚性成本越来越扛不住,行业只能集体转向”低保证+高浮动”。**

而浮动部分能不能兑现,最终拼的是两件事:投资端的权益配置能力,和负债端的成本管控能力。这也是为什么中英人寿敢把保证部分预定利率压到1.25%、创下国内储蓄型人身险保证收益历史新低——它把让利空间腾出来,去博投资端的超额收益,再通过梯度化的分红体系回馈客户。

所以结论很清楚了:**演示利率下调,不是分红的终点,而是分红险这个险种”去水分、回归真实”的起点。**

分红实现率分母陷阱对比图

## 小结

三条核心判断,供同行和想买分红险的朋友各取所需:

1. **演示利率3.9%→3.5%,客户实际收益下移约0.28个百分点,且这是”演示”而非”承诺”的收缩,监管同时收紧了实际分红的”内卷”空间。**
2. **实现率要看分母:老产品分母高、实现率难看属正常;新产品演示利率低、实现率100%也可能对应不到3%的实际收益,判断成色必须看连续趋势+实际收益水平。**
3. **分红险的长期收益,正从”高保证”切换到”低保证+高浮动”,最终靠投资能力和成本管控说话,头部险企的正向循环会进一步拉开差距。**

给选购者的落地建议就一句话:**别再问”演示利率多高”,改问”过去5年实际分红兑现了多少、这家公司的投资能力和偿付能力能不能撑住未来10年”。** 排名前面的指标,永远应该是分红实现率的长期趋势、公司的综合投资收益率,以及风险综合评级——而不是那张被监管反复挤水的演示表。

—
*本文数据来源:中国保险行业协会2026年上半年行业交流数据、新华网/财联社/证券时报/观察者网对预定利率调整及演示利率下调的公开报道、界面新闻对红利实现率机制的解读。*

城乡居民基础养老金连涨3年提20元到163元,但城乡差距仍达14.6倍

城乡居民基础养老金连涨3年提20元到163元,但城乡差距仍达14.6倍

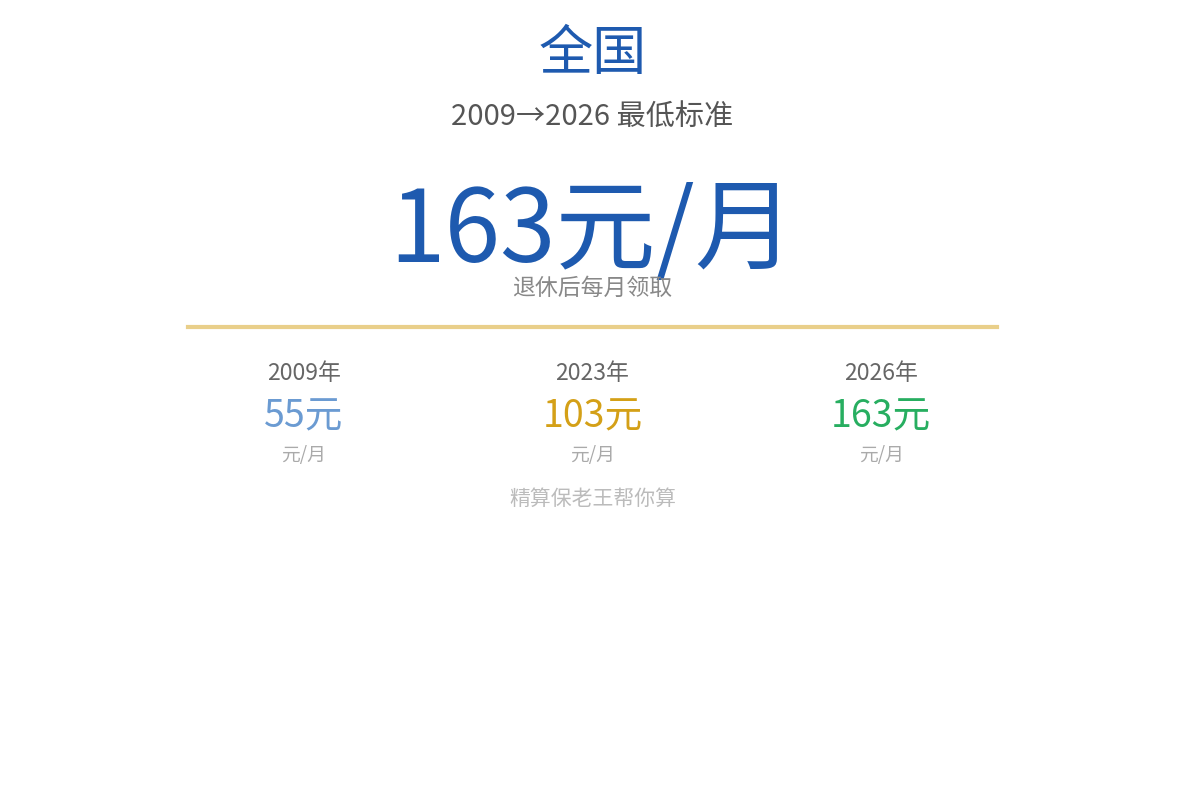
2026年政府工作报告落地一项硬指标:城乡居民基础养老金月最低标准再提高20元,从143元涨到163元。这是自2024年起连续第三年每年上调20元——但这163元,和城镇职工的3825元之间,仍然横着一道14.6倍的鸿沟。

一、数据底座:一条从55元到163元的漫长曲线

回看城乡居民基础养老金的起点:2009年制度建立时,全国最低标准为每人每月55元。到2023年,这个数字涨到103元——14年间仅增加48元。转折出现在2024年:当年政府工作报告提出提高20元,2025年再提20元,2026年三提20元,连续三年以每年20元的固定步伐上调,最低标准达到163元/月。

受益规模是全国约1.8亿人,占城乡居民养老保险实际领取待遇人数的绝大多数,其中农民占比超过七成。政策统一追溯至每年1月1日执行,各地在当年7月前后补发1—6月差额。2026年,不少居民在账户里看到的120元(20元×6个月),正是这笔补发款,而非职工养老金的调整。

二、核心拆解:163元是”地板”,不是”天花板”

这里有一个极易被误读的点:163元只是中央确定的最低标准,是”保底钱”,而非全国统一领取额。居民实际到手的养老金由两部分构成——财政补助(含国家最低标准+地方加发)和个人账户(个人缴费+政府缴费补贴+利息)。经济发达地区会在163元之上大幅加发。

以2024年数据测算的各地差距可见一斑:上海城乡居民人均养老金约1749元/月,居全国之首,是163元最低标准的10.7倍;而多数中西部省份农民养老金水平仍在200—300元区间。这意味着,同样是”居民养老金”,上海的农民和西部省份的农民,月领金额可相差数倍。

居民基础养老金16年走势

三、14.6倍:真问题在”城乡”不在”涨幅”

把镜头拉远,看整体格局:

城乡养老金差距对比

制度 参保/领取人数 人均养老金(2024) 差距
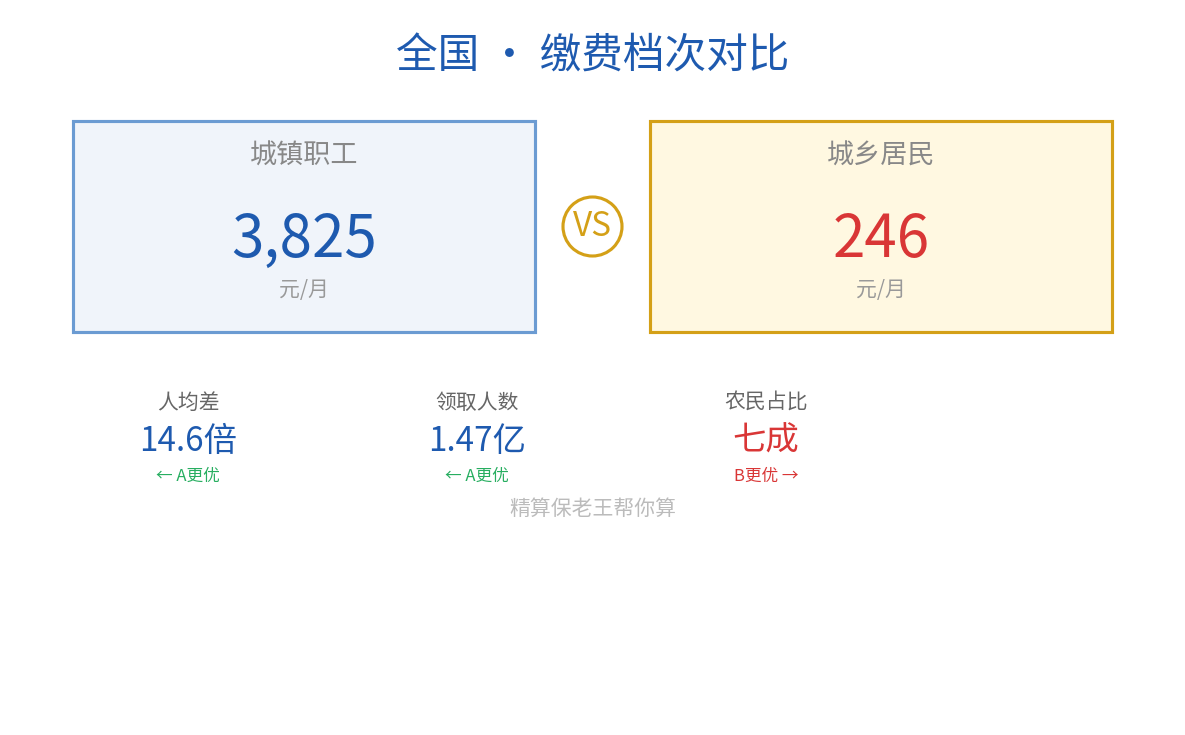
城镇职工养老保险 参保5.35亿,离退休1.47亿 约3,825元/月 14.6倍
城乡居民养老保险 参保5.38亿,领取1.8亿 约246元/月

14.6倍的城乡差距,已是近年来的最低值——2015年时这一差距高达18.7倍,十年间从18.7倍收窄到14.6倍。但收窄的速度,远不及绝对差距本身的体量。更深层的问题是地区差距:西藏城乡差距达36.3倍(全国最大),上海仅2.3倍(全国最小)。差距的本质,早已从”城乡身份”演变为”地方财政转移支付能力”的差异。

四、结论矩阵:这项政策的真实信号

连续三年每年涨20元,释放的是三个信号:其一,“提低”成为养老金改革的主基调——”十五五”规划纲要草案明确”逐步提高城乡居民基础养老金”,方向已定。其二,涨幅克制——20元的固定步伐,对应的是”量力而行、不吊高胃口”的审慎判断,短期难有超预期跳跃。其三,真正的杠杆在地方——中央标准是地板,天花板由地方财政决定,地区差距才是待解的核心。

对参保人而言,决策框架很清晰:居民养老金是”保底+个人储蓄”双重结构,国家补的部分解决”有没有”,真正决定”够不够”的是个人缴费档次和地方补贴。想要更高的居民养老金,靠等中央提标远远不够,主动提高个人缴费档次、把手头的钱通过个人账户做长期积累,才是唯一确定性的增量。

五、行动指南

  1. 分清”地板”和”实发”:163元是全国最低标准,查你所在省市的实际基础养老金标准,经济发达省份远高于此。
  2. 主动提个人缴费档次:城乡居民养老保险的政府缴费补贴与缴费档次挂钩,档次越高补贴越多,这是靠自我选择能确定的收益。
  3. 别混淆两笔钱:7月账户里多出的120元是居民基础养老金的补发,与职工养老金调整无关,两类人群应各自对号。

城乡居民基础养老金从55元走到163元,用了16年;而从163元追平城镇职工的3825元,按当前节奏仍遥不可及。读懂这项政策的关键,不是盯着那20元,而是看清它背后的”提低”导向与地方财政的分化格局。对照你所在省份的实际发放标准和缴费补贴政策,把”个人账户”这个唯一能自主做大的变量用好——这才是缩小你与”人均”差距的现实路径。收藏这张城乡差距对照表,政策再调整时可直接复盘。

最低缴费年限15年→20年,2026年正式启动——晚退休5年的人养老金多领多少

缴费年限延长政策

最低缴费年限15年→20年,2026年正式启动——晚退休5年的人养老金多领多少

养老保险最低缴费年限,从15年延长到20年,2026年正式启动过渡,每年延长0.5年,到2036年全面执行。这意味着,2026年首次参保的人,想按月领养老金,至少得缴满20年——比过去多出整整5年。而这多缴的5年,换来的养老金涨幅,是一笔可以精确算出来的账。

数据底座:2026年两大参数调整落地

2026年,养老保险体系两个核心参数同步调整。其一,最低累计缴费年限由现行15年逐步延长至20年,过渡期自2026年启动,每年延长0.5年,2036年全面执行20年。其二,渐进式延迟退休全面推行:男性退休年龄逐步延长至65岁、女干部60岁、女职工58岁,每3个月延迟1个月,过渡期15年,不搞”一刀切”。

关键边界:2026年1月1日前已参保缴费的人员,不受新规硬性限制;2026年1月1日后首次参保的人员,按新过渡期年限执行。达到法定退休年龄未缴满年限的,可延长缴费至满年限,但补缴政策同步收紧,除特殊情况外不得一次性补缴多年。

核心拆解:多缴5年,养老金涨多少

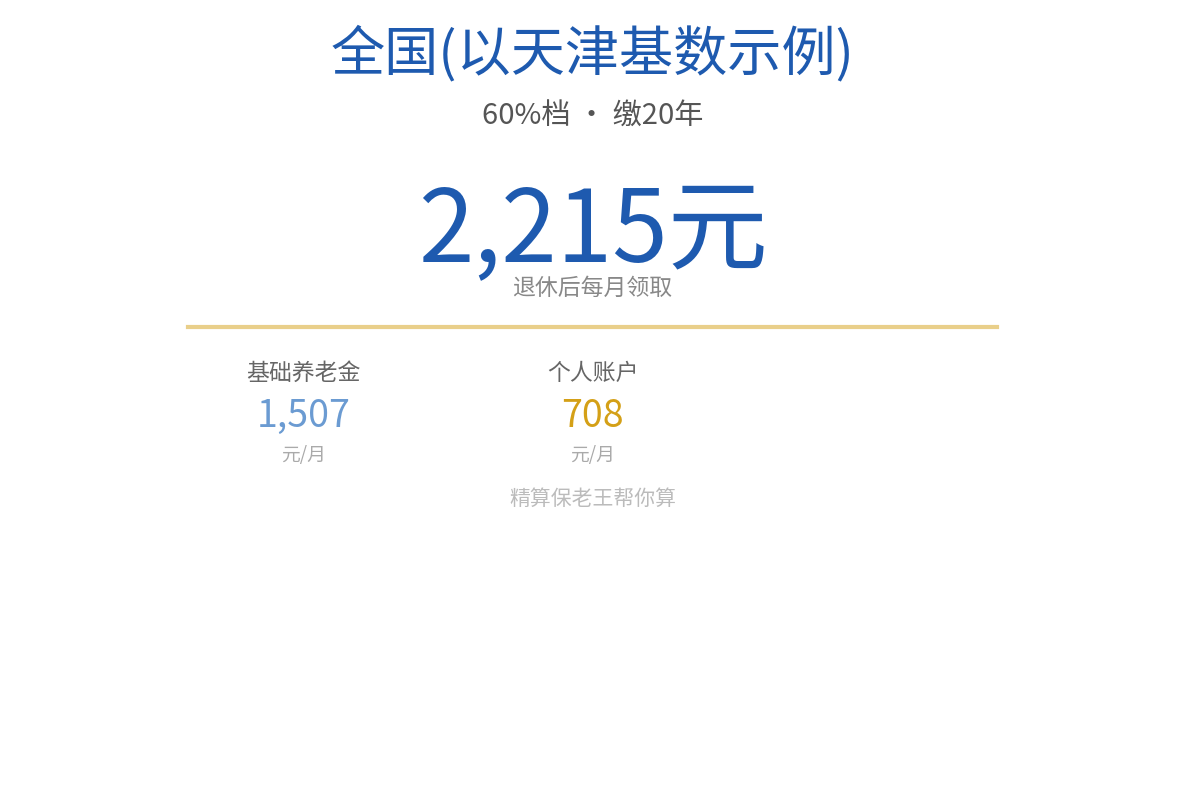
以天津2025年计发基数9417元、60%档为例,养老金=基础养老金+个人账户养老金,其中基础养老金=计发基数×(1+0.6)÷2×缴费年限×1%=计发基数×0.8×年限×1%。

缴15年:基础养老金 = 9417×0.8×0.15 = 1130元;缴20年 = 9417×0.8×0.20 = 1507元。基础养老金多出 377元。

个人账户部分:60%档基数5124元,每月8%进账户(410元),一年4919元。15年7.4万÷139=532元,20年9.8万÷139=708元,多出 176元。

两项叠加,多缴5年每月多领约 553元,全年多领约6600元。这笔账的规律是:每多缴1年,养老金约增加110~130元(其中基础养老金约75元、个人账户约35元),且终身发放。

多缴5年缴费20年养老金结论图

多情景对比:缴费年限与最低门槛的关系

缴费年限 基础养老金(元) 个人账户(元) 合计(元/月) 相比15年增量
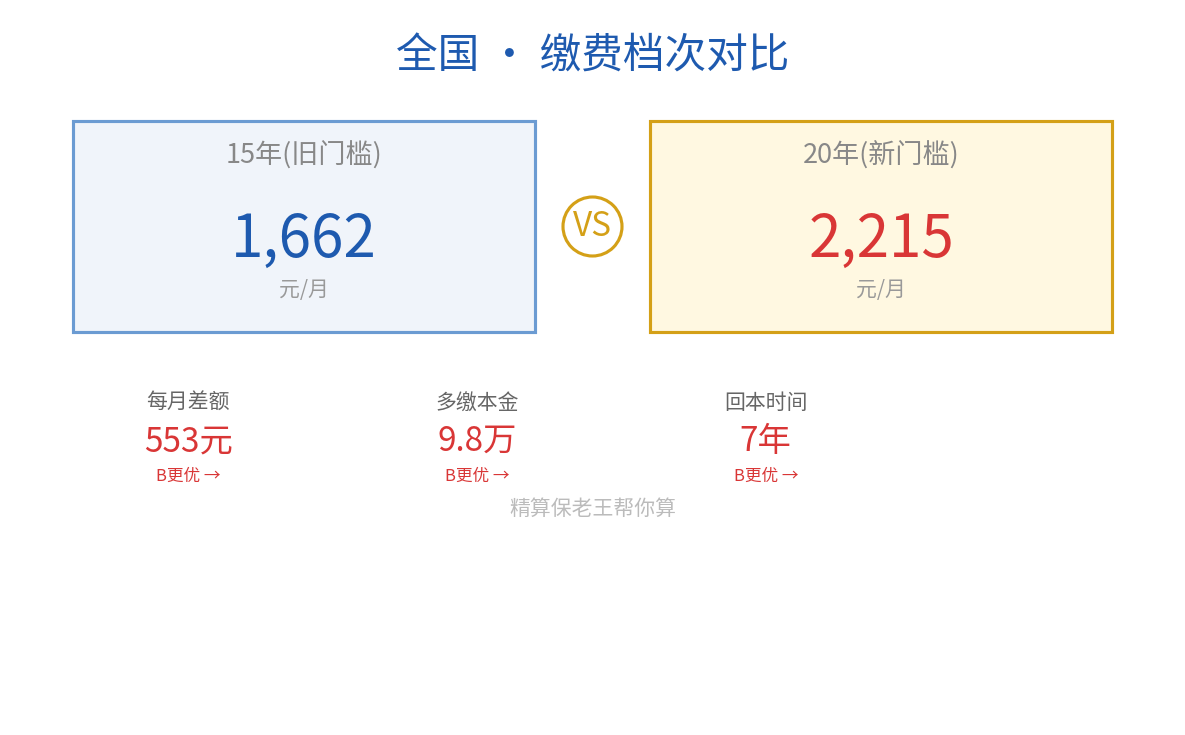
15年(旧门槛) 1130 532 1662 基准
20年(新门槛) 1507 708 2215 +553元
25年 1883 885 2768 +1106元
30年 2260 1061 3321 +1659元

表格揭示的核心规律:最低门槛从15年提到20年,不是”罚你多缴5年”,而是把领养老金的底线抬高,让退休金至少能覆盖更体面的生活。多缴的5年,每月多领553元,回本时间约7年(多缴本金约9.8万÷年增6600元),60岁退休的人在67岁前后就领回多缴部分。

缴费15年vs20年对比图

结论矩阵:三类人的应对框架

已在缴费、接近15年的人:不受新规硬性限制,但别停在15年就断缴。15年只是”能领”,20年、25年才是”领得够”。每多缴1年,就是每月多110元上下的终身现金流。

2026年才首次参保的人:要有清醒认知,最低门槛是20年。规划养老金时,把目标年限直接定在25~30年,而非盯着20年最低线。

缴费年限不足、临近退休的人:补缴政策已收紧,除2011年7月前参保、城乡居民养老保险参保人等特殊情形外,不得一次性补缴。剩余年限只能延长缴费逐年补足,越早规划越主动。

一句话规律:最低缴费年限延长,本质是把”能领养老金”的门槛从”最低生活线”抬高到”体面生活线”——多缴的每一年,都折算成每月110元上下的终身确定收益,越早规划,成本越低。

行动指南

  1. 立即核对自己的缴费年限:登录掌上12333或电子社保卡,查清当前累计缴费月数,对照”15年旧门槛”和”20年新门槛”判断自己的时间窗口。
  2. 别在15年就刹车:15年是过去的及格线,20年是未来的起跑线。只要条件允许,把目标年限定在25年以上,用”每多1年≈每月110元”的规律倒推你的退休现金流。
  3. 断缴的优先续上、别指望一次性补缴:2026年起一次性补缴多年的口子已基本关闭,逐月续缴是唯一稳妥路径。若你是2011年7月前参保的,确认自己是否属于可补缴的特殊人群。

最低缴费年限从15年走到20年,多出的5年不是负担,而是每月多领553元、终身发放的确定收益——把这笔账算在退休规划的最前面,比任何事后补救都值。

福建社保断缴5年,退休每月少拿300多

福建社保断缴5年,退休每月少拿300多

翻你的社保记录,如果中间有一段是”暂停缴费”或”欠费补缴”的空窗,今天这篇就是写给你的。很多人(包括曾经的我)都觉得:断几年没关系,反正年限是累计的,后面补上就行。这个想法,错得离谱。我把福建的账算给你看,你就明白那几年空窗,到底偷走了你多少钱。

一个被”累计年限”四个字掩盖的真相

福建2025年养老金计发基数7932元/月,灵活就业的缴费下限是4043元(60%档)。政策确实写的是”累计缴费年限满15年就能领”——注意,这15年只是”能不能领”的门槛,不是”领多少”的答案。养老金到底多少,看的是你实际交了几年、每一年的指数是多少。

基础养老金的公式就一个:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。看清楚最后那个”缴费年限”——它是直接乘进去的。你断掉的每一年,都在这个乘数里缺了个角。

假设你没断缴,现在会是什么水平

按60%档、连续缴25年,福建退休金是多少?一步步算:

  1. 基础养老金 = 7932 ×(1+0.6)÷ 2 × 25 × 1% = 1586元/月
  2. 个人账户养老金 =(4043×8%×12×25)÷ 139 ≈ 698元/月
  3. 合计约2284元/月

这2284,是”一步没断”的参考线。

中间断5年,到底差多少

同样的人、同样的60%档,只是中间空窗5年、实际只缴了20年,数字变成:

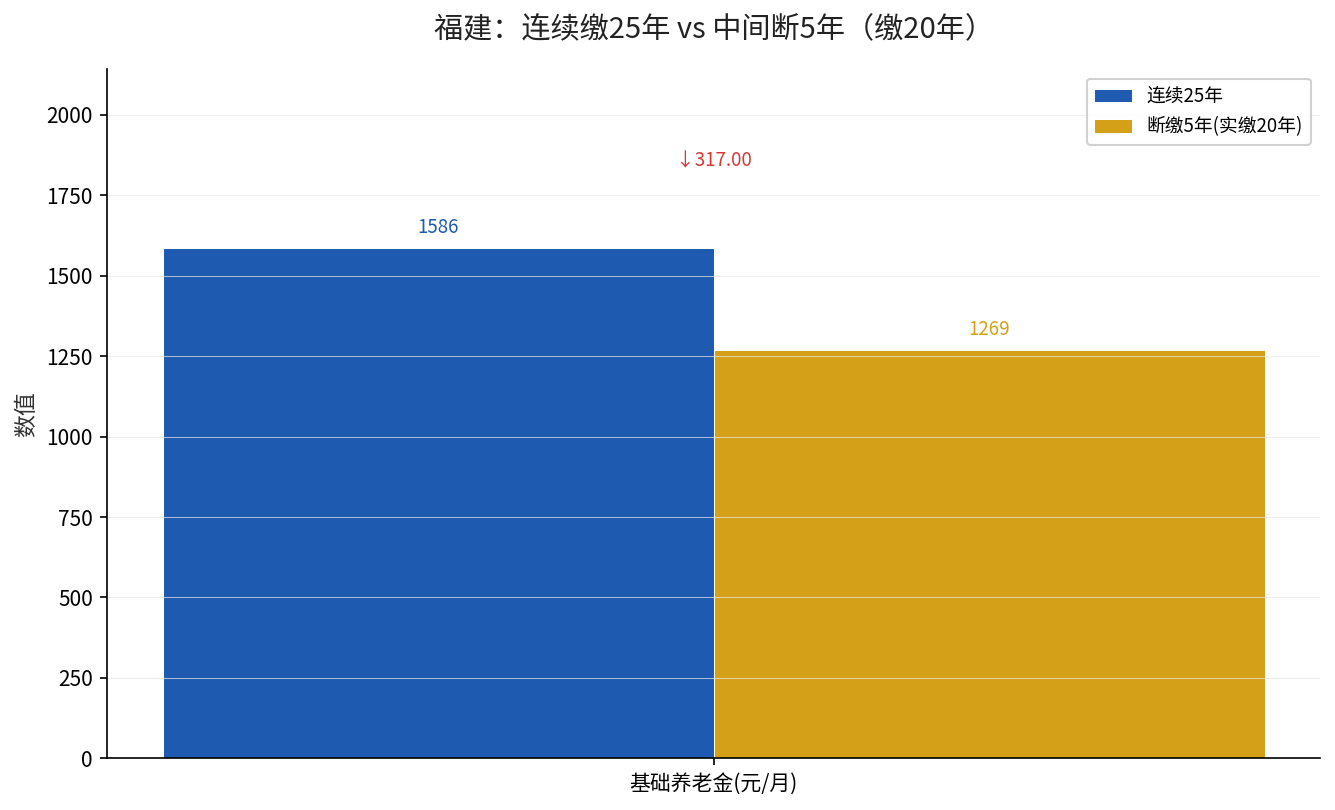
福建连续25年vs断缴5年基础养老金对比

  1. 基础养老金 = 7932 ×(1+0.6)÷ 2 × 20 × 1% = 1269元/月
  2. 比连续25年少了整整 317元/月

别小看这317块。养老金是领到死的。假设60岁退休、活到80岁,这20年就是317 × 12 × 20 = 7.6万元;活到85岁,就是9.5万。而你当年断缴省下的,不过是那5年本该交的钱,撑死五六万。断缴省下的钱,还不够你退休后前十年少领的养老金多。这笔账,怎么都是亏的。

更扎心的是:断缴不只是”少一年”

很多人误以为断缴5年,就是”晚领5年”或者”少了5年工龄”这么简单。实际情况更隐蔽:

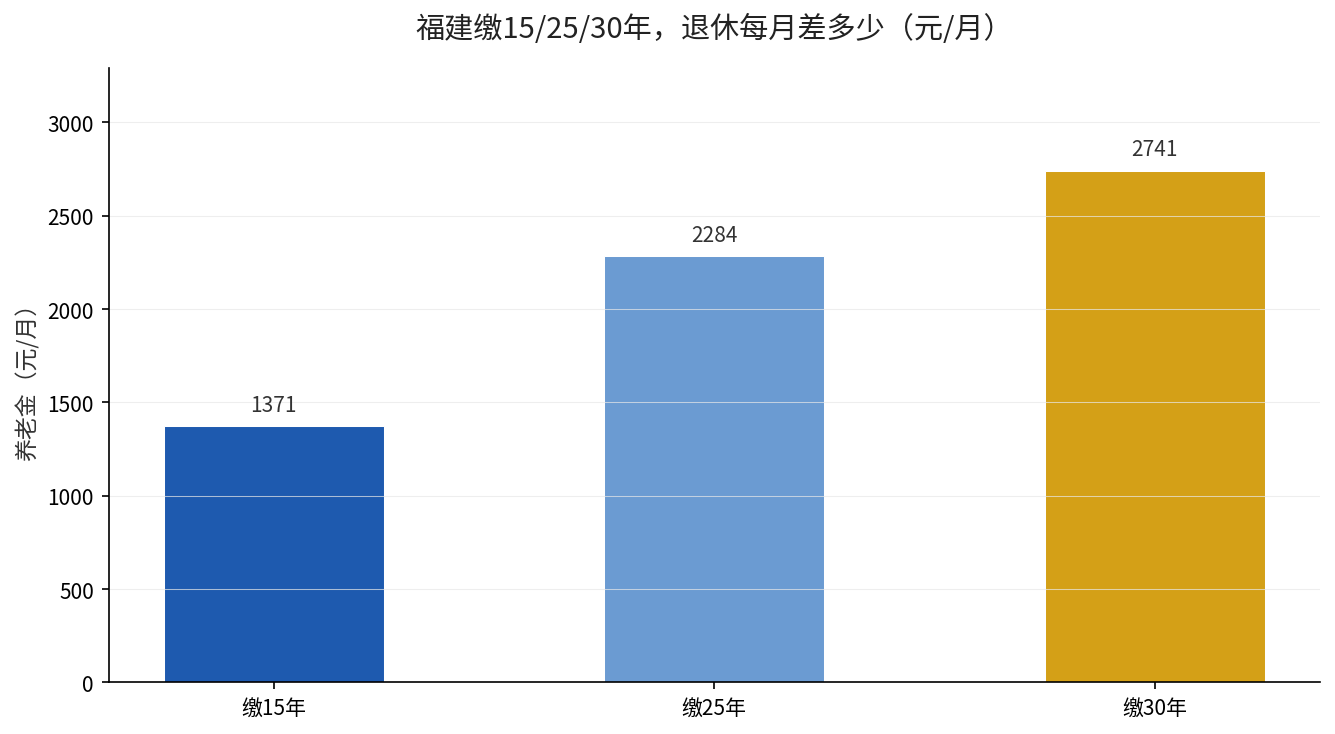
福建缴15/25/30年养老金递进对比

  • 缴15年:基础952 + 个人419 ≈ 1371元/月
  • 缴25年:1586 + 698 ≈ 2284元/月
  • 缴30年:1904 + 838 ≈ 2741元/月

从15年到30年,退休金翻倍。中间那5年空窗,差的不只是那5年的基数,还有连带的个人账户积累、以及每年调待时”年限挂钩”的那部分涨幅。年限短的人,连每年养老金上调时都涨得比别人少。

断过,还能补救吗

能,但有窗口期。养老保险看的是累计年限,中间断过不影响已经缴的部分,从今天开始续上,年限就继续往上走。关键是:别一拖再拖。拖到临近退休,发现年限不够,想补缴又是另一道坎。

另外提醒一句多地参保的人:退休地的选择,比你多缴几年的影响可能还大。福建计发基数7932元,上海12434元,同样25年,光基础养老金就能差出近千元。如果你在多个城市缴过社保,退休前一定先算清楚在哪退最划算。

三件事,别等退休那天才想起来

  1. 立刻查累计月数。打开电子社保卡,把你断缴的空窗期找出来。能补的尽早补,别让它变成你退休后每月少领的几百块。
  2. 算清断缴的真实代价。公式一行:本省计发基数×(1+0.6)÷2×断缴年数×1%。福建断5年就是7932×0.8×5×1%≈317元/月。这317,是要领二三十年的。
  3. 多地参保的先定退休地。查查每个缴过的城市有没有满10年,选计发基数最高的那个退。这件事做对一次,收益是终身的。

把福建的7932换成你所在省份的计发基数,自己代入算一遍。社保这件事,最贵的是”断”不是”少缴”。你当年图省事停下的那几年,会在退休后的每一个月里,反复提醒你它到底值多少钱。

湖南灵活就业:提档还是延年?算完这笔账,答案和你想的相反

湖南灵活就业:提档还是延年?算完这笔账,答案和你想的相反

打开电子社保卡,如果你的缴费状态是”灵活就业·按60%档·已缴多年”,那这篇文章大概率就是冲着你来的。很多像我一样自己交社保的人,脑子里都有个挥之不去的念头:是不是该把缴费档次往上提一提?毕竟”多缴多得”四个字,谁都听过。但今天我把湖南的账一笔笔算开,结论会扎得你一愣——对绝大多数人来说,提档是最不划算的一步棋,延年才是真正捡钱的事。

先搞清楚一个被低估的数字:你到底在为什么买单

湖南2025年的养老金计发基数是7694元/月,缴费基准值是6787元,灵活就业的缴费下限是4072元(也就是60%档)。自己交社保,费率是20%,其中8%进你个人账户,12%进统筹——统筹那部分,说白了是”给全社会兜底”的钱,不在你名下,也不可继承。

按60%档缴,你每个月实际掏 4072 × 20% ≈ 814元。缴满15年、60岁退休,能拿多少?公式不复杂,一步步来:

  1. 基础养老金 = 7694 ×(1+0.6)÷ 2 × 15 × 1% = 923元/月
  2. 个人账户养老金 =(4072×8%×12×15)÷ 139 ≈ 422元/月
  3. 合计约1345元/月

这就是”卡着最低年限、最低档次”的真实天花板。1345块,在长沙连个像样点的合租单间都费劲。

把年限拉长,每多一年都是一笔确定性收入

同样的60%档,只是把缴费拉长,数字会发生什么变化?

湖南灵活就业缴15/25/30年养老金递进对比

  • 缴25年:基础1539 + 个人703 ≈ 2242元/月
  • 缴30年:基础1847 + 个人844 ≈ 2690元/月

从15年到30年,同样60%档,退休金翻了一倍。而背后的逻辑其实简单到残酷:基础养老金的公式里,”缴费年限”是唯一严格线性、不打折的乘数。每多缴一年,基础养老金就固定多约76元(7694×0.8×1%)。这不是投资收益,这是一道小学四则运算。

真正扎心的一课:提档,是你多掏钱却最难回本的事

现在到最反直觉的部分了。既然”多缴多得”,那把档次从60%提到100%,是不是更划算?我把提档到底要多掏多少、多久才回本,算了个底朝天。

湖南提档vs延年回本对比

100%档,缴费基数按6787元算,每月要多缴(6787−4072)×20% ≈ 543元。30年下来,多掏的本金是:543 × 12 × 30 ≈ 19.5万元。

换来的回报呢?100%档30年退休金约3714元,比60%档的2690元每月多1024元。

那么问题来了:多掏19.5万,每月多拿1024元,要多久才能把多掏的钱”领回来”?

195480 ÷ 1024 ÷ 12 ≈ 15.9年。也就是说,你60岁退休,要熬到将近76岁,才开始真正”赚到”提档多交的那笔钱。而在这16年里,你每个月还得多背543块的缴费压力——这笔压力,是要从现在、从你还在挣钱的年纪就开始扛的。

结论一句话:低档拉长年限,性价比碾压一切

对月收入8000元以下的普通灵活就业者,最优解几乎只有一个:守住60%档不动,把力气全用在”别断缴、尽量多缴几年”上。原因有三:

  1. 缴费基数4072元和计发基数7694元之间,本来就有一道对低档缴费者有利的”剪刀差”——你按低的缴,却按高的算。
  2. 年限是唯一线性无衰减的变量,每多一年都实打实加钱;档次却是边际递减的,提档的钱大量折损在回本周期里。
  3. 个人账户部分可继承,拉长年限相当于零风险的强制储蓄。

三件事,看完就去做

  1. 查累计月数。打开电子社保卡,看你的缴费月数卡在哪个位置。如果还没到180个月,或只是刚过线,下个月就接着缴,别停。
  2. 算你的”每一年值多少钱”。公式一行:本省计发基数 ×(1+0.6)÷ 2 × 1 × 1%。湖南就是7694×0.8×1%≈76元/月/年。换成你所在省份的基数,5秒算完。
  3. 别被”提档”诱惑。预算有限的前提下,优先延年,别升档。省下的提档钱,够你多缴好几年。

把这些数字代入你自己的省份和年限,算一遍,结论自己就浮出来了。社保这件事,最值钱的从来不是”多缴”,而是”别断”——你少缴的那几年,差的不是每月几百块,是退休后一整个三十年里,你每逢月底翻账单时的那份踏实。