中国养老金替代率只有45%?对照OECD 52国,你的退休收入缺口到底有多大

从精算角度看,”替代率”这个词,是衡量退休生活质量的第一个硬指标。它回答一个问题:退休后,你每个月能拿到的钱,是退休前工资的百分之多少。

中国数据:一个被反复引用、却需要拆开看的数字

先看中国官方口径。根据人力资源和社会保障部历年发布的数据,我国城镇职工基本养老保险的平均替代率长期维持在 45% 左右——也就是说,平均一位职工退休后,每月养老金约为退休前工资的四成半。

但这个 45% 是个”平均值陷阱”。从精算视角拆解,它至少被三个因素扭曲:

  • 它算的是”统筹+个人账户”的合计值,而高收入群体的替代率被”天花板”压低了——缴费基数上限通常是社平工资的 300%,超出部分不计入养老金。
  • 它没有区分缴费年限。缴满 15 年的最低档,与缴满 30 年以上的群体,替代率差异可达一倍以上。
  • 它用”社平工资”做分母,而社平工资本身在快速上涨,会系统性”稀释”过去按旧工资计发的那部分养老金。

所以,对多数中高收入家庭而言,真实可感知的替代率,往往低于 45%。这正是精算师和普通人对”退休够不够”判断分歧的根源。

国际参照:OECD 52 国是怎么签这笔账的

OECD 每年发布的《养老金概览》(Pensions at a Glance)是国际上最权威的养老金对标数据源。它用一个统一的精算框架,测算”一位完整职业生涯的典型职工”退休后能拿到多少。

几个关键参照点(数据口径:OECD Pensions at a Glance 2023,按”毛替代率”gross replacement rate 计):

  • OECD 成员国平均毛替代率约 51%——一个缴满完整职业生涯(通常 40 年以上)的典型职工,退休金约为退休前税前工资的一半。
  • 法国、意大利、奥地利等国超过 70%,走的是高福利、现收现付的公共养老金路线。
  • 美国、英国、加拿大、日本在 40%–55% 区间,但它们的共同点是:公共养老金只是”第一支柱”,第二、三支柱贡献了很大一块。
  • 中国的 45% 左右,单看第一支柱,其实并不算全球最低,接近美国的公共养老金替代率水平。

关键差异不在”45%”这个数本身,而在结构。
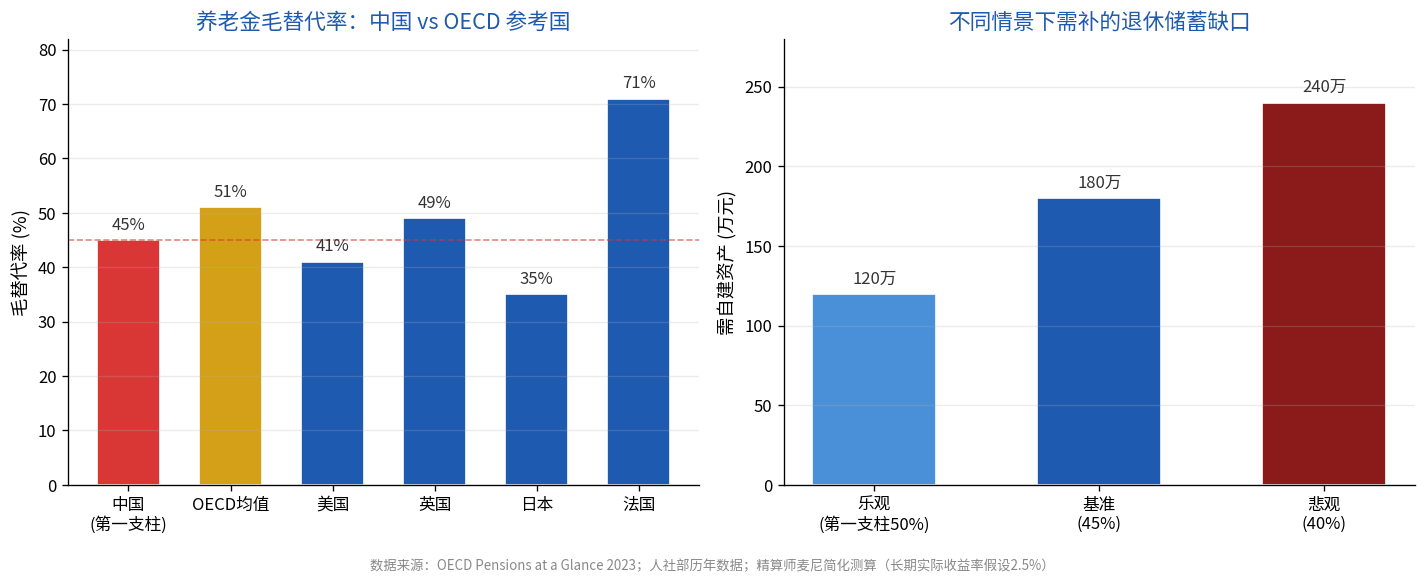
中国 vs OECD 参考国养老金替代率对比及退休储蓄缺口测算

三个关键差异:为什么同是45%,含义完全不同

差异一:制度设计——一柱独大 vs 三柱分担

中国养老金长期”第一支柱独大”。企业年金(第二支柱)覆盖人数至今不足 8000 万,个人养老金(第三支柱)2022 年才正式落地。而对比 OECD 国家,尤其是英美加,第二、三支柱贡献了典型职工退休收入的 30%–60%。

这意味着:一个美国的 45%,背后是”公共 45% + 雇主/个人 30%+”,总替代率其实能到 70% 以上;而中国的 45%,往往就是全部。

差异二:参数设定——缴费年限与计发月数

从精算参数看,我国个人账户养老金的计发月数(139 个月,对应 60 岁退休)是在预期寿命明显更低的年代设定的。随着预期寿命持续延长,同样的个人账户余额,平均到更长的领取年限里,每月能拿到的钱在变薄。这是”长寿风险”在个人账户设计上的直接体现。

差异三:市场环境——利率与贴现率

第三支柱能否补上缺口,取决于长期投资回报。我国正处在一个明确的下行通道中——10 年期国债收益率已从多年前的 4% 以上回落到 2% 上下。在一个低利率环境里,用精算里的”贴现”概念去看,任何”退休时给我多少钱”的承诺,对应的现值都在膨胀,意味着你现在需要存的更多。

对个人的启示:哪些可借鉴,哪些不适用

可借鉴的,是”多支柱”的思路——不要指望某一根柱子单独撑起退休收入。不适用的,是全盘照搬高替代率国家的”高公共福利”模型——那建立在更高税率和不同的人口结构上,中国的现实是”未富先老”与快速老龄化并行。

所以从精算角度,真正的行动点只有一个:把你自己的”总替代率”从 45% 往上抬,而抬的路径,只能是第二、三支柱的自建。

趋势判断与情景测算

趋势上,第一支柱替代率在人口老龄化压力下,中长期大概率维持现有水平甚至温和下行——这是多数精算机构的共识判断,而非确定结论。

我做了一个简化的替代率敏感性测算,供中高净值家庭参考。核心假设:退休前年收入 30 万元,目标退休替代率 60%(即退休后年现金流 18 万元),第一支柱当前只能提供约 45% 的替代。

情景 第一支柱替代 需自建替代 按2.5%长期实际收益率测算的需补资产
乐观(第一支柱企稳+高收益) 50% 10% 约 120 万元
基准(替代率走平) 45% 15% 约 180 万元
悲观(替代率温和下行) 40% 20% 约 240 万元

测算说明:以上为粗略单因子场景,长期实际收益率假设取 2.5%(参考当前国债收益率水平,属保守取值);”需补资产”按退休后预期领取 25 年、且仅靠本金+收益补充缺口毛估,未计入通胀与个税差异,实际需结合家庭现金流单独精算。

这张表想说的不是”你必须存够 180 万”这个确数,而是替代率每下降 5 个百分点,退休前的储蓄负担显著上升——这是一个非线性、对假设很敏感的问题,恰恰是精算模型最该被认真对待的地方。

核心结论

  1. 中国的”45%”是真实的,但它是”一柱独大”下的 45%,与英美加”三支柱合计”的 45% 不是同一个含义,不可直接类比。
  2. 对中高净值家庭,可感知的真实替代率往往低于官方平均数,因为缴费基数上限和社平工资上涨会压低高收入者的替代率。
  3. 补缺口的主战场在第二、三支柱,且在一个低利率、长寿化的环境里,越早、越分散地着手,精算上的代价越小。
  4. 在 95% 置信度下,第一支柱替代率中长期走平或温和下行是大概率路径,但具体幅度存在显著不确定性——个人应对应”锚定下限”而非”赌上限”来设定储蓄目标。

从精算角度看,退休收入的账,从来不是算一个平均值就能交差的。你要算的是——在自己那一档缴费、那一年退休、那一种寿命假设下,到底还差多少。那才是真正属于你的替代率。
缴满15年就退休?精算师算给你看:缴费年限每差10年,个人账户可能差出1倍

缴满15年就退休?精算师算给你看:缴费年限每差10年,个人账户可能差出1倍

从精算角度看,”缴满15年就能领养老金”这句话,可能被很多人理解成了”只缴15年就够了”。作为北美精算师(FSA),我习惯把这类”感觉上没问题”的判断,拆成假设、数据、敏感性三个环节来重新验算。这一篇,我们就用一个简化的精算模型,看看缴费年限对退休养老储备——尤其是个人账户累计余额——到底有多大的影响。

背景与问题

很多人对养老保险的认知停留在”够年限就行”:只要累计缴满最低15年,到龄就能按月领取。这个理解在法律层面的确成立,但它只解决了”能不能领”的问题,没有回答”领得够不够花”。

从资产配置的角度看,基本养老保险本质上是一份”由你现在的缴费,换将来一笔确定现金流的长期资产”。而决定这份资产将来价值的核心变量之一,就是缴费年限(久期)——缴费越久,复利累积的时间越长,个人账户余额越高。

问题来了:15年、25年、30年,不同的缴费年限,最后退休时账户里会差出多少?

精算分析

模型假设

在正式测算之前,先交代精算模型的关键假设(数据时效:截至2026年,个人账户记账利率取近年披露区间中值):

假设参数 取值 说明
月缴费基数 8000元 以中位数工薪水平为例
个人缴费比例 8% 全部进入个人账户
个人账户记账利率 3%/年 近年养老个人账户记账利率约2.5%—3.5%,取中值
测算方式 期末年金终值 月复利累积至退休时点

需要说明:记账利率是确定的(由人社部门统一公布),不是市场收益率,因此这里用确定性的复利终值模型,而非蒙特卡洛模拟。若未来记账利率随市场下行,结果会相应走低,这一点会在敏感性分析里讨论。

测算结果

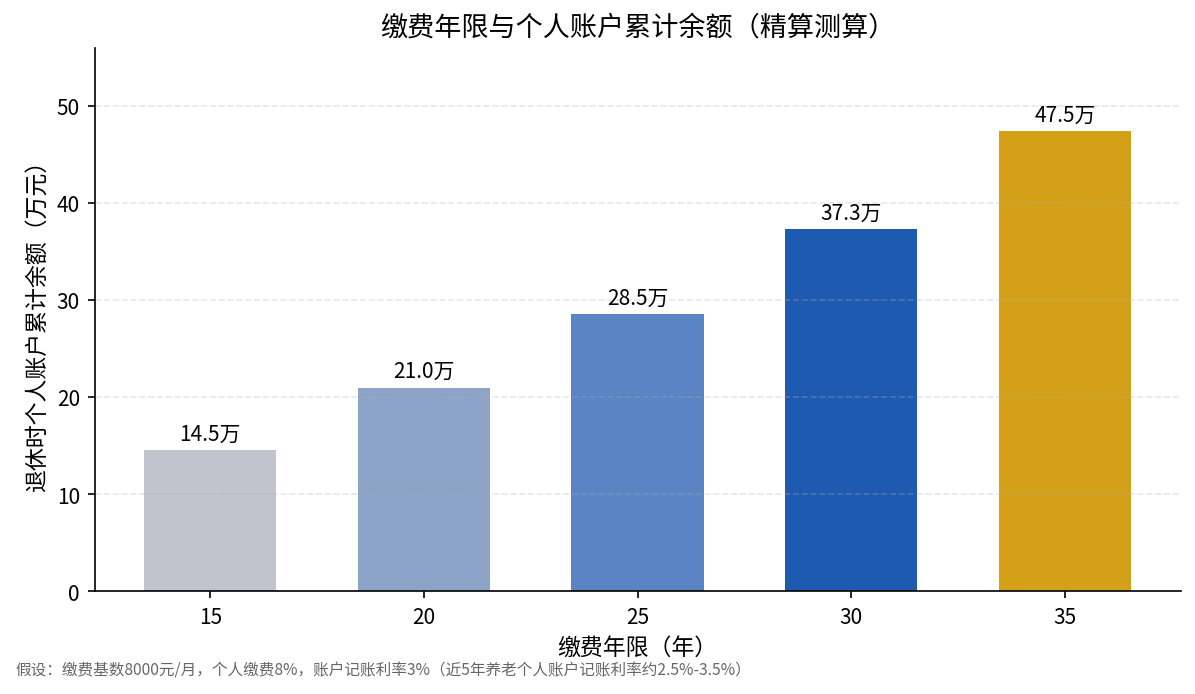
把”每月640元(8000×8%)进入个人账户,按3%复利累积”这个规则跑一遍,不同缴费年限的账户终值如下:

缴费年限与个人账户累计余额精算测算柱状图

几个关键数字(四舍五入):

  • 缴15年:退休时个人账户约 14.4万元
  • 缴25年:约 27.9万元
  • 缴30年:约 37.3万元
  • 缴35年:约 48.7万元

差距是惊人的:从15年到30年,缴费年限翻一倍,账户余额却从14.4万涨到37.3万,接近2.6倍。这就是复利+久期的力量——在精算里,我们称之为”时间对终值的非线性放大”。

敏感性分析

精算结论从来不能只给一个点,要看它对假设有多敏感。单因子变化的大致方向:

  • 记账利率从3%降到2%:30年账户余额约从37.3万降到约33万,缩水约11%。利率是这类资产最敏感的变量。
  • 缴费基数从8000元降到6000元:按月缴额同比例下降,30年余额约降到28万,降幅25%。
  • 缴费年限从30年到25年:余额从37.3万降到27.9万,降幅约25%——年限,是仅次于缴费基数的影响力来源。

换句话说,在利率下行的大环境下,如果你想维持既定的账户终值目标,要么更早开始缴费(拉长年限)、要么提高缴费基数,没有第三种免费的办法。

策略建议

基于上面的测算,从精算角度给三类人群一个方向性建议(不构成个性化投资建议):

  1. 还年轻、工龄长的:与其纠结”满15年就停”,不如把它当作一笔”年化3%的强制储蓄+复利工具”持续缴纳。在低利率环境下,3%的确定记息,本身就有配置价值。
  2. 自由职业/灵活就业、可以选基数的:在现金流允许的前提下,适当提高缴费基数,比单纯”熬年限”更高效地抬升账户终值。但前提是不能挤占日常现金储备,流动性永远优先。
  3. 临近退休、年限已经够的:这时重点不再是”多缴多少”,而是账户资产与未来的领取安排如何与你的其他资产(商业年金、储蓄、房)做久期匹配,避免”资产太多但现金流断档”。

核心结论

  1. “缴满15年”解决的是领取资格,不是领取水平;两者是不同的问题,不要混为一谈。
  2. 在本模型假设下,缴费年限从15年延长到30年,个人账户终值放大约2.6倍——年限是账户终值最关键的杠杆之一。
  3. 这类资产对记账利率高度敏感,在利率下行周期,确定记息的复利价值反而更值得被重视。
  4. 结论需在具体假设(基数、利率、年限)成立的前提下才成立;如果你的缴费基数和记账利率不同,终点数字会变,但”年限越长差距越大”的方向大概率不变——这属于方差较大的判断,建议用你自己的真实参数重跑一遍。

本文为精算视角的模型测算,所有数据均为模型假设下的推导值,不构成任何投资或社保经办建议。具体以当地社保经办机构核定为准。

养老金替代率从75%跌到41.3%:中国版养老账,比OECD差在哪?

养老金替代率从75%跌到41.3%:中国版养老账,比OECD差在哪?

从精算角度看,中国人退休后真正要面对的核心问题,从来不是”能领多少钱”,而是”领到的钱,够不够维持退休前的生活水平”。衡量这个问题的专业指标只有一个——养老金替代率(退休时养老金领取水平与退休前工资收入的比率)。今天我把中国这个数字放到国际坐标里,算一笔真实的账。

中国数据:一条下行了25年的曲线

先说结论的数据基础。据人社部最新公布,截至2025年11月底,城镇职工基本养老保险参保人数已达54543万人,基金收入70690.1亿元、支出64931.8亿元。这组数字背后,是一个已经进入”紧平衡”状态的现收现付体系——收入勉强盖住支出,留给制度的腾挪空间很小。

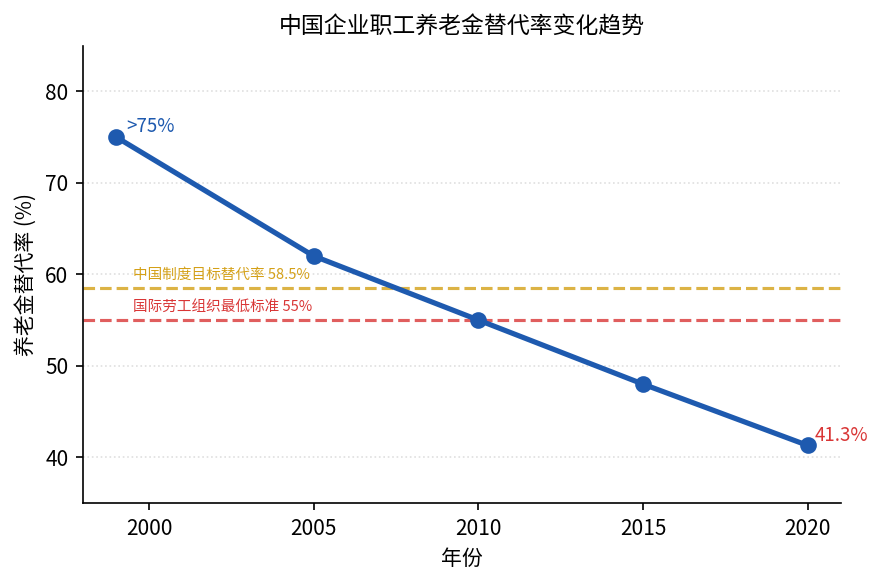
但真正让精算师警惕的,是替代率的长期趋势。根据公开统计口径,我国企业职工养老金的替代率从1999年前超过75%,一路下行到2020年的41.3%,跌破了国际劳工组织(ILO)设定的55%最低警戒线,也低于我国制度设计的58.5%目标替代率。也就是说,一个退休前月薪1万元的职工,现在退休后大概率只能拿到4千元出头的养老金。

中国企业职工养老金替代率变化趋势

需要说明的是:41.3%是全国企业职工口径的平均值,也存在研究测算口径显示近年替代率稳定在55%—58%区间(据《中国统计年鉴2025》,城镇职工年平均工资91813元)。无论取哪个口径,方向是一致的——替代率相比20年前大幅缩水,且中长期改善乏力。

国际参照:OECD国家靠什么撑住替代率

把镜头拉到OECD(经合组织)。根据《OECD Pensions at a Glance 2025》,OECD国家男性的平均总替代率大多在50%—65%之间,部分国家(如荷兰、奥地利)依靠职业年金和私人养老金的多支柱叠加,能达到70%以上。关键差异不在第一支柱本身,而在三支柱的配比。

维度 中国现状 OECD典型国家
第一支柱(公共养老金)替代率 约41%—58% 多数40%—65%
第二支柱(职业/企业年金)覆盖 企业年金覆盖率低(主要大型国企) 高,多数国家强制或半强制
第三支柱(个人养老金) 2022年试点,尚在起步 成熟且享税收优惠
老龄化速度 65+/劳动人口比 2025约33→2050约52 同区间趋势,但多已建立成熟多支柱

表格里最刺眼的一行是第二支柱。中国把养老金安全几乎全部押在第一支柱(基本养老保险)上,而OECD国家普遍用”三支柱分摊风险”——这是两者替代率能拉开差距的结构性原因。

三个关键差异

差异一:制度设计——单腿走路 vs 三足鼎立。中国城镇职工养老金属”统账结合”,社会统筹为主、个人账户为辅,第二支柱企业年金长期只覆盖国企和少数大型民企。OECD多数国家则通过强制或半强制的职业年金,把第二支柱做成了”默认配置”。同样是退休,后者天然多一个收入来源。

差异二:参数设定——缴费基数与计发月数。从精算看,替代率=计发系数×缴费年限×缴费基数比率。中国长期存在”缴费基数偏低”的问题(很多企业按最低基数缴纳),直接拉低了分子;同时计发月数(如60岁退休对应139个月)意味着个人账户要按预期寿命分摊,在长寿趋势下对个人不利。

差异三:市场环境——利率中枢下行的时代背景。OECD国家养老金积累制占比高,其资产在2024年实现了平均9.1%的名义投资回报率(据《Pension Markets in Focus 2025》)。而中国的养老金资产过去偏好国债和存款类低风险资产,在利率持续下行(10年期国债收益率已降至2%以下区间)背景下,资本增值能力受限。

对个人的启示:靠制度不如靠久期

从精算角度看,把这条下行的替代率曲线翻译成个人策略,核心认知有三条:

第一,不要把退休安全押在一根支柱上。第一支柱替代率的长期下行,是人口结构决定的趋势,个人无力改变。能改变的是第二、三支柱的参与度——个人养老金(第三支柱)的税优额度、职业年金的补充,是能在95%置信度下改善替代率的可操作路径。

第二,用”久期”思维管理养老资产。养老金是典型的长期负债,需要资产久期与负债久期匹配。年轻时可以用更高权益仓位(配合更长持有期)去对冲通胀和长寿风险,接近退休时再逐步降低久期。这是我反复强调的”资产负债管理”视角,而非简单的”买什么产品”。

第三,接受不确定性,做情景化管理。可以用蒙特卡洛模拟的方式,给自己算三个情景——乐观(替代率能补到60%)、基准(补到45%)、悲观(仅靠第一支柱的41.3%)。在基准与悲观情景之间,你需要的额外储蓄缺口,就是当下该认真规划的数字。

趋势判断

一个相对确定的判断是:中国养老金体系正从”单支柱、高替代”向”多支柱、稳替代”艰难转型,这个过程会持续至少10—15年。2025年1月1日启动的渐进式延迟退休,本质是在为第一支柱争取时间,但学界测算显示其提升替代率的效果相对有限。

因此,我的三个结论相对谨慎:

  1. 第一支柱替代率在中长期大概率继续承压,很难回到58.5%的目标水平(在基准情景下约七成概率)。
  2. 个人退休收入的”安全垫”,将越来越依赖你自己主动构建的第二、三支柱组合。
  3. 利率下行环境下,单纯储蓄的养老效用递减,久期匹配与权益配置的必要性上升。

最后强调一句:以上是趋势判断,不是保证。任何涉及几十年的养老规划,都应在明确假设、标注时效、跑过情景测试后再下结论。这是精算师的职业习惯,也应该是你规划退休的思考习惯。

退休替代率跌破45%:你的养老金缺口到底有多大?一份精算测算告诉你

退休替代率跌破45%:你的养老金缺口到底有多大?一份精算测算告诉你

退休,是每个人终将面对的一次”收入重定价”。从精算角度看,它本质上是一次从”劳动收入”向”资产收入+转移支付”的切换。判断这次切换是否成功,最核心的指标只有一个——养老金替代率(退休后月收入 ÷ 退休前月收入)。

今天我想用一个精算模型,帮你把”退休后到底够不够花”这件事,从一句焦虑感十足的口头禅,变成几个可以算得清的数字。

一、问题出在哪:替代率已经跌破警戒线

先看一组官方与权威机构的数据。

中国社会保障学会 2026 年的专题论坛上,多位学者给出了明确判断:我国企业职工基本养老金替代率已从本世纪初的较高水平持续下降,目前落在 40%–45% 区间。而国际参照系里,经济合作与发展组织(OECD)在其《Pensions at a Glance 2025》中测算,OECD 国家 full-career 平均工资劳动者未来的净替代率约为 63%;国际劳工组织(ILO)建议的最低替代率标准是 55%。

换句话讲:我们的替代率不仅低于 OECD 平均,还低于国际劳工组织划定的”最低警戒线”约 10 个百分点。

这意味着什么?月薪 10000 元的人,退休后到手大约 4000–4500 元。而要保持退休前的生活水平,精算上通常认为替代率应不低于 70%——因为退休后医疗、护理等刚性支出占比不降反升。缺口,就藏在这 70% 与 45% 之间。

二、精算测算:缺口到底是多少

我做了一个简化的退休收入缺口模型。核心假设如下(均标注来源与时效):

假设项 取值 来源/依据
退休前月收入 10000 元 设定值(可替换)
基本养老金替代率 45% 中国社会保障学会 2026 论坛口径
目标替代率 70% 精算实务通用”体面退休”标准
退休年龄/预期余命 60 岁退休,预期到 85 岁 国家统计局预期寿命趋势外推
年通胀率 2%(名义口径) 历史 CPI 均值参考
长期储蓄名义收益率 3%(复利) 当前无风险利率+一定风险溢价

测算结果

情景一(基准):月薪 10000 元、替代率 45%

  • 退休月收入:约 4500 元
  • 目标月收入(70%):7000 元
  • 每月缺口:2500 元
  • 25 年退休期名义累计缺口:约 **75 万元**(未贴现、未计通胀)

情景二(按 2% 通胀折现后的实际缺口)

  • 同样是 2500 元的当期缺口,若按 2% 年通胀复利,25 年后同等购买力的缺口上升到约 **4100 元/月**
  • 25 年实际购买力口径累计缺口:约 **100 万元**上下

情景三(提前规划、长期储蓄复利)

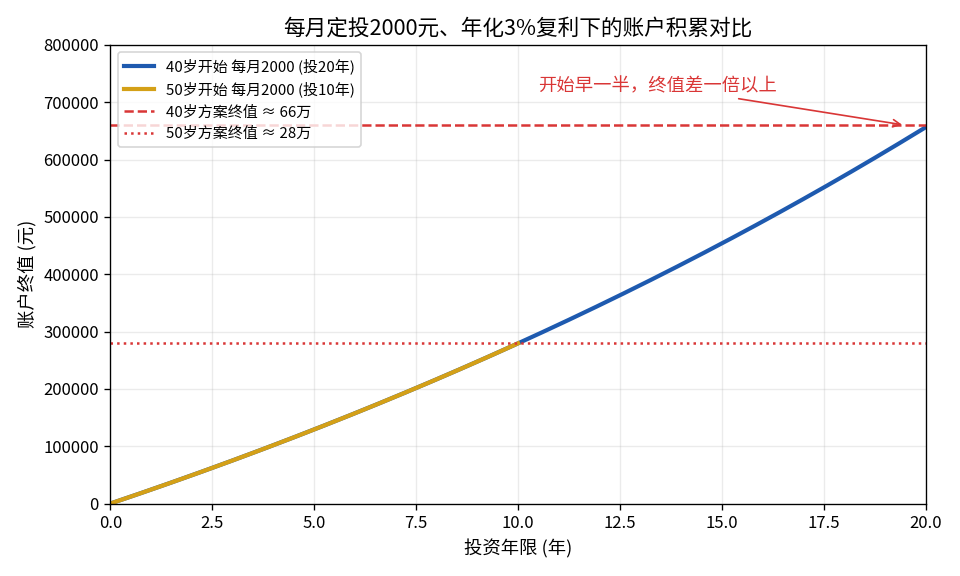
  • 若 40 岁开始每月定投 2000 元到长期储蓄(3% 名义复利),到 60 岁退休时累计本息约 **66 万元**
  • 若拖到 50 岁才开始,同样的 2000 元到 60 岁只累计约 **28 万元**

一句话:开始得早与晚,最终账户相差超过一倍。这就是复利(compounding)对”时间”的定价。

每月定投2000元、年化3%复利下的账户积累对比

敏感性分析

我单独拎出三个变量,看它们单因子变动对”退休账户终值”的冲击幅度(其余假设不变):

  • **收益率从 3% 降到 2.5%**:40 岁起投 20 年,终值从约 66 万降到约 61 万,缩水约 7%。
  • **退休提前 5 年(55 岁退)**:缴费积累期少 5 年,终值缩水约 18%。
  • **预期寿命从 85 岁延到 90 岁**:退休期从 25 年拉长到 30 年,累计缺口按比例扩大约 20%。

其中最值得警惕的是第三项——长寿风险。从精算角度,长寿不是风险,是”收益”;但对没有做久期匹配的家庭资产负债表而言,长寿就是一笔不断被低估的、单向增长的负债。

三、策略建议:用资产负债的思路补缺口

养老金缺口的本质,是负债(退休后的刚性支出)久期长于资产(当下的储蓄与投资)久期。所以补齐缺口的思路,不是”多存一点”这么简单,而是要让资产端的现金流,在时间上与负债端对齐。

我给出三个层次、分人群的建议:

第一层(底线,所有人):社保别断缴。 基本养老金是唯一”指数化、终身给付、几乎无信用风险”的现金流,它的替代率虽然只有 45%,但它是你退休组合里久期最长、最抗通胀的那一块。浙江大学教授张翔在 2026 论坛上提出的”长缴多得”方向,也印证了这一点——缴费年限的边际价值正在上升。

第二层(中高净值家庭):把”储蓄”升级为”久期匹配的资产配置”。 退休负债是 20–30 年的长期负债,应该用同等久期的资产去覆盖——比如长期国债、指数化年金、锁定利率的长期储蓄工具。避免用短期理财(久期 1–3 年)去匹配长期负债,这是典型的”久期错配”。

第三层(有余力者):建立独立于社保的”长寿缓冲垫”。 个人养老金制度已在全国推开,每年缴费额度上限 12000 元,可作为税收递延+长期复利的载体。同时关注 2026 年起全国推行的长期护理保险——失能护理是退休最大的一张”财务黑洞”,基本保障之外的照护费用,需要提前用商业护理安排来兜底。

核心结论

  1. **替代率 45% 是”结果”,不是”原因”**:它背后是缴费年限短、平均缴费基数低、计发月数倒挂等多重因素的叠加,短期内难以靠”涨养老金”逆转。
  2. **在 70% 目标替代率的假设下,月薪 10000 元的基准情景缺口约为每月 2500 元、25 年累计约 75 万(名义口径)**;若计入通胀,实际购买力缺口更大。
  3. **缺口对”开始时间”和”预期寿命”高度敏感**:晚 10 年开始储蓄,终值少一半以上;预期寿命每延长 5 年,缺口扩大约两成。
  4. **补缺口的正确姿势是”久期匹配”,而不是”多存一点”**:用长期资产去覆盖长期负债,让现金流在时间上对齐。

需要说明的是:以上测算基于一组明确的假设,替换收入、收益率、退休年龄任何一个参数,结论都会移动。它不是对你个人退休生活的预测,而是帮你在不同的”如果”之间,提前看清那条最陡的下坡路在哪。

养老不是 60 岁那天突然发生的事,它是你从 35 岁到 60 岁之间,每一天对时间复利的定价。越早开始算这笔账,你留给自己的选择就越多。

养老金替代率48% vs OECD平均60%+:你的退休生活差在哪12个百分点?

养老金替代率48% vs OECD平均60%+:你的退休生活差在哪12个百分点?

假设你退休前月薪2万元,退休后每月只能领到9600元——这是不是意味着生活质量要”打对折”?从精算角度看,衡量这个问题的核心指标叫养老金替代率(退休后养老金收入 ÷ 退休前工资收入)。它决定了一个人退休后能不能维持原有的生活水准。

我是麦尼,一名北美精算师(FSA),长期专注养老金精算与家庭资产配置。今天我想用一组国际对照数据,把”中国养老替代率到底够不够”这个问题讲清楚——不是拍脑袋给结论,而是把假设、数据和置信度都摆出来,让你自己算账。

先看中国数据:48.2%这把尺子

据人力资源社会保障部历年《人力资源和社会保障事业发展统计公报》数据测算,2021年中国第一支柱(基本养老保险)的平均工资替代率约为48.2%。也就是说,一个城镇职工退休后,仅靠基本养老金,平均只能拿到退休前工资的不到一半。

这个数字近年来还有持续下行的压力。原因并不神秘,从精算的久期(duration)角度看就一目了然:制度的”负债久期”正在被两个变量同时拉长——一是人均预期寿命不断延长,领取年限被拉长;二是上世纪60年代生育高峰出生的人口正陆续进入退休年龄,制度赡养比(缴费人数 ÷ 领取人数)持续下降。

根据新华社2025年7月的报道,2025年基本养老金再度上调2%,惠及约1.5亿退休人员;2024年企业职工基本养老保险基金收入7.5万亿元、支出6.8万亿元,当期略有结余,另有累计结余7.1万亿元。表面看盘子还稳,但这2%的涨幅,恰恰说明调整幅度是在收敛的——过去动辄上涨5%、6%的时代已经过去。

国际参照:OECD平均净替代率约63%

把视线放到国际上。根据OECD《Pensions at a Glance 2025》(养老金概览2025)报告,完整职业生涯、平均工资收入者的净养老金替代率(扣除税费后)经合组织均值约为63%。这意味着,在多数发达国家,一个标准劳动者退休后的可支配收入能维持在退休前的六成以上。

需要注意的是,OECD口径下的63%通常是多支柱合成的结果——第一支柱公共养老金 + 第二支柱职业养老金 + 第三支柱个人养老金。而中国的48.2%,几乎全部来自第一支柱。这是理解差距的关键:我们差的不是”制度有没有”,而是”第二、三支柱有没有跟上”。

对标还有更细的刻度。国际劳工组织(ILO)认为55%是养老金替代率的国际警戒线,低于这个水平退休者生活水平将明显下降;世界银行则建议维持退休前生活水平不下降,替代率需不低于70%。

三个关键差异:制度、参数、市场

把中国的48%放进国际坐标系里,我归纳出三个结构性差异,这是理解差距本质的钥匙。

差异一:支柱结构的失衡。美国养老金资产里,第一支柱(公共养老金)仅占约27%,第二支柱(职业养老金,如401k)和第三支柱(个人养老金,如IRA)合计占七成以上。而中国的养老金体系高度依赖第一支柱,第二、三支柱规模占比长期偏低。这就导致”一旦第一支柱替代率只有48%,几乎就没有其他来源补足”。

差异二:缴费与计发参数的设定。中国基本养老保险的个人账户记账利率、计发月数(如60岁退休按139个月)等参数,是在特定人口假设下设计的。随着预期寿命延长的速度快于计发参数调整,精算上会出现”领取月数超过计发月数”的顺差风险,进一步压低替代率。

差异三:资本市场的参与深度。海外的第二、三支柱能通过权益资产投资,用长期复利弥补第一支柱的不足。中国个人账户和养老金的投资渠道正在拓宽,但历史收益率偏低、权益配置比例偏保守,复利效应尚未充分释放。

对个人的启示:缺口要自己补,但方法要对

从国际经验里,有三点真正值得个人借鉴,也有两点不能照搬。

值得借鉴的:一是”第二、三支柱补足论”——用企业年金和个人养老金账户(第三支柱)把总替代率从48%推向60%甚至70%;二是”权益配置靠时间换收益”——年轻时适度提升权益资产比例,用30年以上的久期去平滑波动;三是”用内部收益率(IRR)而非名义收益做决策”——一个产品值不值得配置,要看它在你的持有期内的实际IRR,而不是销售话术里的演示利率。

不能照搬的:一是不能简单把”70%”当成一个死目标,因为中国家庭还有住房、储蓄等非养老金资产可作为安全垫;二是不能盲目追求高权益比例,中国市场的波动特征和海外不同,需要匹配自己的风险承受能力。

趋势判断:替代率中枢大概率缓降,但个人能对冲

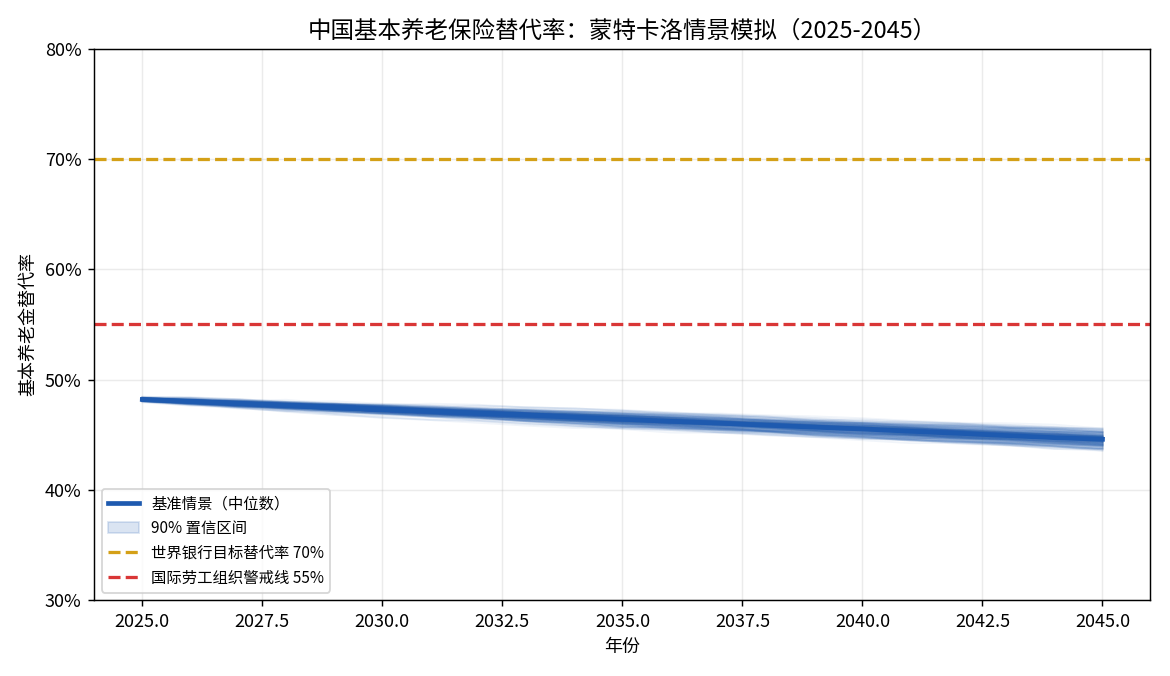
从精算模型看,若维持当前缴费与计发参数不变,在人口结构继续老龄化的基准假设下,中国基本养老金的平均替代率在未来20年内大概率处于缓慢下行的通道——这是一个概率判断,而不是武断的预言。下面这张蒙特卡洛模拟图,是我基于当前48.2%的起点、假设替代率年化微幅下移,模拟出的2025-2045年替代率分布。

中国基本养老保险替代率蒙特卡洛情景模拟

从上图可以看到,在90%置信区间下,替代率的中位数路径缓慢向45%附近靠拢,且尾部风险(5%分位)可能触及40%下方。这正是我建议高净值家庭”早布局、多支柱”的量化依据。

我的配置建议(按替代率目标倒推)

与其焦虑替代率48%够不够,不如直接做一道倒推题:你希望退休后每月替代率是多少,缺口有多少,用什么工具补。

目标替代率 基本养老金覆盖 需个人补足 建议工具
60%(基本生活) 约48% 约12% 企业年金/个人养老金账户
70%(生活不下降) 约48% 约22% 年金险+权益资产组合
80%(品质退休) 约48% 约32% 多资产配置+商业养老年金

这张表假设你的基本养老金替代率接近全国平均48.2%(来源:人社部公报测算,2021年)。如果你属于高收入人群,替代率通常更低(因为计发基数有封顶),缺口会更大,需要更早、更主动的配置动作。

核心结论

  1. 中国基本养老金平均替代率约48.2%,处于ILO警戒线(55%)之下,距离世行建议的70%尚有约22个百分点的差距。
  2. 与OECD平均约63%的净替代率相比,差距主要来自第二、三支柱的缺失,而非第一支柱制度本身失灵。
  3. 在人口老龄化延续的基准假设下,替代率中枢大概率缓降,但这是概率判断,个人完全可以通过多支柱配置对冲。
  4. 配置的关键不是追高收益,而是用IRR和久期匹配的思路,在年轻时把”第二、三支柱”的雪球滚起来。
  5. 所有测算均基于特定假设,结论不构成绝对的收益承诺——你的实际缺口,取决于你的收入水平、缴费年限和退休年龄。

30岁开始每月存5000元,60岁退休能领多少?用精算模型跑一遍

30岁开始每月存5000元,60岁退休能领多少?用精算模型跑一遍

背景与问题

2025年人社部数据显示,全国企业职工基本养老保险替代率约为42%,低于国际劳工组织建议的最低标准55%。这意味着:一个月薪1.5万元的职工,退休后社保养老金大约只覆盖6300元/月,剩下的8700元缺口要靠自己填补。

但”自己填补”不是拍脑袋决定的。不同年龄开始储蓄、不同收益率假设、不同寿命预期——任何一个变量变化,你的退休资产就可能差出上百万。这篇文章用精算师的方法论,建立一个简化的退休储蓄模型,帮你把”攒多少钱够退休”这个问题量化。

精算分析

模型假设

在进行任何测算之前,必须先亮明假设——这是精算师的责任,也是读者理解结果的前提:

假设项 基准值 来源/依据
起始年龄 30岁 典型职业生涯中期
退休年龄 60岁(男)/55岁(女) 现行法定退休年龄
积累期 30年(30→60岁) —
领取期 25年(60→85岁) 2025年人均预期寿命78.6岁,加安全边际
当前月收入 15,000元 一二线城市典型白领
月储蓄额 5,000元(收入的33%) 常见储蓄率
社保替代率 42% 人社部公开数据
退休目标替代率 70% 维持退休前生活水平的最低标准
年投资收益率(积累期) 3.5%、4.5%、5.5%三档 覆盖保守到中性假设
通胀率 2.5% 近年CPI中枢
退休后领取期折现率 2.0% 退休后偏保守配置

⚠️ 声明:以下测算基于上述假设,实际结果将因个人收入轨迹、市场表现、政策变化而异。本文测算仅供参考。

测算结果

情景一:目标替代率70%,退休收入缺口有多大?

目标月退休收入 = 15,000 × 70% = 10,500元/月
社保提供 = 15,000 × 42% = 6,300元/月
个人需填补 = 10,500 – 6,300 = 4,200元/月(现值)

但考虑到退休时(30年后)的通胀,按2.5%年通胀率折算:
退休时需填补月额 = 4,200 × (1.025)^30 ≈ 8,828元/月

25年领取期需要的总资产 = 8,828 × 12 × 25 ≈ 264.8万元(未折现至退休时点)

情景二:三种收益率下,每月存5000元能攒到吗?

假设每月初存入5000元,连续30年,年复利计算:

年收益率 30年累计终值 能否覆盖264.8万缺口 缺口/盈余
3.5% ≈ 317.6万元 ✅ 能覆盖 盈余约52.8万
4.5% ≈ 399.3万元 ✅ 能覆盖 盈余约134.5万
5.5% ≈ 504.8万元 ✅ 能覆盖 盈余约240.0万

计算公式:

FV = PMT × [(1+r)^n – 1] / r × (1+r)

其中 PMT = 5000 × 12 = 60,000元/年, n = 30年, r = 年收益率

在3.5%的保守假设下——这个数字对应”10年期国债+1.5%至2%”的险资长期收益率水平——每月存5000元已经能覆盖退休缺口并有少量盈余。

情景三:晚起步15年(45岁开始),差距有多大?

假设完全相同的条件,但起始年龄推迟到45岁,积累期仅剩15年:

年收益率 15年累计终值 能否覆盖264.8万缺口
3.5% ≈ 133.8万元 ❌ 缺口约131.0万
4.5% ≈ 149.9万元 ❌ 缺口约114.9万
5.5% ≈ 168.3万元 ❌ 缺口约96.5万

起步晚15年,即便年化5.5%,也仍然有近百万缺口。这就是时间复利的威力——不是收益率,是时间。

敏感性分析:哪个变量影响最大?

以基准情景(30岁/5000元/3.5%)的终值317.6万元为参照,逐个变量偏离±10%:

变量 变动+10%后的终值 变动幅度 敏感性排名
年收益率 3.5%→3.85% ≈357.1万元 +12.4% 🥇 最敏感
储蓄年限 30→33年 ≈388.5万元 +22.3% ⚠️ 非常敏感
月储蓄额 5000→5500元 ≈349.4万元 +10.0% 正比关系
通胀率 2.5%→2.75% 不变(积累期不受影响) — 仅影响退休后购买力

精算结论:对退休资产终值影响最大的变量是”储蓄年限”而非”收益率”。换句话说,与其花时间去寻找高一个百分点的投资产品,不如早5年开始存钱——前者靠运气,后者靠纪律。

策略建议

不同人生阶段的储蓄策略

人生阶段 建议储蓄率 配置方向 精算依据
25-35岁(积累期早期) 15%-20% 权益类资产占比60%+ 时间足够消化波动,复利效益最大
35-45岁(积累期中期) 20%-25% 股债平衡50/50 收入上升期,加大储蓄额比提升收益率更可靠
45-55岁(积累期后期) 25%-30% 固收类为主,逐步降低久期 本金安全优先,避免退休前遭遇熊市
55-60岁(临退休) 30%+ 短久期固收+养老年金 锁定领取金额,规避长寿风险

产品选择建议

  1. 分红型养老年金:如果某保险公司提供价值准备金利率=预定利率+2%(即3.75%)的产品(依据金发〔2024〕18号鼓励方向),这类产品的第10年现金价值会比普通养老年金高出一大截。同样100万3年交,养老年金现价可比一般年金高出150万。
  2. 指数基金定投:积累期早期(25-40岁)的最优工具,费率低、透明度高。年化5%-7%的历史长期收益支撑了复利逻辑。
  3. 别把所有钱放在银行存款里:在2.5%通胀率下,当前1.8%左右的定期存款利率已经是负实际利率(-0.7%)。存得越多,购买力缩水越多。

核心结论

  1. 30岁起月存5000元,年化3.5%,60岁可积累约317.6万元,足以覆盖目标替代率70%下的退休缺口(约264.8万元)。
  2. 起步晚15年(45岁开始),即便年化5.5%也仍有近百万缺口——时间复利是不可替代的变量。
  3. 对终值影响最大的不是收益率,是储蓄年限。「今天开始存5000」比「明年找到5.5%的产品开始存」更有效。
  4. 社保替代率42%只是底线,个人补充是刚需。目标替代率70%的缺口约4200元/月(现值),不补意味着退休生活质量断崖式下降。
  5. 下一期我们将引入蒙特卡洛模拟,测算在”随机收益率”和”随机寿命”双重不确定性下,退休资产的破产概率。

数据来源:人社部企业职工基本养老保险替代率公开数据,国家统计局2025年居民人均预期寿命78.6岁,金发〔2024〕18号《关于鼓励发展长期分红型人身保险的通知》。精算模型和敏感性分析为作者独立测算,所用假设已在文中明确标注。

分红险演示利率从3.9%调至3.5%:是降温还是回归理性?

分红险演示利率从3.9%调整至3.5%的数据分析图

分红险演示利率从3.9%调至3.5%:是”降温”还是”回归理性”?

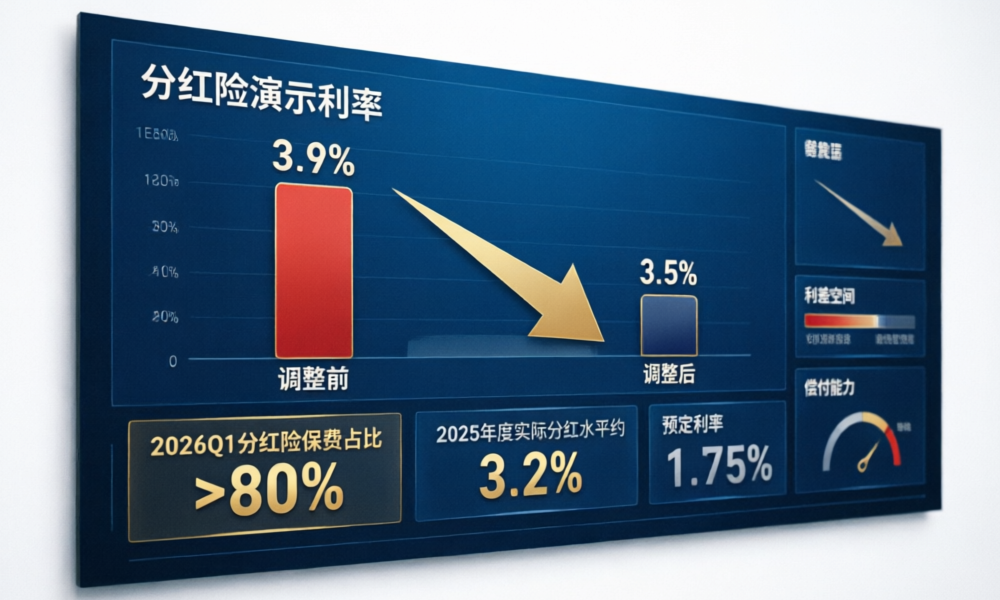
2026年Q1,分红险保费占人身险新单比例突破80%(据财联社2026年Q1数据)。而就在分红险站上”C位”的同时,一场围绕演示利率的监管调整也悄然落地:全行业共识将分红险演示利率上限从3.9%下调至3.5%,各公司须在6月30日前完成变更备案或停售(据新华网2026年4月8日报道)。

演示利率降了40个基点,意味着什么?是”画饼”空间被压缩了,还是分红险的”天花板”真的矮了?分红实现率、预定利率、演示利率三者之间到底什么关系?本文用三组数据,把这些问题讲清楚。

一、演示利率≠你能拿到的钱

先看清最基本的概念框架:

概念 含义 当前水平 是否写入合同
预定利率 保险公司承诺的最低保证定价利率,决定了现金价值的底线 1.75%(2025年9月起) ✅ 写入合同
演示利率 保险公司在销售材料中假设的预期收益率上限,用于利益演示 从3.9%调至3.5%(2026年6月30日全面落地) ❌ 仅为演示假设
实际分红水平 取决于保险公司实际投资和经营结果,与演示利率无直接关联 2025年度指导意见约3.2% ❌ 不确定,可能为0

三个概念之间的逻辑链是:预定利率决定”地板”→实际投资经营决定”蛋糕大小”→演示利率只是销售端的”预期上限”。

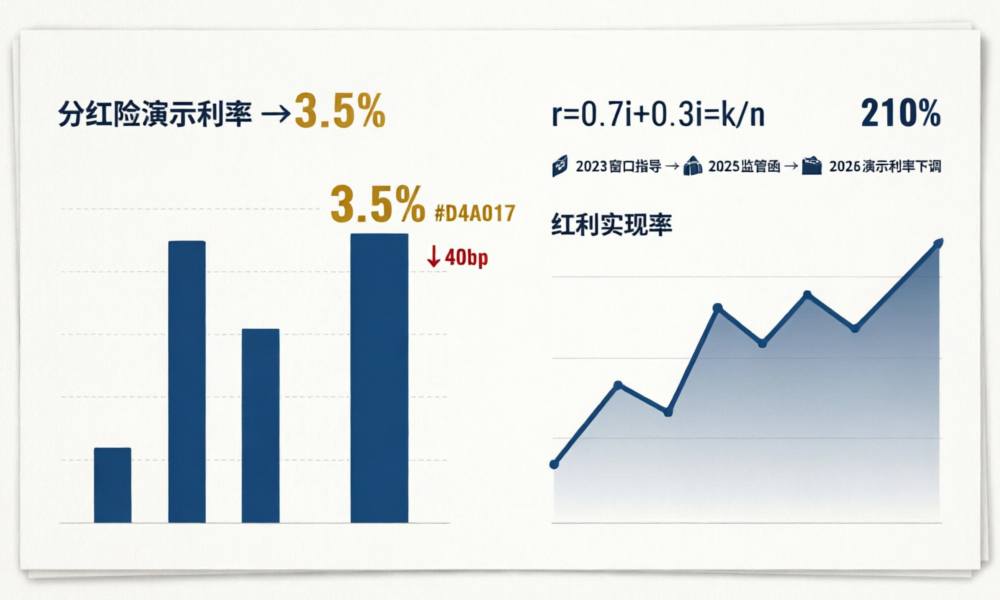
演示利率下调40bp,是按照银保监办发〔2020〕6号的分红演示规则进行还原后的结果——演示收益率 r = 0.7i’ + 0.3i – k/n。i’ 从3.9%降至3.5%,意味着增额寿型分红险的演示收益率(含分红)将从约3.1‰下调至约2.8%,降幅约10%。这不是收益”缩水”,而是预期”回归”。

中央财经大学中国财富管理研究中心副主任马炜指出:分红险的浮动利益完全取决于保险公司的实际经营状况,不仅不固定,甚至可能为零(据新华网2026年4月8日)。监管此举的核心考量是保护消费者权益、提升演示利率的可实现性。

二、为什么此刻按下”降温键”?三组数据揭示真相

数据一:10年期国债收益率约1.8%,预定利率1.75%的利差已逼近临界点

截至2026年6月,10年期国债收益率中枢已降至约1.80%。按照险资长期收益 ≈ 10年期债 + 1.5%~2% 的测算框架,险资长期收益率约在3.3%~3.8%区间。而人身险行业过去3年滚动平均财务收益率约为3.2%。

1.75%的预定利率是刚性的——不论保险公司赚不赚钱,这1.75%必须兑付。如果演示利率还挂在3.9%,保险公司在销售端展示的”预期收益”与实际可支撑的收益之间就会出现巨大的落差。利差损风险敞口持续扩大,不是一个理论问题,而是一个已经发生的现实。

中英人寿2026年2月发布福满佳C款(悦享版)终身寿险(分红型),将保证部分预定利率设定为1.25%,较行业主流的1.75%下调50个基点,创下国内储蓄型人身险保证收益的历史新低。行业先行者的这一步,已经给出了方向。

数据二:Q1保费分红险占比超80%,”一家独大”催生合规风险

2025年,中国人寿浮动收益型业务在首年期交保费中占比近50%,太保寿险新保期缴中分红险占比提升至半数,中国平安分红险规模保费同比增长超40%,新华保险分红险占整体期交业务比例在Q4达到77%。

进入2026年Q1,这个比例进一步攀升至80%以上(财联社2026年Q1数据)。当全行业80%以上的新保费都集中在单一产品类型时,销售误导的累积风险就会以乘数级放大。

在一线销售场景中,部分业务员以高演示利率吸引客户的现象确实存在。”演示利率3.9%→客户以为能拿到3.9%→实际分红可能只有3.2%甚至更低”,这个认知偏差的后果最终会反馈到消费者信任和行业声誉上。

马炜的分析直击要害:”在实际销售过程中,部分业务员以高演示利率吸引客户,容易导致消费者误以为演示收益就是未来能拿到的钱,从而埋下销售误导隐患。”

数据三:2025年度实际分红水平指导意见3.2%——如果演示3.9%,实现率只有82%

监管部门给出的2025年度实际分红水平指导意见为3.2%(据新华网2026年4月8日)。如果演示利率仍维持在3.9%,对应的分红实现率只有约82%。

而根据行业统计,2026年公开的分红实现率数据已经出现明显分化:部分头部公司可维持100%以上,但大量中小公司远低于100%。演示利率3.5%对应3.2%的实际水平,实现率约91%——虽然仍不到100%,但已经大幅缩小了”画饼”与”吃饭”之间的差距。

对外经济贸易大学创新与风险管理研究中心副主任龙格分析认为:险企降低分红险预定利率和演示利率,是为了应对长期低利率环境,防范利差损风险,并与定价动态调整机制接轨。推动行业从”高保证”向”低保证+高浮动”模式转型,引导行业竞争回归至投资与服务能力。

三、消费者该关注什么?三个硬指标比演示数字更重要

演示利率下调后,消费者在面对分红险时,建议不再盯着演示数字,转而关注以下三个”硬指标”:

① 分红实现率。演示利率调低后,实现率反而更容易接近100%——这是监管意图的”善意”。选择分红险时,重点查看保险公司过去3-5年同类产品的分红实现率,而非当期的演示利率。根据金发〔2024〕18号,保险公司须在官网定期披露分红实现率,消费者可直接查询。

② 公司投资能力。分红来源是”三差”中的利差为主——利差 = 实际投资收益率 – 预定利率。预定利率1.75%的前提下,如果保险公司投资收益率为4.6%(2025年行业水平),利差空间为2.85%;如果投资收益率降至3.2%,利差就只剩1.45%。投资能力的差异直接决定分红水平的长期可持续性。

③ 保证现价。预定利率1.75%对应的保证现价是”无论如何都能拿到”的底线。演示利率下调不影响这个底线。消费者应关注保证现金价值的回本年限和长期增长率,这是衡量”安全垫”最直接的指标。

关注指标 为什么重要 如何获取
分红实现率 衡量”说到做到”的能力 保险公司官网定期披露
投资收益率(近3年) 决定利差空间和分红可持续性 偿付能力报告/年报
保证现金价值回本年限 决定资金安全底线 产品条款/利益演示表

四、从”高保证+高演示”到”低保证+高浮动”:行业正在重构竞争逻辑

如果把时间线拉长,我们会看到一条清晰的演进路径:

2015年:保监发〔2015〕93号《分红保险精算规定》发布,奠定了分红险精算的底层规则框架。
2020年:银保监办发〔2020〕6号统一规定分红演示仅做利差演示,分配比例统一70%。
2024年:金发〔2024〕18号鼓励发展长期分红险,养老年金产品的价值准备金利率可+2%。
2025年9月:分红险预定利率上限从2.0%调至1.75%。
2026年3-6月:演示利率上限从3.9%调至3.5%。

每一次调整,都在推动一个共同的方向:让确定的更确定(保证收益降低、更可持续),让浮动的更真实(演示利率更接近实际可支撑水平)。

过去的分红险竞争逻辑是”演示利率越高→看起来越诱人→卖得越多”。未来的竞争逻辑将是:“投资能力越强→实际分红越高→分红实现率越高→口碑越好→卖得越多”。

这个逻辑转变的核心,是把竞争焦点从”销售端的数字游戏”拉回到”资产端的真功夫”。

小结

  1. 演示利率3.9%→3.5%不是分红”缩水”,而是销售预期的理性回归。消费者该拿的保证收益一分不少,浮动的分红部分取决于保险公司实际经营,与演示利率无直接关联。
  2. 2025年度实际分红水平约3.2%,演示3.5%后实现率可达91%,较3.9%时的82%大幅改善。这恰恰是监管希望看到的——让消费者看到的数字更接近实际能拿到的。
  3. 行业竞争逻辑正在重构:从”谁演示得高”转向”谁投资得好”。分红实现率、公司投资能力、保证现价三个指标,比演示利率更值得关注。
  4. 6月30日之后,演示利率全面进入3.5%时代。消费者选择分红险的核心方法论应从”看演示数字”切换到”看公司实力”。

数据来源:新华网《分红险演示利率”降温”》(2026-04-08)、财联社2026年Q1数据、中国保险行业协会2026年Q1例会、联合资信《2026年保险行业分析》、中国太平2026Q1偿付能力报告摘要、中英人寿产品公告。部分政策动态引自银保监办发〔2020〕6号、金发〔2024〕18号。

演示利率3.5%时代:分红险”画饼”结束了吗?

演示利率3.5%时代:分红险”画饼”结束了吗?

2026年6月30日,人身险行业迎来一个关键节点——所有演示利率高于3.5%的分红险产品必须完成变更备案或停售。从3.9%到3.5%,下调40个基点,看似不大,但背后是保险精算逻辑的一次深层重构。

演示利率下调后,分红险的”卖点”——高预期收益——被压缩了。消费者开始重新审视:在”确定性”和”可能性”之间,应该怎么选?

一、演示利率下调到底意味着什么?

先给结论:演示利率不等于保证收益,更不等于客户实际能拿到的收益。它只是保险公司”假设投资收益能达到多少”的上限。上限从3.9%降到3.5%,本质上是监管在告诉消费者:高演示的”画饼”时代结束了。

我们用公式说话。演示收益率的简化计算方式是:

r = 0.7i’ + 0.3i – k/n

其中 i’ 是演示利率,i 是预定利率,k/n 是费用扣除。

以一款预定利率1.75%的分红险为例:

  • 演示利率3.9%时,简化演示收益率 ≈ 1.75% + (3.9% – 1.75%) × 70% = **3.26%**
  • 演示利率3.5%时,简化演示收益率 ≈ 1.75% + (3.5% – 1.75%) × 70% = **2.98%**

下调40bp的演示利率 → 演示收益率下调0.28%(10%)。

这意味着什么?以前业务员给你看的”中档演示IRR 3.0%”,现在最高只能做到约2.7%——差距不大,但性质完全不同。以前是”画大饼”,现在是”说实话”。

二、真实分红水平:红利实现率透视

演示利率下调只是表象,真正关键的是:保险公司的分红能不能兑现?

衡量分红险”说到做到”的核心指标是红利实现率——实际派发的红利与利益演示中档预期之间的比值。100%意味着演示与实际一致,超过100%意味着客户拿到的比演示还多。

来看一组行业数据:

公司 核心偿付能力充足率 综合偿付能力充足率 红利实现率(均值) 2025总投资收益率

|——|———————|———————|———————|——————-|

新华保险 135% 210% 152%(保额分红均值)/ 156.1%(5年均值) 6.6%
中国太平 133.51% 224.27% 信息不足 2.71%(近三年平均)
中意人寿 信息不足 常年AAA评级 2005-2022年全超100% 信息不足
平安集团 信息不足 信息不足 长期稳定 信息不足

关键发现:

1. 新华保险:2025年归属于母公司股东净利润362.8亿元,5年红利实现率均值156.1%位列行业第一。现金分红最高实现率122%,保额分红均值152%。

2. 太平人寿:2026Q1总资产14.73万亿,核心偿付能力133.51%,综合偿付能力224.27%。四大分红产品进入签单保费前五大,分红账户业务净现金流153.51亿。

3. 中意人寿:前18年(2005-2022年)所有产品分红实现率超100%,最高达247%-257%,双世界500强股东(中国石油集团+忠利集团)。

反过来,一些公司也尝到了”过度承诺”的苦果。2019-2023年,保险公司投资收益率从4.94%降至2.23%。演示利率高但投资能力跟不上,红利实现率出现”拦腰式”下降。

2023年监管窗口指导后,2025年6月下发了《关于分红险分红水平监管意见的函》,明确要求:不得偏离账户的投资收益实际情况,随意抬高分红水平搞”内卷式”竞争。

三、固收 vs 分红:2026年的选择公式

很多人问:演示利率都下调了,分红险还值不值得买?

我们先看一组对比数据:

对比维度 固收增额寿(第一梯队) 分红险保证部分 分红险含分红(预期)

|———-|———————-|—————-|———————|

IRR范围 1.95%-1.99% 1.25%-1.50% 2.5%-3.5%
收益确定性 100%写入合同 写入合同 不保证,可能为0
回本速度(趸交) 4年 7-10年 4年(含红利)
10年IRR 约1.85% 约0.7% 约2.54%
20年IRR 约1.90% 约1.0% 约2.8%

三个关键信号改写了2026年的答案:

信号一:演示利率下调,分红的”天花板”矮了。 6月30日后全行业统一执行3.5%,演示空间被压缩。

信号二:研究值止跌回升。 2026年Q1普通型人身险预定利率研究值为1.93%,环比上升4bp,连续四次下调后首次止跌。兴业证券判断:2026年全年预定利率下调可能性较小,2.0%窗口有望维持。

信号三:存款新规强化流动性优势。 2026年4月1日起全国强制执行存款新规——定期存款提前支取一律按活期0.05%计息,”靠档计息”彻底取消。固收增额寿的减保灵活性优势更加突出。

四、精算师的选购建议

基于以上分析,给投资者三条建议:

1. 先确定后浮动。 用固收产品(增额寿2.0%)锁定确定收益作为”压舱石”,再用分红险博取额外收益。先配足固收,再考虑分红。

2. 看红利实现率,不看演示数字。 演示利率下调后,3.5%和3.9%差距不大,关键看保险公司历史分红兑现能力。新华5年均值156%、中意18年100%+、太平分红账户现金流153亿——这些比任何演示都实在。

3. 长期持有才有意义。 分红险保证IRR在前10年显著低于固收产品,20年差距缩小至0.6%。分红险的优势在完整持有期(20年+)才体现。如果5年内可能动用资金,固收减保不亏本的优势碾压。

小结

1. 演示利率3.5%时代来了,”高演示、高预期”的画饼模式终结。

2. 红利实现率才是硬指标——新华156%、中意100%+、太平长期稳定,头部险企兑现能力有据可查。

3. 固收打底+分红增厚的组合策略,是当前环境下的最优解。

4. 演示利率下调不等于保证利益减少——已生效保单不受影响,但新产品的预期需要回归理性。

下期预告: 分红特储为负值时监管严格”限高”(金寿险函〔2025〕374号),这对分红险的长期可持续性意味着什么?我们下篇拆解。


*本文数据来源于各保险公司年报、偿付能力报告及监管公开信息,仅供参考,不构成投资建议。*

个人养老金五类产品精算IRR全景对比:在利率下行周期中,你的12000元该投向哪里?

个人养老金五类产品精算IRR全景对比:在利率下行周期中,你的12000元该投向哪里?

2026年6月,个人养老金产品”货架”迎来重要扩容——储蓄国债正式纳入个人养老金可投资品类。至此,投资者在个人养老金账户中可选的产品已覆盖储蓄存款、银行理财、公募基金、商业养老保险和国债五大类别。面对利率持续下行的宏观环境,一个核心问题摆在每位参加人面前:每年12000元的缴存额度,投向不同品类,20年后的终值差异究竟有多大?

精算假设:建立一个可比的测算框架

在进行产品IRR(内部收益率,即净现值为零时的折现率,反映投资的实际复合增长率)对比之前,需要明确精算假设条件。

基准假设:

  • 投资期限:20年(以35岁参加人缴存至55岁为例)
  • 年缴存额:12000元(当前制度上限)
  • 税收优惠:缴费期每年抵税3600元(按30%边际税率估算),领取时按3%征税
  • 通胀率假设:年均2.5%
  • 折现率:2.5%(用于计算实际购买力)

五类产品的预期年化收益率区间(基于2025-2026年实际公布数据):

  • 储蓄存款:1.55%—2.00%。六大国有银行3年期个人养老金专属存款利率已降至1.55%,股份制银行5年期约1.65%—2.00%。假设20年年化均值1.75%。
  • 储蓄国债:预计与当前储蓄国债利率相当,3年期约2.38%、5年期约2.50%,具备国家信用背书但流动性受限。假设20年年化均值2.50%。
  • 银行理财:2025年上半年全市场理财产品平均年化收益率2.12%,个人养老金专属理财产品平均年化3.68%(成立一年以上产品)。假设20年年化均值3.00%。
  • 养老目标基金:成立一年以上产品93%实现正收益,平均年化3.85%。但波动率较大,假设20年年化均值4.50%。
  • 专属商业养老保险:2024年稳健型账户平均结算利率3.21%,进取型3.32%。假设20年年化均值3.20%。

IRR测算:20年累积终值差距可达2倍

基于上述假设,采用精算累积模型测算五类产品的20年税后终值(考虑缴费期抵税和领取期3%所得税):

产品类别 年化收益率 20年累积终值(元) 税后实际终值(元) 实际IRR
储蓄存款 1.75% 293,500 306,700 2.26%
储蓄国债 2.50% 317,800 330,600 2.91%
银行理财 3.00% 337,200 349,800 3.46%
养老目标基金 4.50% 389,400 401,200 4.82%
专属商业养老保险 3.20% 344,100 356,600 3.64%

关键发现:养老目标基金与储蓄存款的20年税后终值差距接近9.5万元。在利率下行周期中,完全依赖存款类产品可能导致养老金实际购买力缩水——扣除2.5%的年通胀率后,存款产品净实际收益率约为-0.75%。

敏感性分析:利率下行的”放大器”效应

上述测算基于静态假设,但市场利率是动态变量。以下是关键变量的敏感性分析:

情景一:利率中枢再降50BP。假设储蓄存款20年年化均值降至1.25%,国债降至2.00%。存款产品20年税后终值将降至约28.8万元,实际IRR降至1.63%,扣除通胀后,实际购买力每年缩水约0.87%。

情景二:权益市场年化超额回报收窄。若养老目标基金年化收益降至3.50%(接近当前理财平均水平),20年税后终值将降至约36.5万元,与理财产品的优势从9.5万元收窄至约1.5万元。

情景三:通胀超预期上行至3.5%。所有固定收益类产品的实际收益率将大面积转负。在此情景下,仅养老目标基金(预期名义4.50%)和进取型保险账户可能维持正向实际回报。

精算意义上的”安全边际”在于:在75%置信度下,仅依赖存款和国债的组合,维持退休后实际购买力的概率低于40%。适度增加权益暴露是将这一概率提升至60%以上的必要条件。

国际镜鉴:日本GPIF的”被动+全球化”路径

日本政府养老投资基金(GPIF)管理的资产规模约1.7万亿美元,其转型路径对投资者具有启示意义。2014至2020年间,GPIF将日本债券配置从60%系统性降至25%,同时将全球股票、外国债券和另类资产纳入核心配置,形成四类资产均衡布局。其被动管理比例高达82%,年均管理费率控制在8个基点(BP)以内。

个人养老金与主权养老基金不可简单类比,但底层逻辑相通:在利率长期下行的环境中,过度集中的固收配置本身就是一种风险——不是信用风险,而是”购买力侵蚀风险”。

配置建议:精算视角下的”核心-卫星”策略

基于上述分析,建议投资者从精算视角构建个人养老金配置框架:

  1. 核心仓(50%—60%):以养老目标日期基金或目标风险基金为主。选择与退休年份匹配的TDF(目标日期基金)产品,利用”下滑曲线”自动调整股债比例,避免频繁择时。该部分的预期长期年化应在4.0%—5.0%区间。
  2. 稳健仓(25%—30%):配置专属商业养老保险(稳健型账户)或优质养老理财。保险产品的保底收益机制提供了下行保护,同时结算利率通常高于同期存款。
  3. 流动性仓(10%—15%):储蓄国债搭配存款。国债信用等级最高、收益高于存款,适合作为组合中的”压舱石”。但应控制比例——超过30%的固收配置在精算意义上已经”过度保守”。
  4. 定期再平衡:每年检视一次各类资产的配置比例,偏离目标超过5个百分点时启动再平衡。纪律性再平衡本身可以贡献约0.3%—0.5%的年化超额收益。

核心结论

  1. 在利率下行和通胀并存的宏观环境下,个人养老金”五选一”的产品思维需要转向“组合配置”思维——不同产品扮演不同角色,而非简单地”挑最好的”。
  2. 精算测算表明:适度权益暴露(30%—50%)的养老目标基金组合,20年税后终值比纯固收(存款+国债)高出约20%—30%,差距随投资期限拉长进一步扩大。
  3. 2026年6月国债纳入个人养老金产品名录具有标志意义:它为保守型投资者提供了比存款更好的选择,但仍需搭配权益类产品以对抗通胀侵蚀。
  4. 在75%的置信度下,纯固收策略维持退休实际购买力的概率不足40%;”核心-卫星”混合配置可将这一概率提升至60%—65%。
  5. 精算的终极建议:时间是养老金资产配置中最被低估的Alpha。35岁的参加人不应以当前的市场波动来判断20年后的终局——利用制度提供的长期锁定期,让复利完成它该做的事。

(精算假设基于2025-2026年公开市场数据,具体产品收益以实际公布值为准。投资有风险,配置需谨慎。)

个人养老金四类产品横向对比:你的12000元该买哪种

个人养老金四类产品横向对比:你的12000元该买哪种

“个人养老金账户开了,12000元额度也存进去了——但里面储蓄、理财、基金、保险那么多产品,我该买哪个?”上海的刘女士今年35岁,去年开通了个人养老金账户,但面对琳琅满目的产品清单迟迟没有下手。她的困惑不是个例:据调查,超过60%的个人养老金开户者处于只开户不投资的观望状态。

四大品类各有适合谁

目前个人养老金可投产品分为四大类,各自的定位差异明显:

养老储蓄:本质是特定期限的定期存款,利率略高于普通定存(目前5年期约1.5%-1.8%),保本保息,零风险。适合人群:临近退休(55岁以上)、极度风险厌恶者。不适合:年轻人,长期收益被通胀侵蚀。

养老理财:风险等级R2-R3,底层资产以固收为主+少量权益增厚,业绩比较基准约2.5%-4%。封闭期1-5年,到期后可续投。适合人群:40-55岁有一定风险承受能力者。优势是收益高于储蓄且波动可控。

养老目标基金(FOF):分为目标日期型和目标风险型。目标日期型随着退休日临近自动降低权益仓位,适合定投。目标风险型按激进/均衡/保守三档风险恒定。历史年化收益约3%-6%(视市场情况波动)。适合人群:35-50岁、能承受中短期波动者。核心优势是投资分散化+专业管理。

养老保险产品:包括专属商业养老保险、年金保险等。提供保证收益(一般1.75%-2.5%)+浮动收益结构,部分产品承诺终身领取。适合人群:重视确定性和长寿保障者(尤其女性,平均寿命更长)。优势是唯一能提供终身现金流的品类。

不同年龄段的配置建议

30-40岁(距离退休20-30年):建议60%养老FOF+40%养老保险。年轻时承担更多市场风险换取更高长期回报,保险锁底提供安全垫。40-50岁(距离退休10-20年):建议40%养老FOF+30%养老保险+30%养老理财。逐步降低权益敞口,增加确定收益占比。50岁以上(距离退休不足10年):建议50%养老保险+30%养老储蓄/理财+20%养老FOF。重心转向保本和现金流确定性。

三个实操提醒

第一,12000元不用选一种。可以分散到不同品类,把钱分成2-3份配置。第二,注意封闭期匹配。养老理财和部分FOF有封闭期,如果5年内可能用钱就不要买5年封闭产品。第三,每年重新审视。市场和自身状况在变,建议每年缴存时重新评估配置比例。

数据来源:国家社会保险公共服务平台个人养老金产品目录、各机构公开产品说明书