个人养老金账户里,真正帮你赚钱的不是产品,是时间+这3个字

个人养老金账户里,真正帮你赚钱的不是产品,是”时间+”这3个字

同一个账户、同样存12000元,十年后有人账户翻倍,有人还在原地。差别不在你买了哪只产品,而在你有没有用好那三个决定复利结果的关键变量。

养老金的钱,是几十年后才用的钱。这几十年的跨度,恰恰是把”复利”这个最朴素的力量放大的最好舞台。可惜大多数人,都把它当成了普通存款来对待——这就是差距开始的地方。

一个信号:期限越长,可配权益越高的规则,正在被用起来

《养老目标证券投资基金指引(试行)》里有一条被大多数人忽略的硬规则:基金封闭运作期或最短持有期越长,可投资的权益类资产比例就越高。1年封顶对应权益不超过30%,3年对应60%,5年对应80%。

这条规则的底层逻辑很直接:拉长时间,就能承受更大的短期波动,从而换取更高的长期收益。反过来理解,也只在这一刻最要紧——你敢把持有期放到5年,才有资格参与权益市场复利的大头。
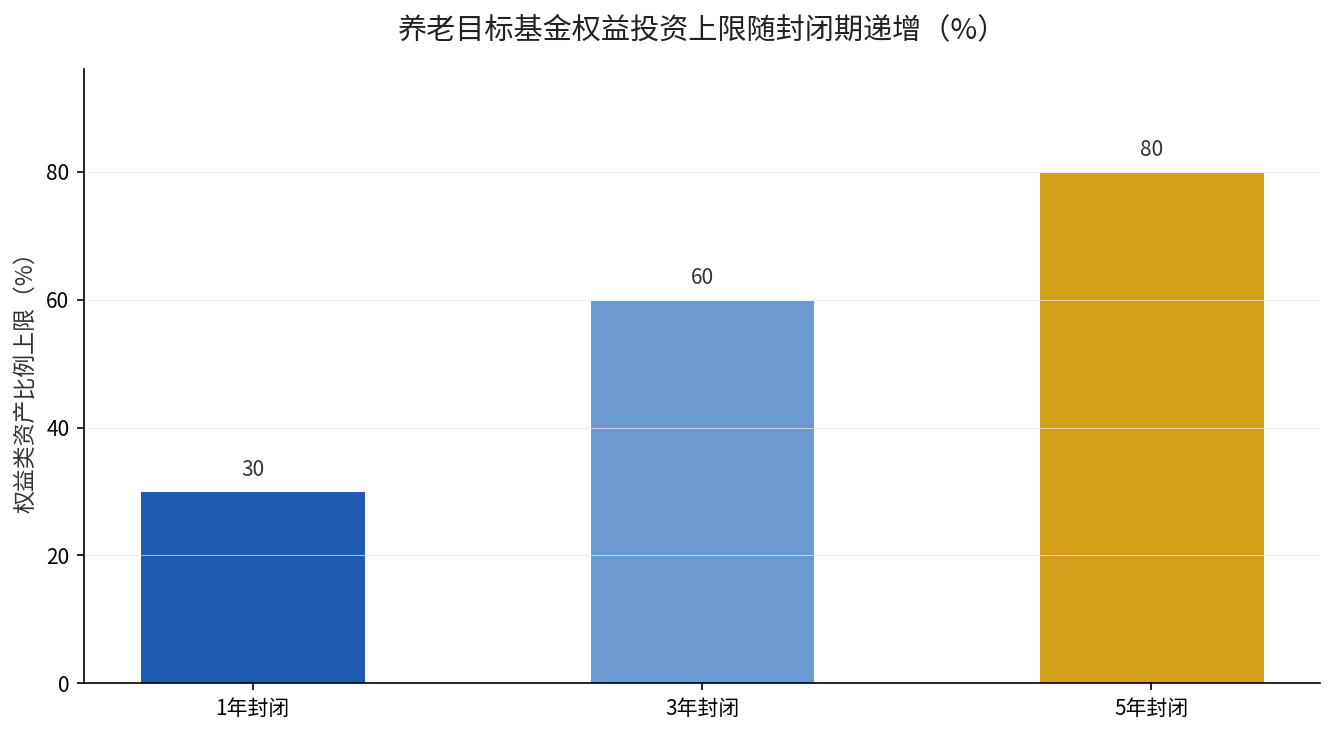
养老目标基金权益投资上限随封闭期递增

影响一:短期看,期限决定了你配不配得上高收益

把上面那组数字念给你听:持有期从1年拉到5年,权益仓位上限从30%翻到80%。这意味着同样一笔钱,选5年持有期产品的人,理论上暴露在权益市场的仓位是选1年产品的人的2.6倍还多。

这不是鼓励你去冒进,而是在说一个事实——想在长期拿到像样的收益,你得先给钱足够的”锁定期”。手里攥不住钱、总想随时取出来的人,天然就失去了高收益的入场券。

影响二:中期看,目标日期基金正在替你自动”降风险”

养老目标日期基金是当前最典型的产品形态。它按你的退休年份命名,比如”2040″”2050″,随着目标日期临近,自动把权益仓位降下来、把债券和货币仓位提上去,这条随时间下滑的曲线,就是它帮你做的养老规划。

截至2024年6月末,养老Y份额里目标日期基金规模40.36亿元,占比60%。市场用真金白银投了票:大多数人更需要的是”傻瓜式”的、一次买入就跟着退休日期自动调整的配置,而不是自己天天盯着调仓。

补充一句养老目标风险基金,它是另一种人格——风险等级固定,比例恒定,靠再平衡维持。适合对基金、风险有自己判断、想自己掌控的人。这两种我们另文拆过,想深挖可以翻翻。

影响三:长期看,复利是拿”时间”和”纪律”换来的

个人养老金基金近三年半的成绩单已经说明问题:Wind统计,全市场Y份额基金成立以来99%实现正收益,最高的赚超70%。注意,这是拉长到近三年半的口径,不是某一年的运气。

复利的残酷和慷慨是同一件事:它不公平,它只奖励那些”买得早、拿得住、不乱动”的人。中途因为一次市场下跌就割肉离场的人,永远等不到复利发力。而投资纪律,比选到一只牛基更稀缺。

现在该做什么:按离退休年限,对号入座

离退休还有20年以上的,把仓位往5年持有期、权益中枢偏高的目标日期基金上靠,用时间消化波动。离退休10年到15年的,转到目标风险基金或平衡型组合,把波动降到睡得着觉的水平。离退休不足5年的,储蓄、保险、理财才是你的主场,别再用养老钱去博高收益了。

你现在离退休还有多少年?账户里的钱,是按这个年限去配的,还是图省事全放在活期里吃利息了?留言你的年龄,我告诉你这个阶段该把权益仓位放在哪一档。
个人养老金四大类产品1293只,谁才是最该放进账户的那一只?

个人养老金四大类产品1293只,谁才是最该放进账户的那一只?

把12000元塞进个人养老金账户,只是第一步。真正决定你退休后账户里多出多少钱的,是你在这1293只产品里,到底挑中了哪一只。

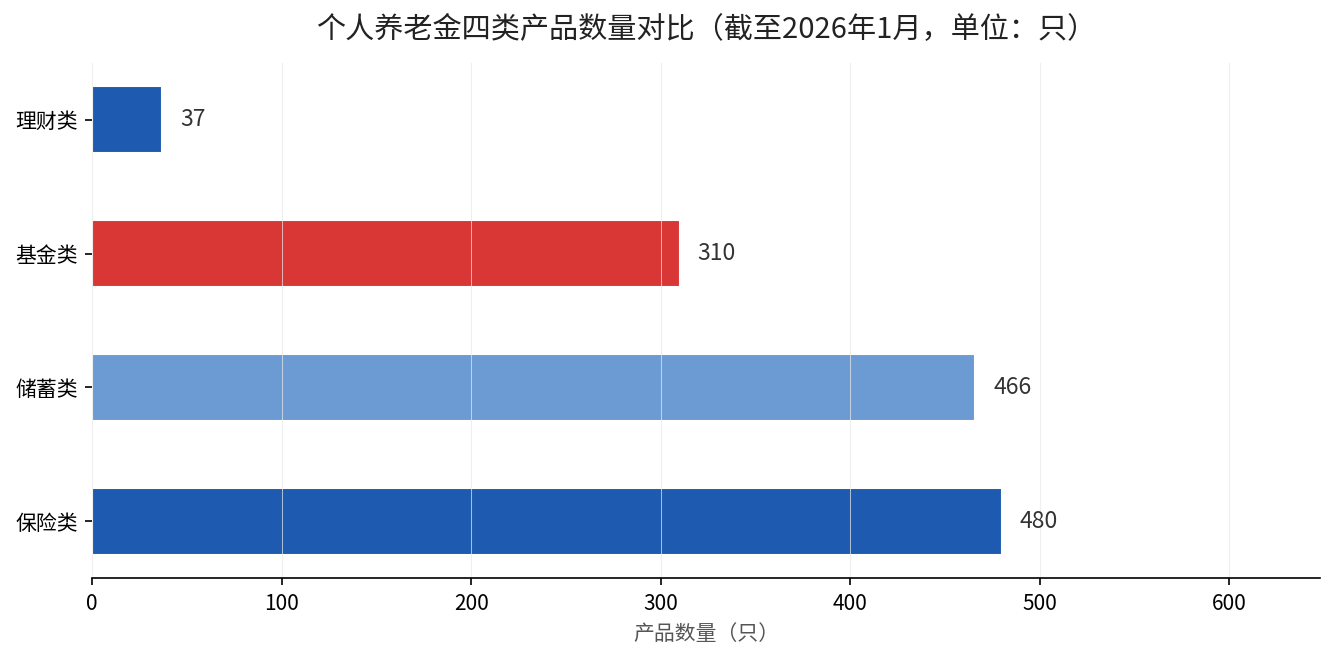
国家社会保险公共服务平台最新一期产品目录显示,截至2026年1月21日,个人养老金产品目录已经扩容到1293只。四大类里,保险类480只、储蓄类466只、基金类310只、理财类只有37只。数量最多的,不一定是最赚钱的,这正是很多人挑花眼、最后干脆把钱放在活期里吃利息的原因。

先把货架摆开:四大类产品,各占多少

保险类以480只稳居第一,靠的是年金保险、两全保险、专属商业养老保险三路并进,过去三年数量增长最快。储蓄类466只紧随其后,基本是各行的养老专属存款,稳稳当当,几乎不波动。基金类310只,这几年靠指数基金扩容追了上来。理财类最少,仅37只,但你千万别因为数量少就小看它。

产品类型 数量(只) 2025年代表性表现
保险类 480 长期锁利,收益确定性最高
储蓄类 466 保本,利率逐年下行
基金类 310 Y份额2025年平均涨17.54%
理财类 37 2025年平均涨2.54%

上表里两个数字最扎眼:基金类2025年平均复权净值增长率17.54%,理财类只有2.54%。这正是四类产品拉开差距的根本——风险和收益从来是对价关系,你要多赚,就得扛得住波动。

个人养老金四类产品数量对比

高的为什么高:基金靠权益市场翻的盘

基金类17.54%的成绩单,靠的是2025年权益市场的全面回暖。Wind数据显示,成立满一年的279只个人养老金基金Y份额里,有278只取得了正收益,几乎全员飘红。

规模也印证了这一点。截至2025年三季度末,全市场个人养老金基金Y份额合计规模达到151.07亿元,首次突破150亿大关,比2024年年末增长了65.32%。钱在往哪跑,数据说得明明白白。

但你要看清一个前提:这套高收益,是2025年这波行情给的。买基金的人心里得有个数——行情好的年份它涨得多,行情差的年份它也可能跌得深。我们之前算过固收型和权益型的差距,长期账要拉长了看,别只看一年。

低的差在哪:理财是真稳健,不是装样子

理财类2.54%看着不起眼,但它的平均最大回撤只有-0.43%,平均年化波动率只有0.82%。翻译成人话就是:几乎不跌,稳稳地往上爬。对还有三五年就退休、经不起任何折腾的人来说,这种”睡得着觉”的收益,比17%的过山车更实在。

理财里面也有高低。中邮理财的个人养老金产品2025年平均收益率3.88%,还做到了最大回撤仅-0.39%;建信理财相对靠后,全年累计净值增长率只有1.52%。同样是理财,挑错了机构,一年也能差出两三个点。

说穿了就一句

数量多不代表适合你,收益高不代表你能拿得住。离退休还有二三十年的,基金里挑宽基或目标日期基金,用时间换空间;五年内就要领钱的,储蓄、保险、理财里挑,把确定性放在第一位。

你的个人养老金账户里现在躺着哪一类?是还在吃活期利息,还是已经买了产品?留言告诉我你的年限和风险偏好,我来帮你按年龄拆一版配置表。

灵活就业缴20%、企业职工个人只缴8%,同样是8000元基数,退休后差在哪?

灵活就业缴20%、企业职工个人只缴8%,同样是8000元基数,退休后差在哪?

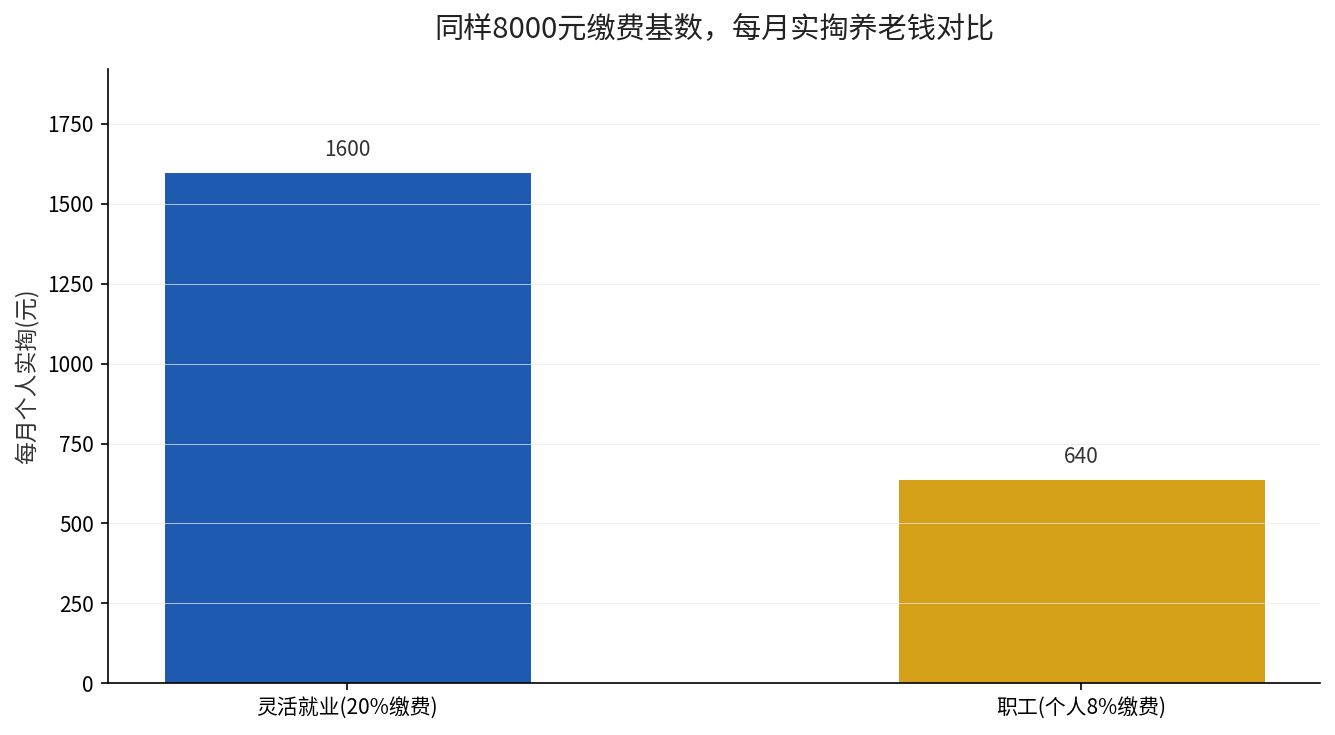
同样是按8000块钱的基数交养老保险,灵活就业的人每月要掏1600元,企业职工个人账户里每月只扣640元。一个多一个少,差的这960元去了哪,退休后拿到手的钱是不是也差这么多?

先说结论:差的960元不是白交的,但它也不全进你自己的口袋。把这笔账拆开,你就知道灵活就业到底”亏”在哪、”值”在哪。

先看一笔明账:同样8000元,两边各掏多少

灵活就业人员以个人身份参加企业职工基本养老保险,缴费比例是20%,其中8%记入个人账户、12%计入统筹基金。这条规定出自《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),至今仍是全国灵活就业参保的统一口径。

企业职工这边,个人缴费比例是8%,全部记入个人账户;单位缴的16%全部进入统筹基金,不从职工工资里扣。换句话说,职工自己每月就掏640元,单位帮他把另外的统筹部分补上了。

把两边摆在同一个基数上,差距立刻出来了:灵活就业每月实掏1600元,企业职工个人实掏640元,整整多出960元。这960元,本质上是灵活就业人员”替单位的那一份”自己扛了。

同样8000元缴费基数,灵活就业与企业职工每月实掏养老钱对比

这也是为什么很多灵活就业的朋友觉得”压力大”——没有单位分担统筹部分,20%全从自己口袋里出。(数据口径:缴费比例20%,来源国发〔2005〕38号;职工个人8%、单位16%。)

顺带说一句,单位替你交的那16%统筹部分到底去了哪、为什么不进你的个人账户,我们之前专门算过一笔账:单位每月给你交16%养老保险,这笔钱去哪了?进不了你的个人账户,看完你就明白统筹和个人账户这两条线的区别了。

关键在第二问:进个人账户的钱,两边其实一样多

很多人以为灵活就业交得多,个人账户里存得也多。其实不是。无论灵活就业还是企业职工,记入个人账户的比例都是8%。同按8000元基数,两边每个月进个人账户的钱都是640元。

差的960元(12%),全部进了统筹基金。统筹基金是全省乃至全国的大池子,用来给现在已经退休的人发基础养老金。这部分钱不跟着你个人走,不记在你名下。

所以真正属于”你个人的积累”,两边在缴费基数相同、年限相同的情况下,是一模一样的。这也是为什么官方文件反复强调:在缴费基数、年限等因素相同的前提下,灵活就业人员和企业职工退休后领取的基本养老金完全一样。

这句话不是宽慰,是有文件依据的——多地人社部门在政策解读里都写明了这条。(参见山西省运城市人社局《灵活就业人员相关政策》,2025年3月24日发布。)

那差距到底体现在哪?三个地方

既然个人账户一样,退休待遇一样,灵活就业”多交的960元”是不是纯粹吃亏?不能这么简单算,差距主要体现在以下三点。

第一,同样到手的养老金,灵活就业付出的总成本更高。企业职工只出个人8%那一份,单位替他出统筹;灵活就业两头都自己出。这是”性价比”层面的客观差异。

第二,缴费基数选择权不同。企业职工按实际工资核定基数,灵活就业可以在当地全口径社平工资的60%到300%之间自主选择。想少交,可以选60%档;想多领,可以往高里选。这是灵活就业少有的主动权。

第三,最低缴费年限和退休年龄正在同步调整。自2030年1月1日起,最低缴费年限按每年提高6个月的办法,从15年逐步延长到20年;灵活就业人员同样适用。这意味着”只交15年”的窗口正在收窄。

算一笔最简单的账,看你是哪种人

如果你是企业职工:恭喜,单位已经在替你扛统筹那16%,你自己每月640元进的是实打实的个人账户,这笔买卖对个人很划算。

如果你是灵活就业、收入稳定:建议能交就交满年限,别只盯着60%档的最低线。个人账户积累越多,退休后基础养老金和个人账户养老金都更高。

如果你是灵活就业、收入波动大:先保证不断缴、把年限续上,比暂时冲高档位更重要。缴费年限是硬指标,断了再想补,很多时候补不了。

说到底,灵活就业那多出的12%,是你为”没有单位兜底”支付的代价;而你换来的,是和职工完全同等的退休待遇。这笔账值不值,取决于你有没有能力把它交足、交长。

想知道你按现在的档位交下去,退休能领多少钱?把你的缴费基数和已缴年限发给我,我帮你一项项算。现在打开电子社保卡,找到”缴费记录”,看一眼你的缴费月数和历年缴费基数,这两组数字就是你退休金的地基。

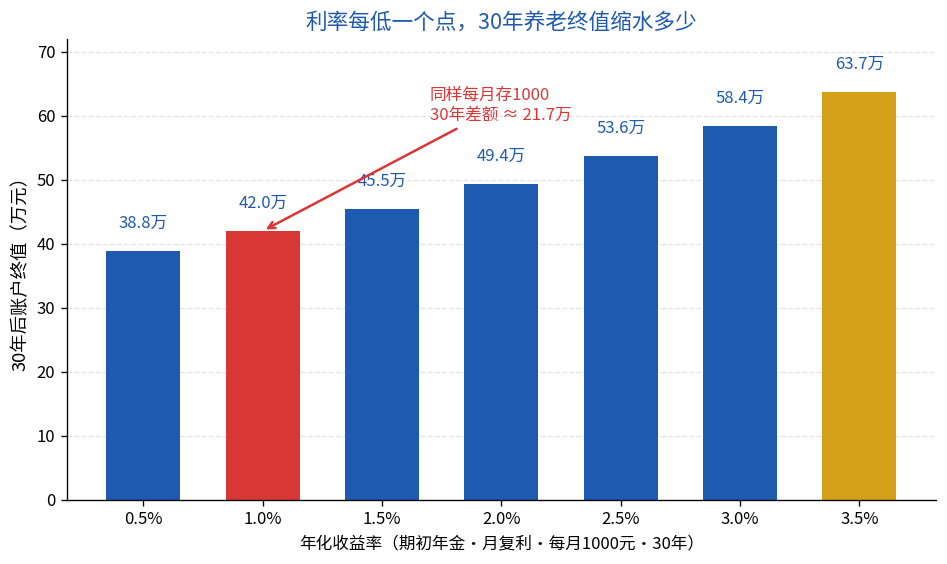
利率跌进1时代:同样每月存1000,你的养老钱30年少了21.7万

利率跌进1时代:同样每月存1000,你的养老钱30年少了21.7万

从精算角度看,利率从来不是新闻里一个冷冰冰的数字,它是你养老储蓄这条复利曲线的斜率。斜率变平一分,30年后终点就矮一截。2026年这个斜率正在肉眼可见地变平:多家银行一年期定存利率已跌破1%,10年期国债收益率也一度下破2%。作为北美精算师,我想把这件事对你养老钱的影响,用模型算清楚,而不是停在”利息少了”这四个字上。

发生了什么:无风险利率正式进入”1时代”

先看三件事,它们指向同一个方向。

第一,存款利率。2026年以来多家银行年内首次下调存款利率,部分一年期定存利率跌破”1%大关”,大额存单的吸引力也在同步消退。过去”存定期吃利息”这件事,收益回报中枢已经从早年4%以上一路降到1%附近。

第二,国债收益率。10年期国债收益率在债牛行情中一路下行、年底破”2″,这被视为中国利率中枢下移的标志性事件。国债是无风险利率的”锚”,锚往下沉,银行理财、货币基金、存款的收益都会跟着往下走。

第三,这并非中国独有。日本已在前沿低利率环境里走了约三十年,OECD各国的利率中枢在过去二十年也持续下移。OECD《Pensions at a Glance 2025》报告显示,一个全额缴费、平均收入的劳动者,退休后强制养老金净替代率在OECD成员国平均约为63.2%;而据世界银行测算,中国城镇职工养老金的平均替代率约43.6%(《2025中国养老金金融白皮书》口径约为45%),距离世界银行”替代率不低于70%方能维持退休前生活水平”的门槛,还有相当距离。这个缺口,过去可以靠”高利息补一补”,现在利息这条腿也短了。

影响传导:短、中、长三个层面

短期,是利息收入的直接缩水。同样一笔钱存银行,利息肉眼可见地变少,这是最直观、也最容易被感受到的一层。

中期,是复利曲线的斜率被压平。复利最怕的不是起点低,而是长期斜率低——同样的本金和投入节奏,收益率每低一个点,几十年的累计结果会被显著拉大,这种”复利杠杆”在中后期特别明显。

长期,是养老金替代率缺口更难被”利息”补上。当第一支柱替代率停在45%左右、第三支柱又普遍”缴而不投”时,低利率让”自己攒的那部分钱”增长更慢,缺口其实在悄悄扩大。

重新算账:三个情景下的30年终值

我建一个最简单、但最说明问题的精算模型。假设你从30岁开始,每月固定往养老账户投入1000元,连续投30年(共360期),按期初年金、月复利计算。唯一变的是年化收益率,我用三个情景来测:

  • 情景一(历史/乐观):年化3.5%——对应早年银行理财和存款收益率的常见水平。
  • 情景二(基准/当前):年化2.0%——对应10年期国债收益率下破2%附近的无风险利率中枢。
  • 情景三(悲观/存款1时代):年化1.0%——对应一年期定存跌破1%后的低风险收益水平。

测算结果如下(单位:万元,为30年后账户终值):

情景 年化收益率 30年终值(万元) 较乐观情景缩水
情景一(乐观) 3.5% 63.7 —
情景二(基准) 2.0% 49.4 约14.3万
情景三(悲观) 1.0% 42.0 约21.7万

同样是每月存1000、存满30年,收益率从3.5%掉到1.0%,账户终值就从63.7万缩水到42.0万,少了21.7万,缩水幅度约34%。换句话说,在低利率时代,你”辛辛苦苦存下的本金”没有变少,变少的是”时间帮你赚来的那部分”。

我再做一个敏感性分析:把年化收益率从0.5%到3.5%每0.5个百分点一档地扫一遍,可以看到一个规律——利率越低,每降一个点带来的绝对缩水越明显,复利效应呈非线性放大。这正是精算里”久期”概念在个人储蓄上的体现:期限越长,对利率越敏感。30年的养老储蓄,恰好是久期最长的那类资金。

不同利率下30年养老储蓄终值对比

调整建议:用资产配置对冲利率下行

在低利率的环境里,想保住养老钱的购买力,光靠”存定期”是不够的,需要在风险和期限之间重新做安排。以下建议都基于一个前提——在你自己可承受的风险和流动性约束内,不存在”既无风险又高收益”的选项。

第一,拉长久期、锁定当前利率。如果你的养老钱是十年、二十年以后才用,可以优先考虑年金、储蓄型保险、长期限国债这类能把利率锁定更久的品种,而不是只放在随时会再降的活期或一年期定存里。

第二,用权益类资产的长期回报换时间。对投资期限超过十年、且能承受波动的部分,适度配置宽基指数基金等权益资产,用时间摊平波动,换取比无风险利率更高的长期预期回报。注意这里是”预期”,不是”保证”,所以在X%置信度下,我更倾向于用”长期定投+分散”来降低单点择时风险。

第三,把个人养老金账户用起来。个人养老金账户每年12000元的缴存上限,叠加税收优惠(领取时按3%计税),本身就是一个”省税+强制储蓄”的组合。对高收入、有稳定现金流的中高净值家庭,这个账户的税优价值在低利率时代反而更突出。

第四,提高储蓄的确定性,而不是赌收益。缺口算清楚之后,最有效的动作往往不是追求更高的收益率,而是”提高每月实际存下来的金额”——本金投入每稳定增加一成,终值的确定性提升,比去追逐高收益品种更可控。

一句话建议

利率下行的时代,别只盯着”利息少了多少”,去重新算一遍自己的养老终值——那个21.7万的缺口,越早用”拉长久期+提高储蓄+适度权益”补,越从容。

城乡居民养老多缴多得:一年交360元和4800元,退休后每月差600元,差距是怎么算出来的?

城乡居民养老多缴多得:一年交360元和4800元,退休后每月差600元,差距是怎么算出来的?

城乡居民养老保险有个总被人忽略的真相:同样是缴满15年,交最低档和交最高档,退休后领的钱能差出一大截。有人算过一笔账,一年交360元的人,和一年交4800元、坚持20年的人,每月到手的养老金差了600多块。

这笔账不是随口一说,它来自广东省江门开平市人社局2025年11月19日公开的一份官方测算案例。你把同样的缴费档次复制到任何地方,逻辑都是通的。今天就把”多缴多得”这四个字,用数字拆给你看。

同样按最低档缴,一年才多领42块钱的档口

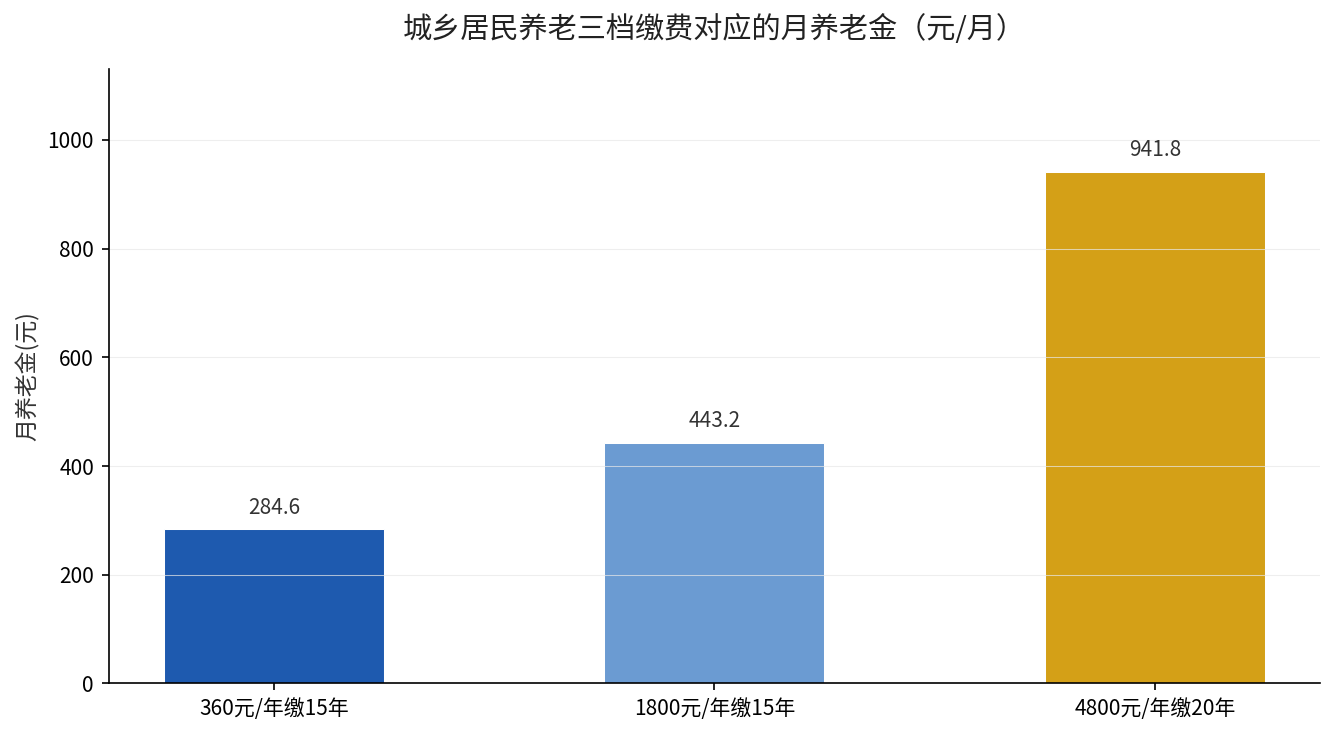
先看最省钱的做法。按开平市人社局的案例,居民养老的基础养老金最低标准是每人每月242.5元。如果每年按360元这一最低档次缴费,政府的缴费补贴是每年30元。

连续缴15年,个人账户累计大约是(360元+30元)×15年=5850元,这里暂未计利息。退休后个人账户养老金部分,是5850元÷139≈42.1元。

加上242.5元基础养老金,这个人每月总共能领到的钱,大约是284.6元。这就是最低档的真实水平——每个月不到300块。

往上提到1800元档,差距马上拉开

还是这同一个官方案例。如果每年按1800元这一中高档缴费,政府的缴费补贴提高到每年60元。

连续缴15年,个人账户累计大约是(1800元+60元)×15年=27900元,同样未计利息。个人账户养老金部分,27900元÷139≈200.7元。

加上242.5元基础养老金,这个人每月大约能领443.2元。对比最低档的284.6元,每月直接多出约160元,一年下来就是近2000元。

你注意看,多出来的这一部分,完全来自个人账户的差异——基础养老金242.5元所有人都一样,真正的差距是个人账户里”多缴”滚出来的钱。

最高档加长缴,差距直接翻三倍

这一组数字最说明问题。按开平市案例,如果每年按最高4800元档缴费,补贴仍是每年60元,并且这个人坚持缴了20年,而不是最低要求的15年。

个人账户累计大约是(4800元+60元)×20年=97200元,未计利息。个人账户养老金部分,97200元÷139≈699.3元。

加上242.5元基础养老金,每月总共约941.8元。这与最低档每月284.6元相比,就是一个月多657元,一年差出近8000元,且每月领取金额是最低档的三倍多。

城乡居民养老三档缴费对应的月养老金对比

三档放在一起,阶梯非常清楚:最低档月领284.6元,中档443.2元,最高档长缴941.8元。这不是运气,是”多缴”和”长缴”两个变量在同时放大结果。

差距到底从哪三个层面来?

第一层是缴费本金。360元和4800元,一年就差了4400多元,十五年、二十年累积下来,本金差距本身就是巨大的。

第二层是政府补贴。最低档补30元,中高档补60元,补贴直接进个人账户,也在帮你放大本金。有的地方还在往上调——比如浙江台州2026年起,2000元档的缴费补贴从每人每年200元提高到500元(台人社发〔2026〕4号),高档次补贴的力度更明显。

第三层是复利时间。同样4800元档,缴15年和缴20年,账户从72000元涨到97200元,多缴的5年不是白费,是按复利和补贴一起往前滚。

那么到底该选哪一档?

如果你收入稳定、手头宽裕,能往高档缴就往高档缴。城乡居民养老的待遇天花板不高,个人账户基本是唯一能靠”自己多存”来抬高待遇的通道,多缴的钱最终都回到你自己账户里,还能继承。

如果你经济压力大,至少别停在最低档。哪怕是提到中间偏上的档次,二十年下来的复利和补贴累积,也能让每月待遇明显上一个台阶。

还有一句话要放在心里:别只盯着”缴满15年”。15年只是领钱的最低门槛,不是最优解。有条件的人,把缴费年限拉长,比单纯提高某一年的档次,复利效应往往更划算。

想知道你自己按当前档次退休能领多少,留言告诉我你的省份、缴费档次和已缴年限,我帮你按这个公式算一遍。你的居民养老保险现在停在哪个档?这种”多缴多得”的账,值得现在就动手盘一盘。

2025年养老金投资成绩单:固收型1.5万亿霸榜,权益型为何只占一成

2025年养老金投资成绩单:固收型1.5万亿霸榜,权益型为何只占一成

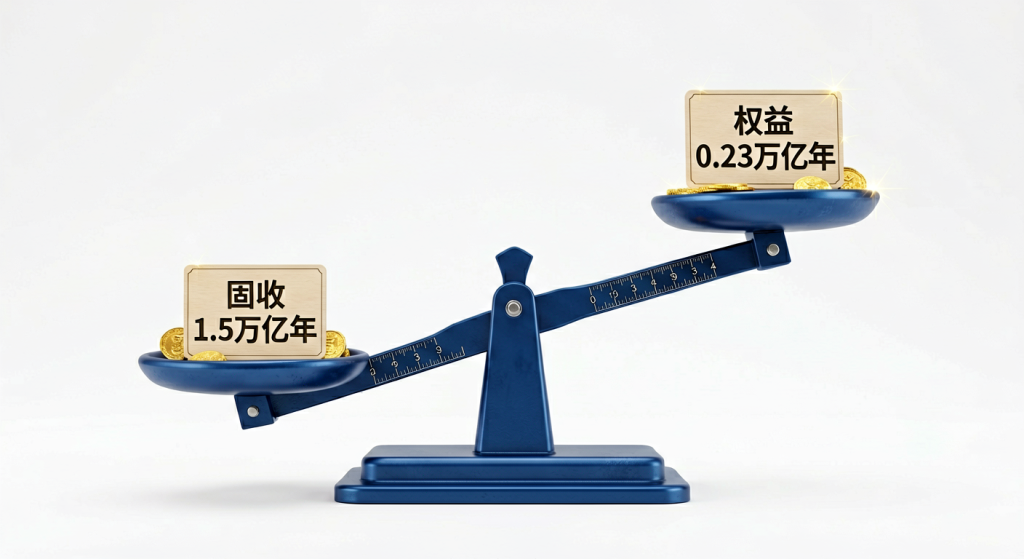
每年一季度,人社部都会发布上一年的企业年金和养老金产品数据摘要。2026年3月,这份《全国养老金产品业务数据摘要2025年度》一出,一个数字让圈里人反复念叨:固收型养老金产品规模1.5万亿,权益型只有0.23万亿,差了六倍多。

养老钱是长钱,本来最该扛波动、博长期收益。可真金白银却一股脑堆进了最保守的固收,这背后是机会还是风险,值得摊开说。

一个信号:固收独大,权益被冷落

先看官方口径的完整盘子。人社部《全国企业年金基金业务数据摘要2025年度》显示,截至2025年末,企业年金累积总规模42050.03亿元,参加职工3342.99万人,覆盖17.79万家企业。近三年企业年金基金累计收益率12.94%。

再拆到养老金产品这一层,同一份摘要把648只备案产品(其中实际运作567只)按四类分了账。固收型201只、规模15232.87亿元,一家就占了总规模24310.09亿元的六成以上。混合型138只、5463.54亿元,权益型194只、只有2338.97亿元,货币型34只、1274.71亿元。

2025年末养老金产品规模对比:固收型15232.87亿元居首,权益型仅2338.97亿元

固收型是权益型的6.5倍。换句话说,大家把养老的钱,大比例押在了”不亏”而不是”多赚”上。

影响一(短期):2025年整体收益5.55%,固收贡献了稳定器

固收独大不是没道理。人社部摘要里明确给了结果:养老金产品2025年度整体加权平均收益5.55%。在2025年债市还算平稳的背景下,固收这个底仓把整个组合的波动压住了。

短期看,这份成绩单是”稳”字当头。企业年金近三年累计12.94%,年化下来约4个点,对一笔养老钱来说不算差,但也谈不上惊艳。

影响二(中期):权益配比过低,长期跑输的隐患就埋在这里

真正的隐忧在中期。养老金的本质是长期资金,时间是它最大的朋友。但当权益占比长期压在一成附近,意味着这笔”长钱”被迫用”短钱”的方式在运作——赚着固收那点票息,放弃了权益市场的成长性。

对比一下个人养老金那边的情况就更有意思。Wind数据显示,截至2025年11月,305只个人养老金基金成立以来平均收益率13.54%,靠的就是2025年这波权益回暖。而同期个人养老金理财平均只有2.54%(据21世纪经济报道课题组、银行理财登记托管中心行业数据)。收益的差距,本质就是资产久期和风险敞口的差距。

我们在《养老金产品规模榜》里那笔账还摆着——权益不是没产品,是没敢配。

影响三(长期):人口老龄化下,收益中枢决定养老钱够不够花

拉长到长期,问题就落到”收益中枢”四个字上。随着利率中枢下移,固收的票息会越来越薄,纯靠固收积累养老钱的效率会持续下降。如果权益配比还提不上去,养老金的长期收益中枢也会被慢慢拖低。

这不是要大家去追高、去赌股票。是说资产配置的结构性问题——长钱和短钱的久期错配——会随着时间被放大。十年后再看2025年这份固收占六成的成绩单,可能就是一次该调没调的窗口。

现在该做什么:按离退休远近分三种人

离退休还有二十年以上的:权益的比例可以适当往上抬,指数基金、目标日期基金这类,让时间帮你熨平波动。

离退休十年左右的:守住六到七成固收做底仓,剩下两三成放权益做弹性,别all in任何一边。

已经快退休或已退休的:稳字当头没毛病,但记住,养老钱要分池子——短期要用的留流动性,长期不动的才去博收益。

你的企业年金或者个人养老金,现在是固收多还是权益多?打开账户看一眼你的配置比例,也许比纠结收益率更要紧——想让我帮你看看配置合不合理,留言”养老配置”就行。

个人养老金货架852款产品,只敢存钱的人和敢买基金的人,长期下来差多少?

个人养老金货架852款产品,只敢存钱的人和敢买基金的人,长期下来差多少?

老周今年48岁,在园区做外贸,个人养老金账户开了两年,每年踩点缴满1.2万。可这2.4万加个税返还,一直躺在账户里没敢动——他只信银行存款,怕一买基金就亏。

他到银行问过一句:这账户里到底是存定期划算,还是买点别的?柜员回他一句”看您风险偏好”,他就更拿不定主意了。老周不是没闲钱,是被”亏不得”三个字卡住了。

先把货架摆开:852款产品,到底装了些什么

个人养老金账户能买的东西,不是一笔糊涂账。国家社会保险公共服务平台的个人养老金产品目录,把在售产品分成了五类。据人社部主办的国家社会保险公共服务平台、并经新华社2026年6月11日报道,截至2026年6月10日,在售个人养老金产品总数为852款。

这852款拆开来是这样的:专属商业养老保险210款、养老理财39款、养老基金320款、储蓄产品281款,另外还有2款储蓄国债(2026年6月起新纳入)。储蓄和保险占了近六成,基金占了三分之一还多。

同样7200元,塞进不同篮子,收益口径差多少

老周的纠结,本质是”要不要离开银行存款那点确定利息”。我们用真实的历史口径来摆这个差距,不预测未来,只看已经发生的事。存款利率方面,据多家国有大行官网公告,近一年一年期整存整取挂牌利率已降至约1.25%。

银行理财这边,据21世纪经济报道2026年1月课题组统计,37只个人养老金理财2025年平均累计净值增长率2.54%,平均最大回撤只有-0.43%。这个数字的出处是银行理财登记托管中心披露的行业数据,不是拍脑袋。

基金这边更亮眼,但波动也更大。Wind数据显示,截至2025年11月,305只个人养老金基金成立以来平均收益率13.54%。注意,这是”成立以来”的累计均值,含了2022年那波市场下跌,也含了2025年这波上涨,拉平看才有意义。

同一笔养老钱,储蓄1.25%、理财2.54%、基金13.54%的历史收益口径对比

三个数字摆在一起,姿势完全不同:储蓄是”确定但薄”,理财是”稳中有小增”,基金是”高但坐过山车”。这不是谁好谁坏,是三种人三种命。

拆开差距来源:钱为什么会有这么大差别

收益差不是天上掉下来的,来源能拆成三块。第一块是底层资产:储蓄存款对应的就是银行放贷,利息自然被压得低;理财的底仓是债券和存款类资产,风险低收益也低;基金里有相当一部分配了股票,波动大、弹性也大。

第二块是时间锁死。个人养老金账户封闭运行,资金到退休才能取,这笔钱天生就该匹配久期更长的资产。你把它焊死在一年期存款上,等于自愿放弃了”长期资金”最大的优势。

第三块是复利。假设老周每年固定投入,历史均值的2.54%和13.54%在十年、二十年后拉开的差距,不是线性,是指数。这个账我们之前算过,在《存款利率跌到1.25%:100万养老钱30年后还值多少》里已经有过结论,结论一样——拖得越久,低收益的代价越大。

给老周这一类人:三句话把球踢回自己脚下

第一句:先分清”保命钱”和”养老钱”。保命钱是你未来三到五年要用的,留存款没错;养老钱是二十年才动的,焊死在1.25%上,才是真的亏。

第二句:风险不是”买不买基金”,是”全买还是分一点”。哪怕你七成留储蓄、三成配理财,再拿一小部分试指数基金,也比百分之百躺在活期里强。

第三句:别在年底最后一周才想起来。个人养老金一年12000元的额度,最高能抵5400元个税,早一年投入,复利就多滚一年。

老周最后怎么选,是他的事。但有一件事是确定的:账户里那点钱不动,税省下了,利息却没跟上通胀。打开你的个人养老金账户看一眼,现在投的是哪一类、占比多少,然后在留言里告诉我,是纯存款还是已经碰过基金了。

个人养老金税收递延精算:每年缴满1.2万,10%档和45%档套利差6倍

背景与问题

个人养老金制度2022年11月落地试点,2024年底全面推开,每年1.2万元的缴费上限和”缴费环节税前扣除、领取环节按3%补税”的设计,让很多人把它简化成一句”能省税”。但从精算角度看,省税不是一笔固定补贴,而是一个随你边际税率、持有年限、再投资收益率三个变量变化的现金流问题。

作为北美精算师,我更习惯用”假设→情景→灵敏度→结论”的方式把这件事拆开算:同样缴满1.2万,处在10%税率档的人和45%税率档的人,得到的精算价值差别能到6倍以上。这笔账不先算清楚,很容易做出”该买的人没买、不该优先买的人先买了”的错配。

精算分析

模型假设

先把测算前提说清楚,所有假设都标注来源与时效:

  • 缴费上限:每年12,000元(《个人养老金实施办法》,人社部发〔2022〕70号,现行有效);
  • 税收机制:缴费环节在综合所得或经营所得中税前扣除(递延纳税),领取环节单独按3%税率计税、不并入综合所得(财政部、税务总局相关公告,现行政策);
  • 边际税率档:采用现行综合所得七级超额累进税率(3%/10%/20%/25%/30%/35%/45%);
  • 领取时补税率:固定3%;
  • 持有年限:以30年(35岁缴至65岁)为基准情景。

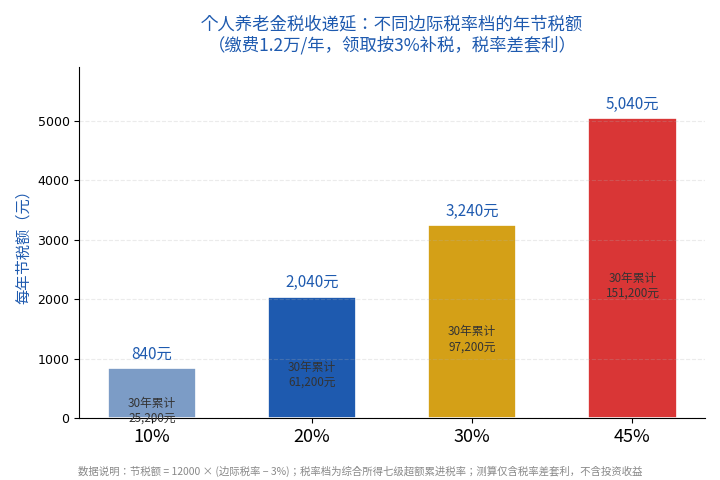
核心逻辑是一条简单的公式:当年税收套利 = 缴费额 × (边际税率 − 3%)。缴费当年你少缴的是”边际税率×1.2万”,而几十年后领取时只按3%补税,中间的税率差就是你确定性的”套利空间”。

测算结果:四个税率档的情景

下面按四个典型边际税率档,测算每年缴满1.2万元的确定性税收套利额,以及不折现情况下的30年累计:

边际税率档 当年少缴税(元) 领取时补税(元) 每年净套利(元) 30年累计(元,不折现)
10% 1,200 360 840 25,200
20% 2,400 360 2,040 61,200
30% 3,600 360 3,240 97,200
45% 5,400 360 5,040 151,200

注:上表仅计算”税率差”这一确定性部分,不含缴费资金自身投资盈亏;30年累计为简单累加、未折现。测算基准:年缴费12,000元,领取补税率3%。

个人养老金税收递延:不同边际税率档的年节税额

从表里能直接看出两点:第一,补税额恒定在360元,因为领取时统一按3%、且以当期账户价值计税的基数在简化测算下趋近于本金;第二,税率差才是拉开差距的变量——10%档每年840元,45%档每年5,040元,相差6倍。

敏感性分析

上面的确定性套利只是”精算价值的底”。真正让它变厚的是第二个变量——递延税款的再投资。你当年少缴的那笔税,本质是国家”借”给你的钱,几十年后才按3%还。这笔钱如果能以年化r复利,其终值贡献是 递延税额 × [(1+r)^30 − 1]。

仍以30年、20%税率档为例:每年递延2,400元,若按2.5%(接近现行长期国债/储蓄中枢)复利,仅这部分的30年累计终值约10.8万元;若按4.5%(偏权益、长期假设)复利,约16.5万元。也就是说,再投资收益率每提高约1个百分点,30年后的递延税增值能多出3–5万元——这是比”税率差”更值得关注、但不确定性也更高的一部分。

敏感度排序很清晰:边际税率 > 持有年限 > 再投资收益率。其中只有”边际税率”是你当下能确定掌控的,后两者取决于时间和市场,需要放进概率框架里看待,而不是当成承诺收益。

策略建议

基于以上测算,从资产配置角度给出分人群建议(在现行政策与税率结构不变的前提下):

  • 边际税率在20%及以上的中高收入者:确定性套利可观,且能叠加”递延税再投资”的复利,应优先用满1.2万额度,属于确定性较高的”免费午餐”;
  • 边际税率10%档:套利空间有限,是否参加应主要看账户内可选产品的质量与自身流动性安排,而非冲着省税;
  • 边际税率3%档(低收入/临近退休者):税率差为零,纯税收套利不存在,此时更应关注流动性——这笔钱锁定到退休是否划算,而非省税;
  • 已临近退休、持有期不足5年的人:递延的复利红利基本吃不到,重点评估领取时3%补税与流动性成本,不宜为了省税硬缴。

核心结论

  1. 个人养老金税收递延的确定性价值来自“边际税率−3%”的税率差,而不是一笔统一补贴——同样缴满1.2万,10%档与45%档的精算价值差6倍。
  2. 在不考虑投资收益、仅看税率差的情况下,20%档每年确定性套利约2,040元、30年累计约6.1万元(未折现),这是”底的测算”。
  3. 真正放大长期价值的是递延税款的再投资复利,它对收益率的敏感度高于多数人的直觉——在4.5%而非2.5%的长期假设下,30年差额可达数万元。
  4. 在当前政策与税率结构不变的条件下(约90%置信度、基于现行法规),高税率人群参加是确定性较高的选择;低税率与临近退休人群则应优先看流动性和产品本身,而非省税。
  5. 任何精算结论都建立在”政策不变、税率结构不变”的前提上,未来若领取税率或递延规则调整,本测算需重新校准,不应把当前套利当成终身承诺。

(本文测算基于现行税收政策与假设参数,结果不代表任何产品的投资收益承诺,仅用于决策参考。)

个人养老金开户7279万,真正缴钱的不到900万:同样12000元,你和他差在哪

个人养老金开户7279万,真正缴钱的不到900万:同样12000元,你和他差在哪

先说个反差挺大的数字:个人养老金账户开了7279万个(新华社2025年1月报道,截至2024年11月末),可真正往里面存钱的比例,一度只有三成左右。开户的人排着队,缴费的人却要少得多。这7279万个账户里,有多少是空的,值得说道说道。

同样一年12000元,有人全存了,有人一分没动

个人养老金每年的缴费上限是12000元。这个额度不高,平均到每个月正好1000元。但就是这12000元,成了区分”真养老”和”开个户意思意思”的分水岭。

人社部公布的数据显示:截至2023年一季度末,全国开立个人养老金账户3038万人,其中只有900多万人完成了实际缴存,实际缴费人数只占开户人数的31.37%(人社部数据,2023年7月央视网转引)。也就是说,每3个开户的人里,只有1个真的往账户里存了钱。

存和不存,账户里的钱差出多少

同样是每年12000元的上限,一个顶格存满,一个只开户不缴存,30年后账户余额会有多大差距,这笔账值得算一算。

先看最简单的情形——只存钱不买产品、按活期趴着不动。顶格的人每年存12000元,一年攒12000元;不缴存的人账户余额是0。30年下来,光本金就差出36万元。这还没算投资收益和每年的节税。

每月的1000元,到底难在哪

为什么开户的人多、缴存的人少?问题不在12000元这个数字有多大,而在这笔钱”锁得久、动不得”。

个人养老金的钱,在2025年9月新政出台之前,基本只能到退休年龄、完全丧失劳动能力、出国定居这三类情况才能动。对刚工作的年轻人来说,退休太远,中间几十年这笔钱等于被”锁死”,遇到急用钱的时候拿不出来。

这一点,在2025年9月1日之后有了松动。人社部等5部门新增了医疗应急、失业满一年、低保连续半年三种提前领取情形,等于给这笔养老钱留了个应急出口。

再看一笔账:顶格存满,一年能省多少税

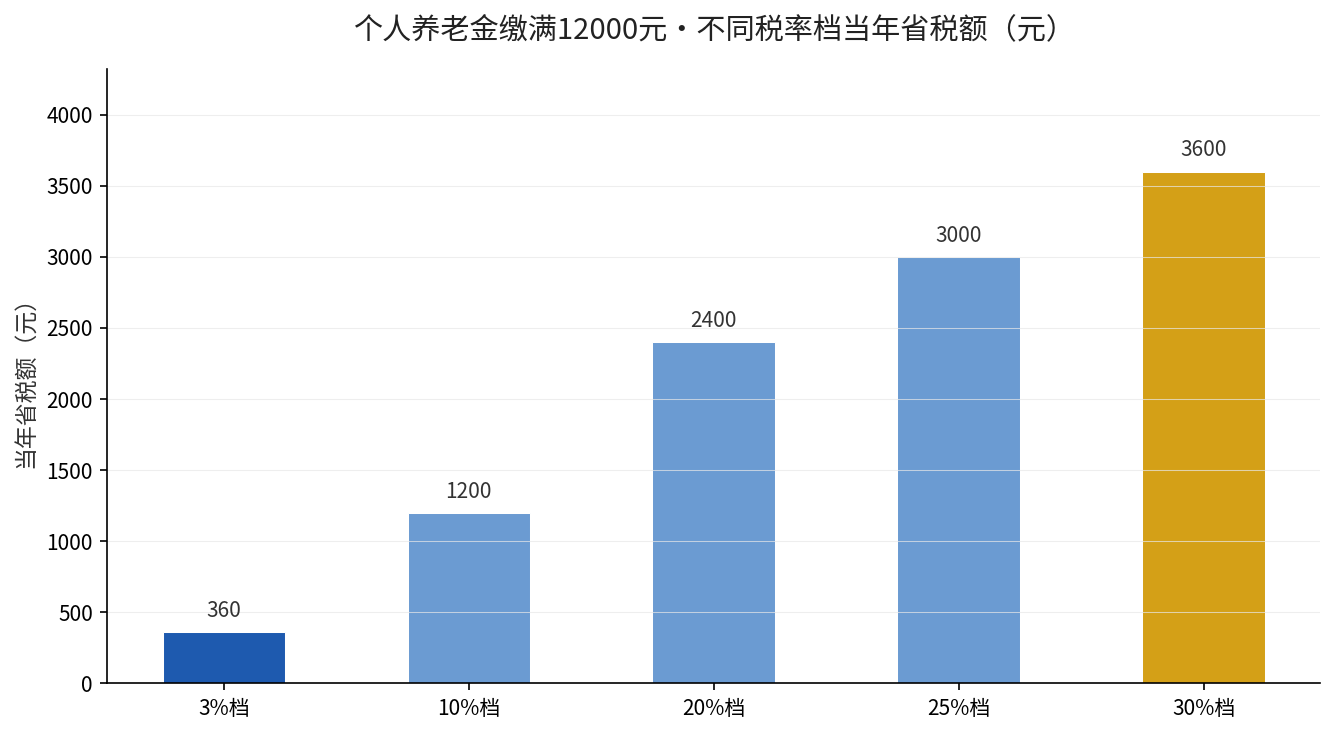
个人养老金最大的吸引力,其实是节税。每年缴存的12000元,可以在当年个税汇算时从应纳税所得额里扣除,领取时统一按3%缴税(财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》,2024年12月13日发布)。省多少税,取决于你的税率档。

年应纳税所得额(税率) 缴满12000元当年省税
3.6万以内(3%) 360元
3.6万–14.4万(10%) 1200元
14.4万–30万(20%) 2400元
30万–42万(25%) 3000元
42万–66万(30%) 3600元

税率档越高,节税越明显。30%那一档的人,一年光省税就是3600元。这还没算这笔钱在账户里十几年复利滚出来的收益。所以有人把个人养老金叫”高收入人群的节税工具”,不是没道理。

关于各税档的详细算法,可参考个人养老金领取要缴3%个税?存满1.2万,一年到底能省多少税。

把五档税率省下来的税放在一张图上,高下更清楚:

不同税率档缴满12000元个人养老金当年省税金额对比

你到底该缴多少:按收入分三档

别一上来就问”该不该顶格存”,先看自己的税率落在哪一档,再看手里有没有这笔闲钱。

如果你的年应纳税所得额卡在20%甚至更高的档,顶格存满12000元,省的税就是实打实的回报,闭眼存不亏。如果落在3%一档,省下的税只有360元,节税意义不大,这时候更要看这笔钱你能不能接受长期锁定。如果本身现金流紧、连日常应急的钱都没留,那就别为了那点税硬存,先保活钱。

现在该做什么:先查你的税率档

想知道自己存12000元能省多少税,先打开个税APP,看看去年汇算时你的应纳税所得额落在哪个区间。对照上面的表,就能算出你的节税金额。

你的个税税率在哪个档?留言告诉我你的应纳税所得额,我帮你算这笔12000元到底值不值得顶格存。

个人养老金货架852款产品里,一个只敢存钱的人到底该先买哪一类?

个人养老金货架852款产品里,一个只敢存钱的人到底该先买哪一类?

老周今年48岁,在园区一家做外贸的公司上班。去年个人养老金全国推开,他第一时间在手机银行开了户,也往账户里缴了顶格的12000块。但钱放进去了快一年,他一直没敢动——不是不想买产品,是打开那五类货架,储蓄、理财、基金、保险、国债密密麻麻,他看了一下午,越看越不知道先点哪个。

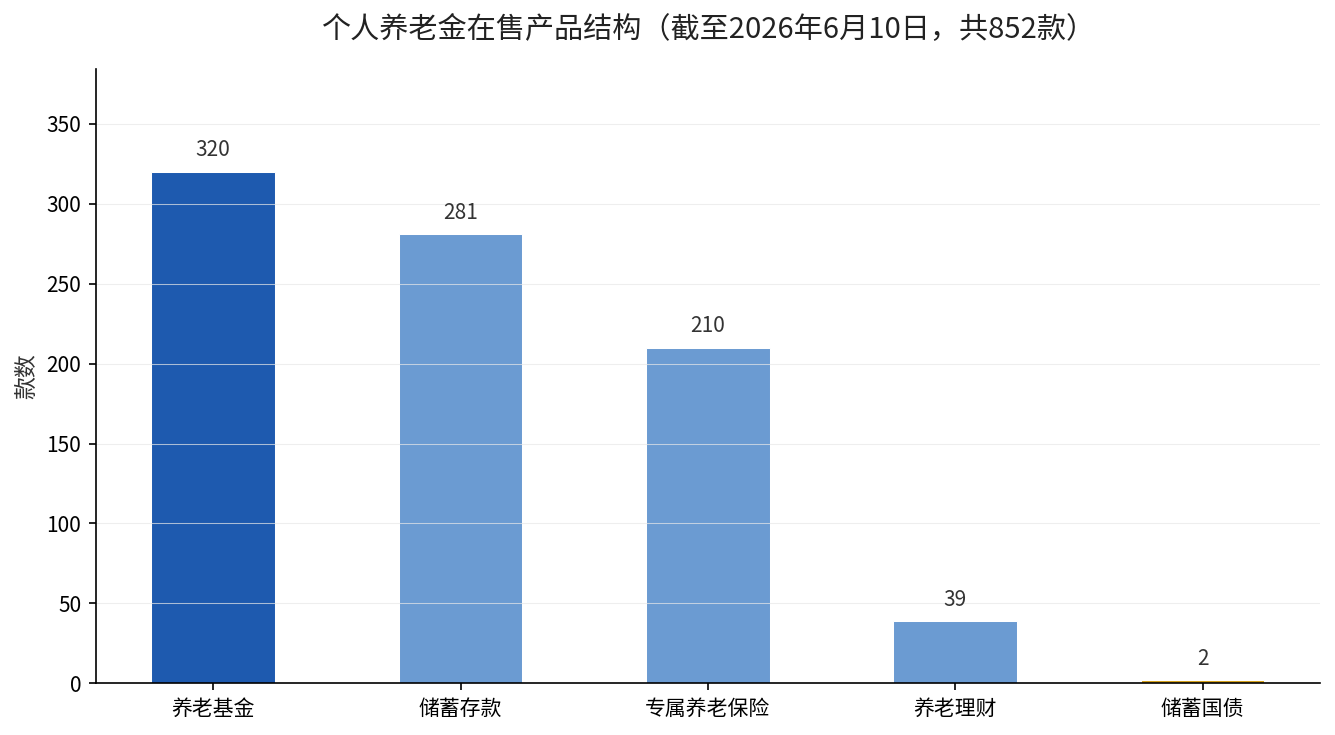
老周的情况很有代表性。国家社会保险公共服务平台的数据显示,截至2026年6月10日,在售的个人养老金产品一共是852款。这852款拆成五类,数目差得挺大,先看清这张表,你就明白自己卡在哪了。

产品类别 在售数量(款) 风险大致排序
养老基金 320 相对较高
储蓄存款 281 最低
专属养老保险 210 低
养老理财 39 中低
储蓄国债 2 最低

表里的数目来自国家社会保险公共服务平台2026年6月10日公布的个人养老金产品目录,是官方实时可查的数据。一眼看过去,基金和储蓄占了大头,加一块601款,占了七成还多。

个人养老金在售产品结构柱状图

老周真正纠结的,不是选品,是”亏不得”

老周之所以一直没买,根子不在产品多,而在于他给自己定了一条死规矩:这笔钱是养老钱,一分都不能亏。可一旦加上”不能亏”这个前提,五类里真正满足的,其实就剩三样——储蓄存款、储蓄国债、养老保险里保底的那一档。

基金和理财,账面上看着收益可能更高,但都有净值波动。老周这辈人最听不得的一句话就是”本金有浮动”,一听就缩回去了。这不丢人,是人之常情。关键是,把”求稳”这件事想清楚之后,选择范围立刻就小下来了。

先说最新进来的那一类:储蓄国债

给求稳的人吃颗定心丸——2026年6月起,个人养老金账户里多了一个新选项:储蓄国债(电子式)。这个时间点是有文件出处的:2025年11月,财政部会同中国人民银行发布《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,明确开办机构从2026年6月起,为个人养老金资金账户投资者提供购买服务。

首批产品是2026年第三、第四期储蓄国债(电子式),第三期3年期票面年利率1.63%,第四期5年期1.7%。这个利率有啥讲究?它比同期限的个人养老金专属存款利率,整整高出了8到10个基点。对老周这种”只求别亏、还想多半个点”的人来说,国债几乎是量身定做的。

三个问题,帮你把球踢回自己脚下

老周最后问我的其实是三个问题,我觉得这三个问题比”买啥”更值钱,你也可以拿来自问。

第一,离你退休还有多少年?这是决定产品久期的头号变量。老周48岁,到60岁还有12年,这个年限足够让5年期国债滚动两轮半,也够让一笔稳健理财吃满整个周期。反过来,如果离60岁只剩三五年,就该更保守,别碰久期太长的东西。

第二,这笔钱你打不打算中途取?个人养老金账户封闭运行,本来就不该动。但如果你的税优空间高、每个月工资里能稳定抠出那1000块,那”按月缴、顺手买国债”就是最省心的打法,连择时都不用择。

第三,你怕不怕波动?怕,就老实待在储蓄、国债、保底养老这三样里,收益低点但睡得着;不怕,可以把基金、理财这类收益潜力更高的品种,按一个你能接受的比例搭进去。

说穿了,先解决”缴而不投”

有个现象比选错产品更普遍,叫”缴而不投”——钱缴进账户了,但就那么趴在活期里放了一年,也没买任何产品。新华社在报道国债入池时,特意点出这个现象在持续。对老周和千千万万跟他一样的人来说,第一步永远不是选哪个,而是先把那笔钱从”账上趴着”变成”真正在为你生息”。

哪怕只是先买一期5年期国债,1.7%的年利率,12000块放满一年也有204块的利息落袋,比你让它躺平强得多。这笔账不需要很高的金融知识,但很多人就是没迈出这一步。

你的个人养老金账户里,那笔钱现在还趴着吗?打开银行App的个人养老金专区,先看看自己能买的那几类里,利率和久期最顺眼的是哪一个,今天就动一次手。